“营改增”形势下税负对财务战略影响性研究
2015-08-17张金贵王真
会计之友 2015年16期
关键词:相关性
张金贵++王真
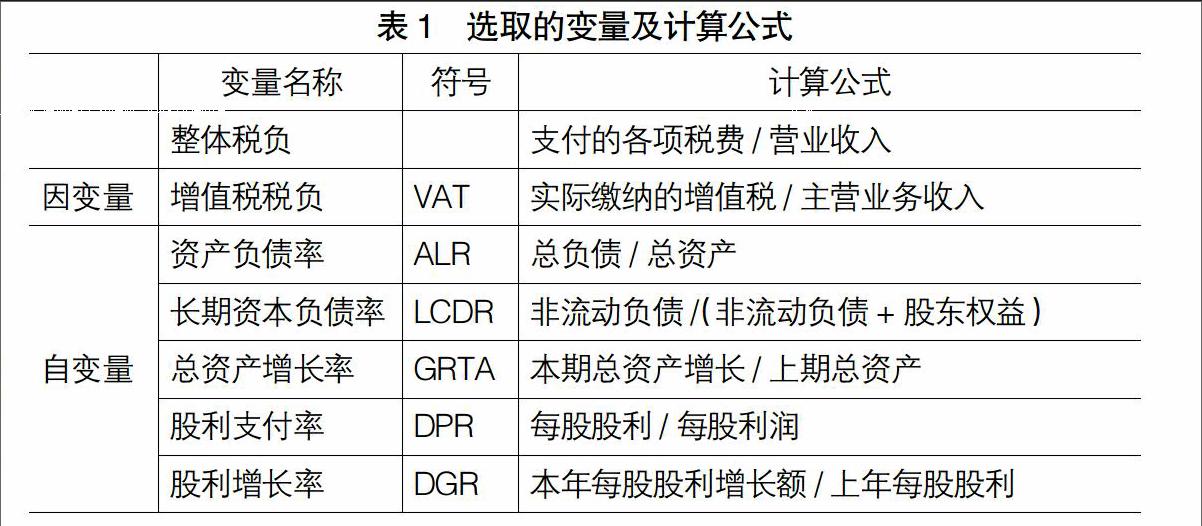
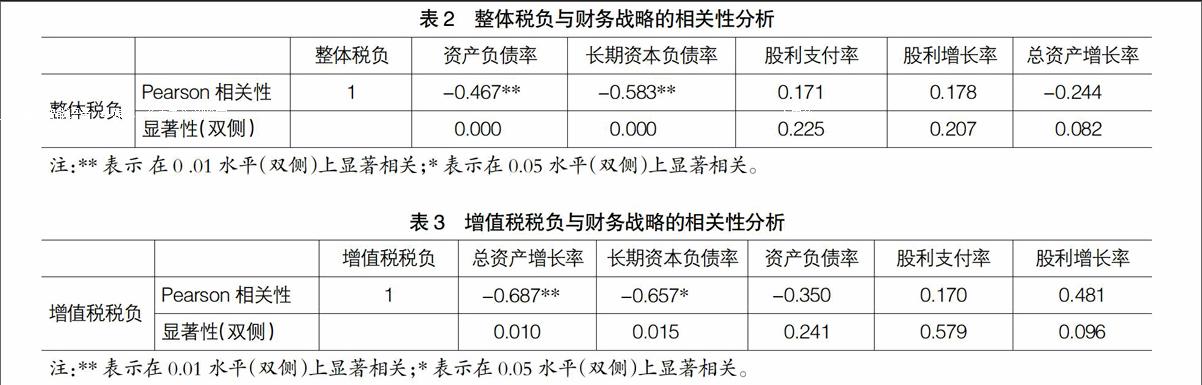
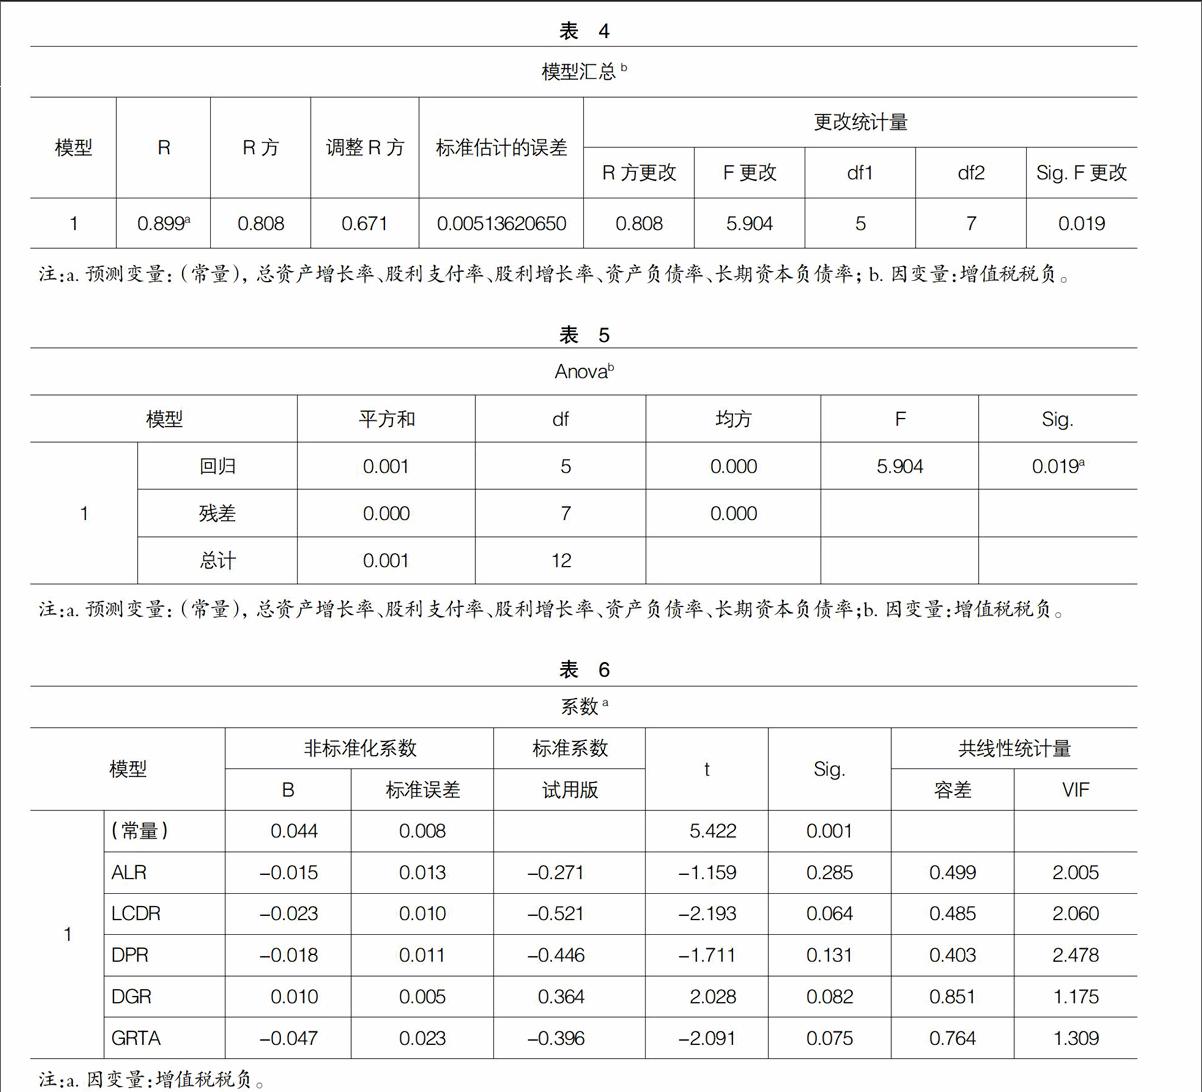
【摘 要】 “营改增”政策实施以来对我国物流行业的发展产生了一定的影响,文章通过对“营改增”与物流企业财务战略的相关性研究,并基于“营改增”形势下企业经营环境的动态变化以及企业的生命体特征,对其财务战略进行调整和优化,实现企业财务的战略谋划,控制和规避风险,增强企业竞争力,最终达到企业价值最大化的目标。
【关键词】 营改增; 财务战略; 相关性; 企业生命周期
中图分类号:F272.3 文献标识码:A 文章编号:1004-5937(2015)16-0082-04
一、引言
2012年1月1日,“营改增”政策首先在上海试行,主要涉及交通运输业和部分现代服务业。2012年8月1日,范围扩大至北京、江苏等8省市,到2013年8月1日“营改增”的税收政策已在全国范围内全面展开。
营改增之后交通运输服务由原来缴纳3%的营业税调整为11%的增值税,物流辅助服务由原来缴纳5%的营业税调整为6%的增值税。而按照证监会的分类标准,物流行业主要包括交通运输业、仓储业和邮政业,其中交通运输业又包括水路运输,铁路运输、陆路运输和管道运输,所以本次“营改增”对物流行业的税负产生了影响。
根据学者们以往的研究,“营改增”政策导致了物流企业税负的上升,其中交通运输业税负上升0.16%,然而笔者认为“营改增”所产生的影响不仅仅是单纯的由征营业税改为征增值税,还意味着企业所处的经营环境发生了改变,如果企业税负与财务战略具有一定相关性的话,那么“营改增”形势下企业税负发生改变,也会对企业财务战略的运行造成一定的影响。……
登录APP查看全文