研发支出披露的信息含量
2015-08-17梅研
会计之友 2015年16期
梅研
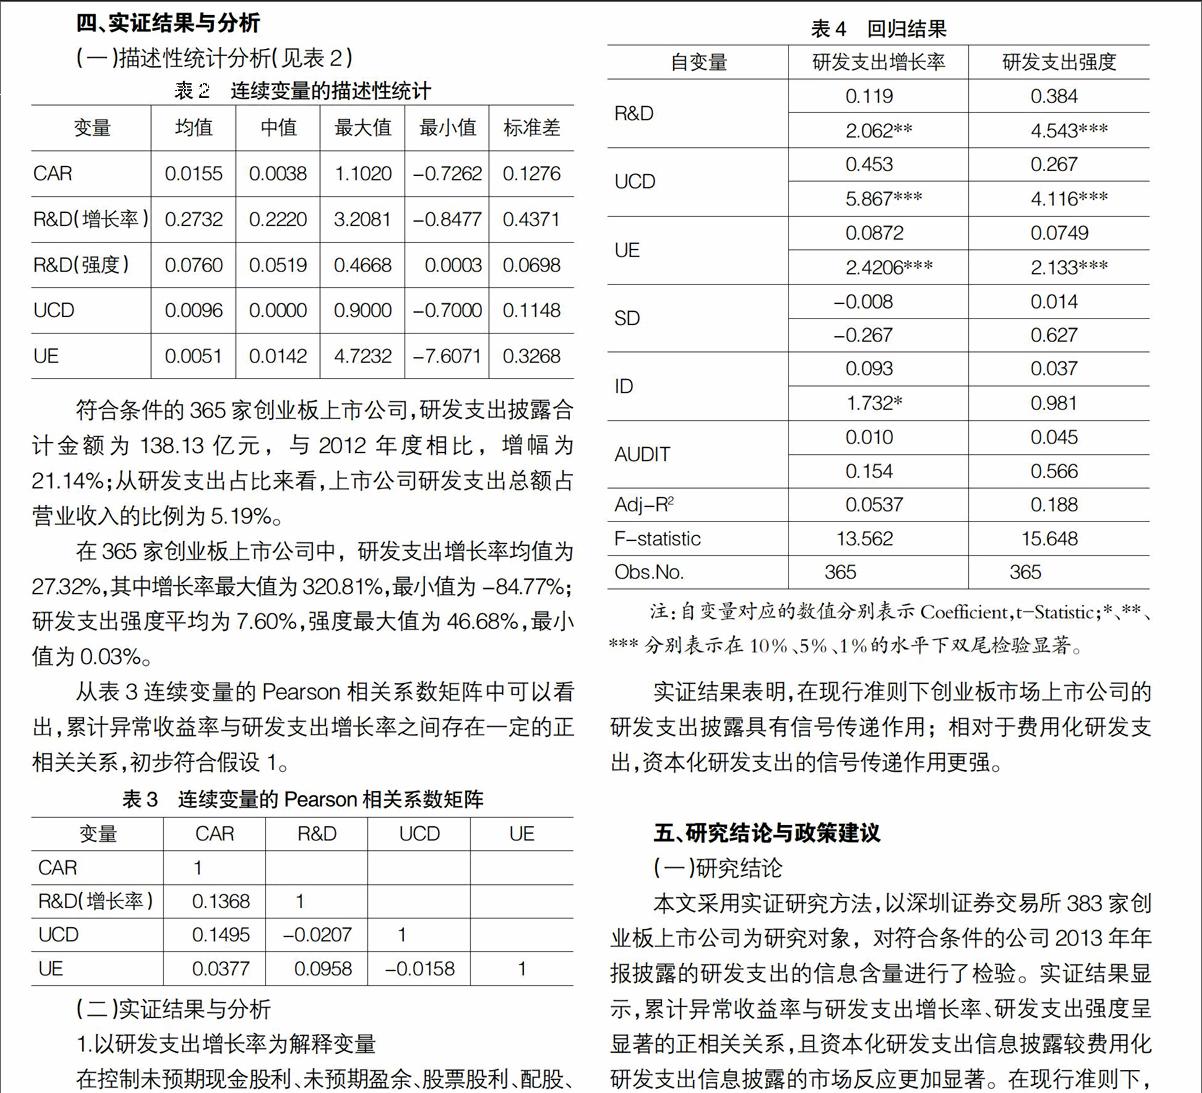
【摘 要】 采用实证研究方法,以深圳证券交易所383家创业板上市公司为研究对象,对符合条件公司的2013年年报数据进行了经验检验。经过研究发现,在现行准则下,创业板上市公司的研发支出披露尤其是资本化研发支出披露具有信号传递作用。
【关键词】 研发支出; 信息含量; 创业板
中图分类号:F275;F273 文献标识码:A 文章编号:1004-5937(2015)16-0071-03
一、引言
在信息不对称的市场环境中,企业管理者比投资者更多地了解有关企业未来现金流量、投资机会和盈利前景等方面的内部信息(George A. Akerlof,1970)。为表明企业的真实价值,管理者会通过适当的方法向市场传递信息,以此来影响外部投资者的决策。利润宣告、股利宣告、融资宣告等都可作为常见的信息传递信号。作为一种广义投资行为,研发活动是企业经营发展的动力,其本质上代表了企业的一种投资倾向和发展战略,体现企业的一种长期发展能力和增长潜力。研发支出的披露成为信息传播的有力渠道之一,具有了信息效应。外部投资者理性地分析和接受管理当局的这种行为,从而影响公司股票价格的变动(Bhattacharya,1979)。
2009年10月23日中国证监会宣布创业板正式启动,至今已五年有余。截至2014年12月31日,创业板市场上市公司共423家,这些公司大多从事高新业务,具有较高的成长性。可以说,创业板是一个孵化科技型、成长型企业的摇篮。相对于主板、中小板市场上市公司而言,创业板市场上市公司研发活动更显重要。
研发支出披露在公司价值尤其是创业板市场上市公司价值的信息传递过程中是否起到了重要作用?……
登录APP查看全文