施工项目增值税留抵问题及应对策略探析
2023-07-21孙玉梅
国际商务财会 2023年7期
孙玉梅
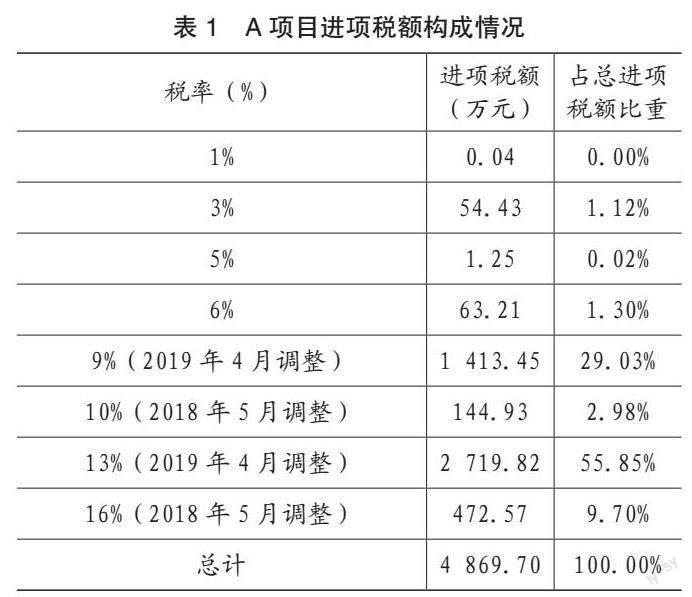
【摘要】自2016 年建筑业“营改增”以来,建筑施工企业,尤其是一般纳税人的税收政策、征管模式、会计核算、购销策略等方面都发生了重大改变。为了合理合法降低税负,建筑施工企业不断探索工程项目税务管理的新模式。文章结合财政部、税务总局最新政策,以A 施工项目为例,通过对涉税数据的收集,剖析了该项目增值税留抵税额过大的原因,并结合建筑施工企业工程项目增值税管理过程存在的问题,有针对性地对施工项目税务管理提出优化策略。
【关键词】施工企业;工程项目;留抵税额过大;税务管理
【中图分类号】F810.42
2016 年,建筑业开始实施“营改增”,对建筑施工企业管理模式、产业融合、行业结构调整等产生了深远影响。施工项目具有建设周期长、资源消耗大,流转环节多、资金往来频繁、管控节点复杂、涉税事项突出等特点,“营改增”后,税收政策不断调整、会计核算日趋复杂、发票管理风险加大,财务人员要充分协调业务人员,依据各项财税政策,全面梳理和修订企业管理制度,在实践中不断摸索,提升企业税务管理的合规性和科学性,从而保证企业在税制改革中享受到政策红利,避免留抵税额过大造成的不利影响。
一、施工项目增值税留抵现状
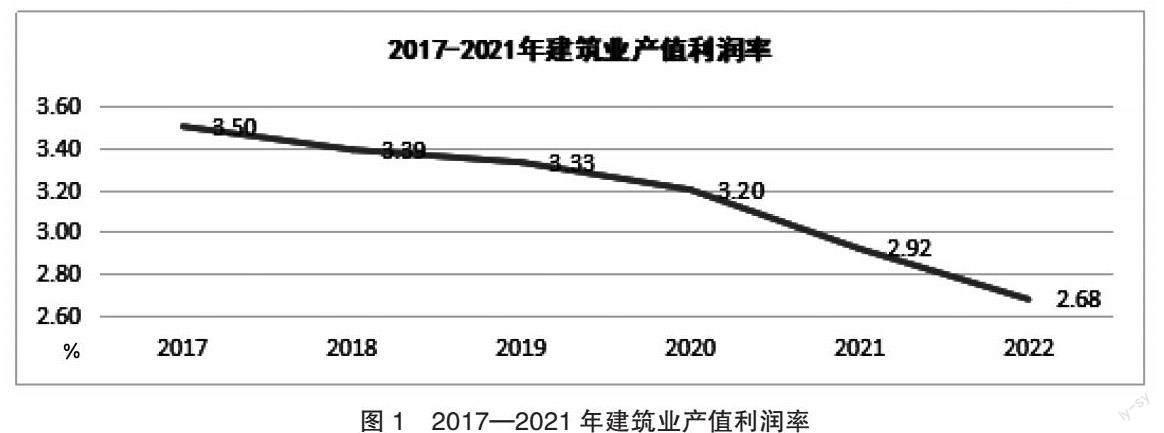
中国建筑业协会统计数据显示,2022 年全国建筑业企业(指具有资质等级的总承包和专业承包建筑业企业,不含劳务分包建筑业企业)累计完成总产值311 979.84 亿元,利润总额为8 369 亿元。对比发现,建筑业企业在产值不断攀升的同时,利润总额呈连续下降趋势,如图1 所示,建筑业产值利润率2017 年最高为3.5%,后逐年下降,到2022 年产值利润率已下降至2.68%。……
登录APP查看全文