高校零基预算改革政策效果评估
2022-01-21金田陈晓宇
会计之友 2022年3期
金田 陈晓宇
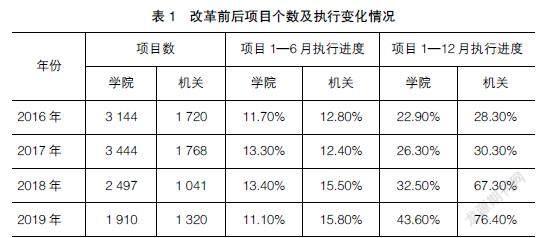
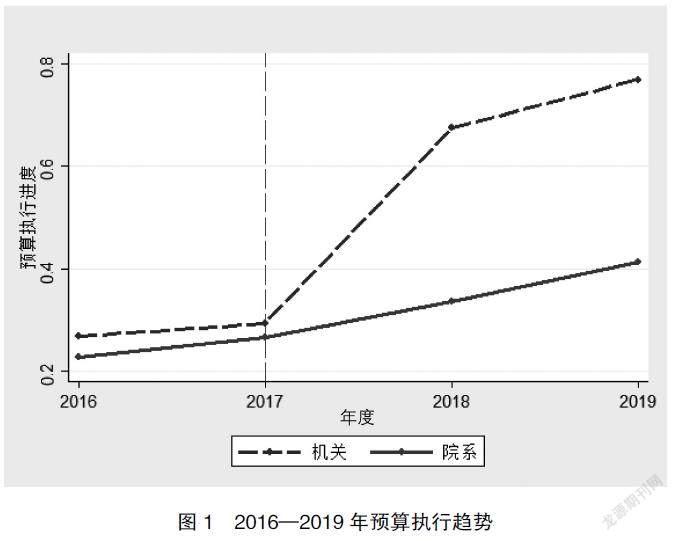
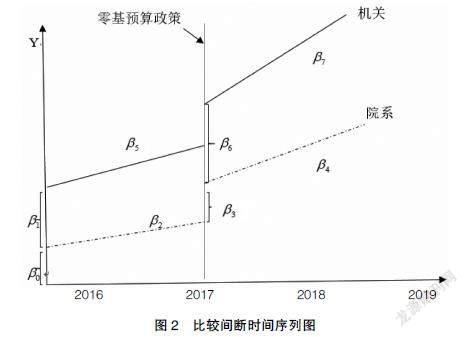
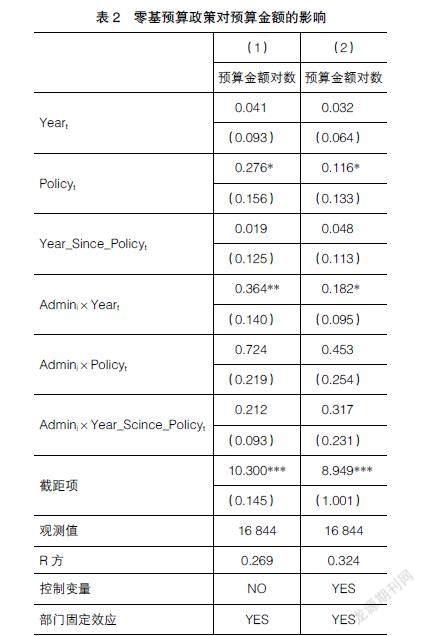
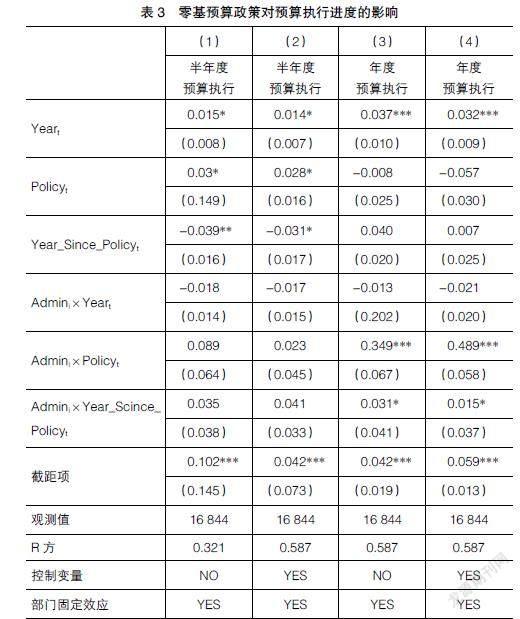
【摘 要】 在教育经费投入进入“后4%时代”背景下,高校可用财力不足和大量资金沉淀的问题并存,零基预算作为一种改善预算的模式被引入高校管理中。文章基于A大学2016—2019年校级预算改革数据,运用CITS模型评估发现零基预算改革显著推进了全年预算执行进度,但预算规模扩张问题和支出习惯并未明显改善,零基预算改革面临院校两级事权财权不统一、预算工作量大、绩效预算评价不足的问题。鉴于此,为进一步健全高校预算管理,应推进院校两级预算和收入分配政策,加快财务信息化建设,打破数据孤岛,采取零基预算、全面预算与绩效预算相结合的方式,协同提升高校预算资金效率。
【关键词】 零基预算; CITS模型; 预算绩效
【中图分类号】 G647;F234.3 【文献标识码】 A 【文章编号】 1004-5937(2022)03-0121-07
一、引言
随着我国经济进入高质量发展阶段,国家财政性教育经费支出占GDP的比例在逐年下降,目前已接近4%的底线,财政对高校的教育经费投入逐渐趋紧,高校经费进入了“后4%投入时代”。尽管高校收入已经形成了政府、个人和社会多渠道筹资的局面,但高校对财政依存程度仍然较高。根据教育部部属高校2018年的决算公开数据,仅财政补助收入就占高校2018年总收入的44%,若考虑高校科研事业和其他收入中也有政府来源的资金,财政资金占高校收入的比例将会更高。当前,高校财力一方面受到政府预算压减的冲击,另一方面又面临社会化筹资难以拓展的困境,进入了一个新阶段。……
登录APP查看全文