去杠杆、控股股东股权质押与股价崩盘风险
2022-01-21赵立彬李莹胥朝阳
会计之友 2022年3期
赵立彬 李莹 胥朝阳

【关键词】 去杠杆; 控股股东股权质押; 股价崩盘风险; 股东财富
【中图分类号】 F275.3 【文献标识码】 A 【文章编号】 1004-5937(2022)03-0079-07
一、引言
过度举债是历次金融危机产生的根源。无论举债的主体单位是政府、个人还是企业,过度举债都将造成较大的系统性风险。为防范化解金融系统风险,2016年12月,我国中央经济工作会议提出深入推进“三去一降一补”,对过度举债的行为再次敲醒了警钟。2018年,去杠杆和“严监管”双管齐下,资本市场经历了较大的调整。受股价下挫影响,控股股东股权质押面临被强制平仓的窘境。
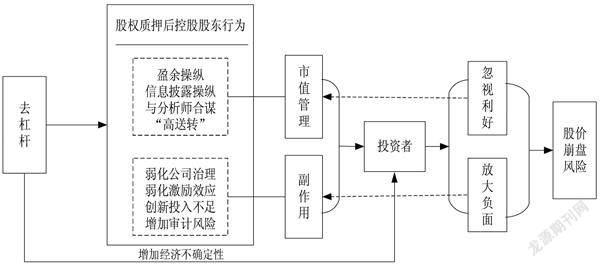
现有文献发现,控股股东股权质押后,为避免股价崩盘和控制权转移,主动采取“排雷”举措[ 1-2 ]。然而,现实生活中,股市异常波动情境下,控股股东难以挽救危局,倘若没有政府介入,公司控制权转移将毫无悬念发生。如2018年10月17日,为解围中国“女首善”何巧女的东方园林危局,当地证监局专门向债权人发函,要求债权人暂不施行强制平仓。这带给我们一系列值得思考的问题:在推进去杠杆进程中,控股股东“加杠杆”是否会加剧投资者“用脚投票”,增加公司股价崩盘风险?公司之间成长性差异是否会影响股权质押与股价崩盘风险关系?控股股东股权质押是否损害了投资者财富?常规的金融对冲举措能否有效缓解由此引发的股价崩盘风险?
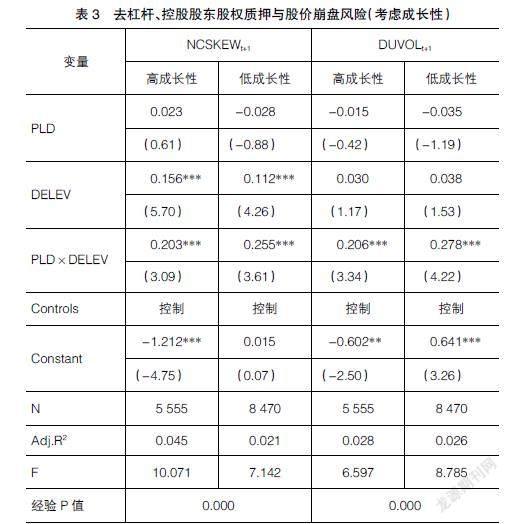
本文对上述问题进行了实证研究,结果显示:控股股东在外部去杠杆情境下进行股权质押显著加大了上市公司股价崩盘风险,且低成长性公司中,二者关系更强。……
登录APP查看全文