我国企业“存贷双高”异象及其信贷留存本质研究
2022-01-21武龙
会计之友 2022年3期
武龙
【关键词】 信贷留存; 存贷双高; 超额现金持有; 超额银行借款
【中图分类号】 F275 【文献标识码】 A 【文章编号】 1004-5937(2022)03-0002-07
一、引言
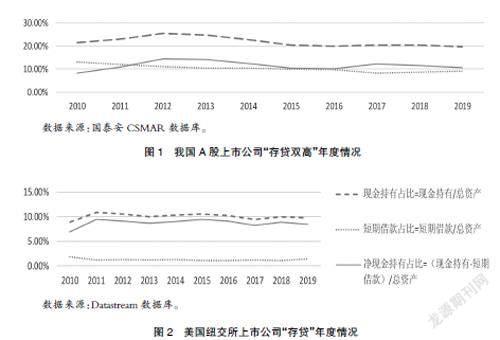
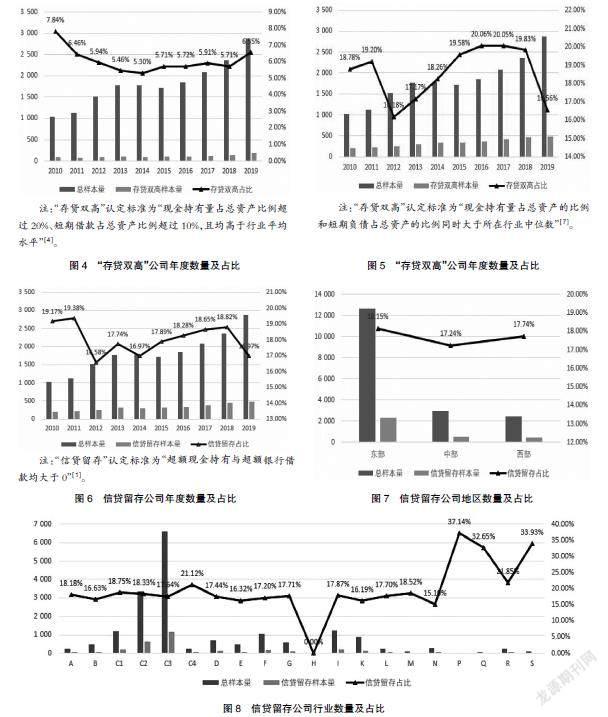
我国企业长期普遍存在“存贷双高”财务异象,即企业现金持有与短期借款同时高企,意味着企业在已持有较多现金(及现金等价物)的情况下仍额外借入短期借款,且借而不用,有悖于企业价值最大化的财务目标与期限匹配理论,是一种财务异常行为。本文对比2010—2019年中美上市公司数据发现,中国上市公司的现金持有/总资产和短期借款/总资产比美国上市公司几乎同步上移了8%~11%,存在典型的“存贷双高”异象。本文分析认为,已有如应对短期债务、集团化经营并表、财务舞弊、保障性余额要求等的实践均不足以充分诠释这一异象,其本质应是额外信贷资金滞留于企业的“信贷留存”行为[ 1 ]。本文基于既有文献的三种识别模型对2010—2019年我国A股非金融类上市公司中的“存贷双高”公司进行了识别,均表明这一异象在我国企业中长期普遍存在;进一步从信贷留存本质及特征出发,设计了信贷留存的定量识别思路,并提出信贷留存規模的具体测算方法;同时从企业驱动与银行驱动两个视角给出了信贷留存行为两种可能的理论解释,为后续研究信贷留存行为指明了理论方向。
本文贡献主要有三:一是从理论上厘清了信贷留存行为的本质内涵。本文的信贷留存行为不同于既有文献涉及的“信贷歧视”“超额银行借款”“超额现金持有”等资金非效率使用行为,而是“现金借而不用”的财务融资行为。……
登录APP查看全文