基于公司股改背景的股东个人所得税问题研究
2021-12-22王宁
企业改革与管理 2021年23期
王 宁
(四方科技集团股份有限公司,江苏 南通 226371)
一、股改定义
出于公司设立和规范运行成本的考虑及受公司发展规律的制约,市场上新设的经营主体大多数是有限责任公司形式。随着公司规模的扩大和为满足挂牌或上市融资需求,绝大多数公司选择采取净资产折股的形式整体变更为股份有限公司,以便适用经营期限持续计算的规定。这个过程简称为“股改”。股改时,往往涉及以“资本公积、盈余公积、未分配利润”等盈余积累转增股本、资本公积。
二、股改方案及会计处理
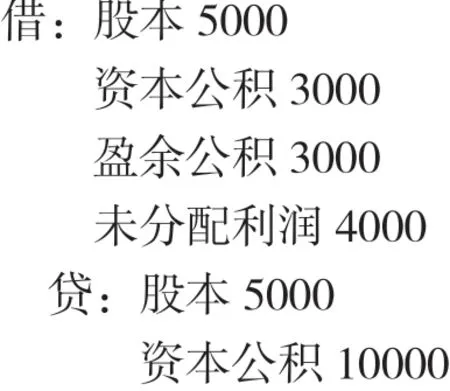
按照IPO上市管理办法第八条关于“发行人应当是依法设立且合法存续的股份有限公司”的规定,对于要推进上市工作的企业通常要经历一次改制设立股份公司,即原有的有限责任公司整体变更为股份公司的一道程序。一般而言,企业在改制设立股份公司的过程中,考虑股本结构等问题,会将原有限责任公司账面上的未分配利润、盈余公积等一部分转增股本,一部分转增资本公积。
假设某有限责任公司于2020年6月30日整体变更为股份有限公司,截止日经审计的账面净资产金额为1.5亿元,其中股本5000万元、资本公积3000万元、盈余公积3000万元、未分配利润4000万元。

三、盈余积累转增股本个税分析
将原有限责任公司账面上的未分配利润、盈余公积等转增股本,根据国税发[2010]54号的规定中提到,以其他资本公积转增股本的,要按照“利息、股息、红利所得”缴纳个人所得税。相当于公司对股东进行了分配,股东再以分得的股息、红利增资。……
登录APP查看全文