浅谈合并财务报表中少数股东权益金额如何计算
2021-10-25王永安
魅力中国 2021年33期
关键词:财务报表
王永安
(北京兴华会计师事务所(特殊普通合伙)辽宁分所,辽宁 沈阳 110001)
随着近40年的改革开放,中国经济得到了快速、健康地发展,综合国力稳步提升,尤其是近十年,许多企业因跨行业经营等方面的原因,成立的子公司、孙公司越来越多,公司投资关系、投资级数日益增加和复杂,多数子公司、孙公司均存在少数股东持股现象,如何正确编制合并财务报表,尤其是正确编制少数股东在合并财务报表中的数据,成为因摆在财务人员面前的一道难题。本文从实际出发,与各位财务同仁对合并财务报表中少数股东权益问题进行简单的交流和探讨。
一、相关背景资料
假设分别存在A、B、C 3个有限公司,各股东现已全部出资到位,彼此的投资关系如下图:
2020年度各公司的财务报表简表如下图:
假设以上公司假设不存在内部抵消交易,各财务报表中的单位均为万元,下同。
二、编制过程
(一)在编制完毕A、B、C公司各自单体的财务报表后,应根据各公司的级次关系及合并财务报表准则中的相关规定,应首先编制B公司的合并财务报表。
B公司合并财务报表中合并利润数据详见下表:
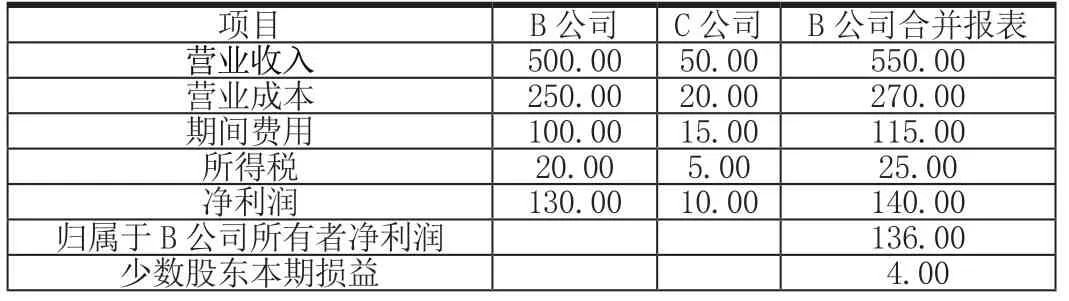
项目 B公司 C公司 B公司合并报表营业收入 5 0 0.0 0 5 0.0 0 5 5 0.0 0营业成本 2 5 0.0 0 2 0.0 0 2 7 0.0 0期间费用 1 0 0.0 0 1 5.0 0 1 1 5.0 0所得税 2 0.0 0 5.0 0 2 5.0 0净利润 1 3 0.0 0 1 0.0 0 1 4 0.0 0归属于B公司所有者净利润 1 3 6.0 0少数股东本期损益 4.0 0
根据合并财务报表中的相关规定,在编制B公司合并财务报表时,归属于B公司所有者的净利润应为B公司自身实现的净利润及根据持股比例计算应归属于B公司的净利润之和。……
登录APP查看全文
