基于机器学习的可转债定价与实证分析研究
2021-10-23牛晓健巴雄
贵州省党校学报 2021年5期
关键词:机器学习
牛晓健 巴雄
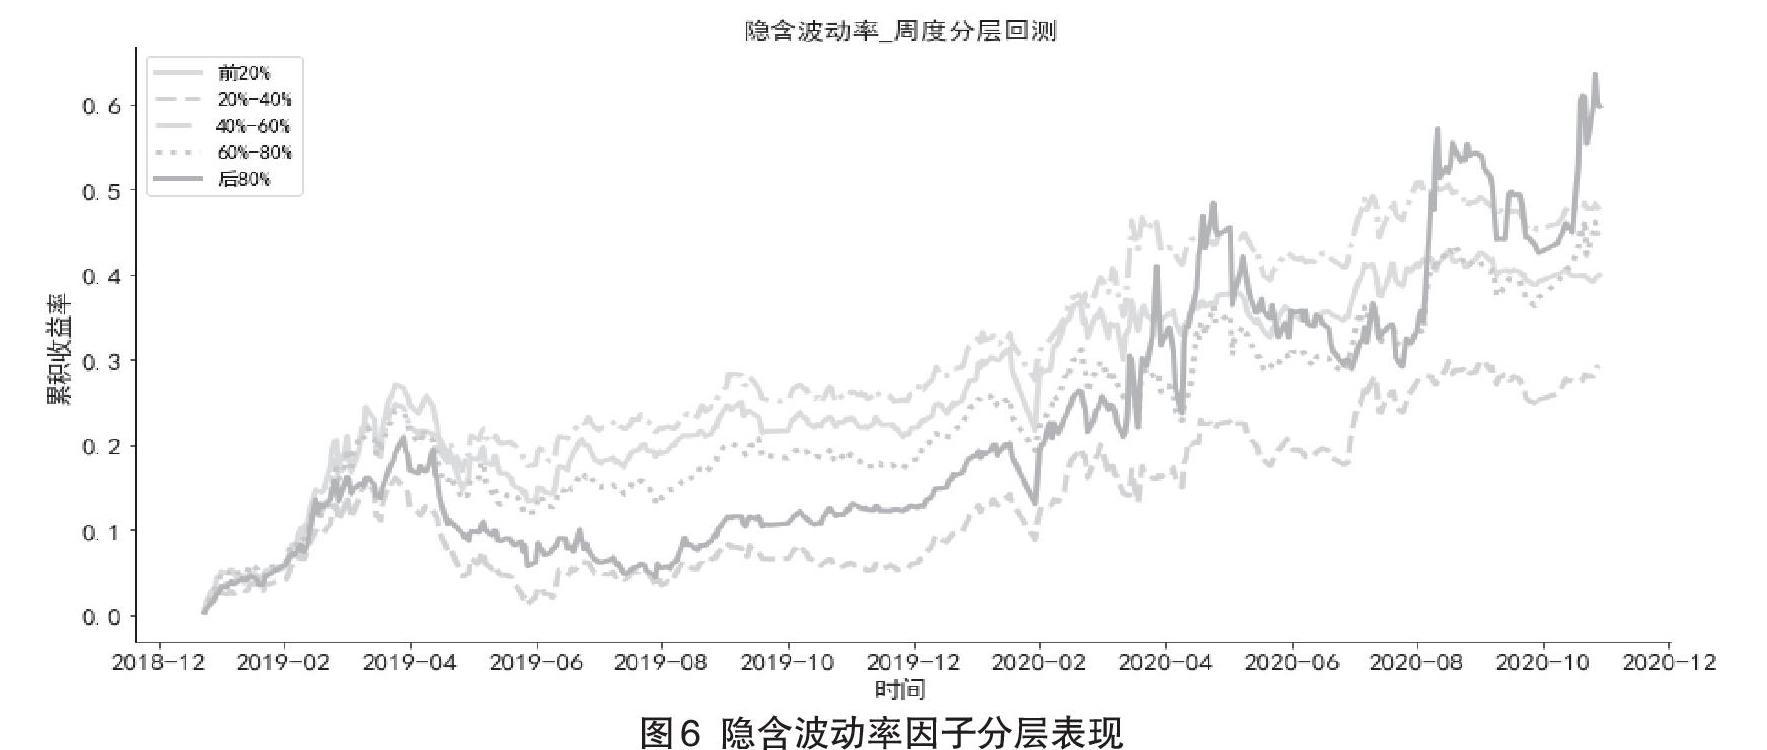
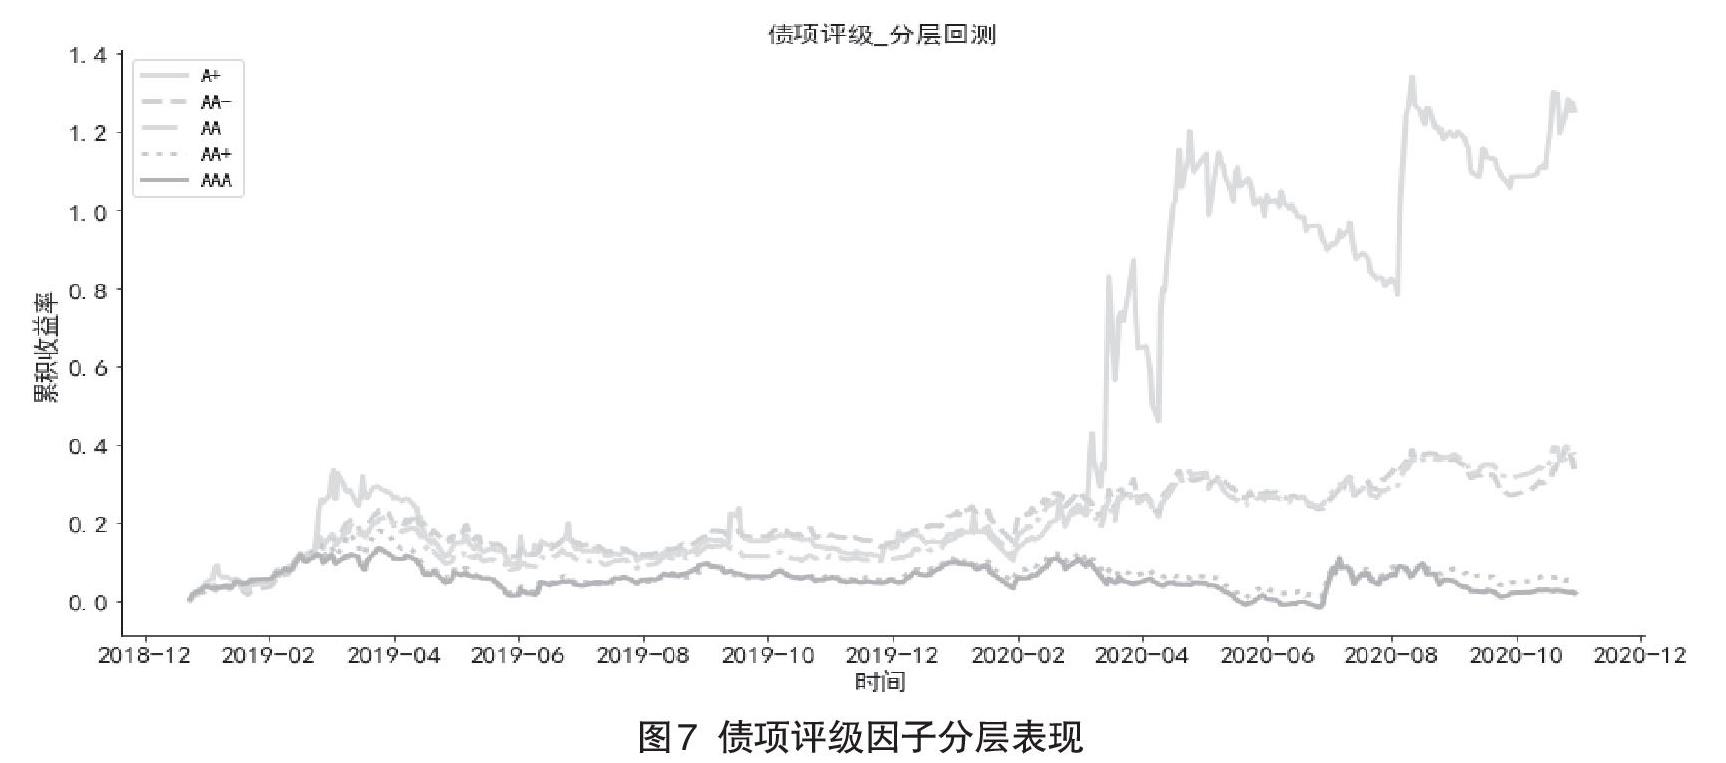
摘要:可转换债券作为一种兼具债券和股票特征的金融产品,已成为资本市场重要的融资工具和广大投资者青睐的资产配置工具。由于国内可转债的附加条款及内含期权复杂,常用的Black-Scholes公式严格的前提假设往往造成定价结果偏差较大。经实证发现,以31个可转债因子作为解释变量,通过支持向量回归能很好地拟合可转债价格。
关键词:可转债定价;Black-Scholes模型;机器学习;支持向量回归
中图分类号:F832 文献标识码:A文章编号:1009 - 5381(2021)05 - 0058- 14
收稿日期:2021 - 08 - 02
基金项目:本文系国家自然科学基金面上项目“流动性压力、信息交互与价格联动——基于中国股票和债券市场多层复杂网络的风险交叉
传播机制与控制修复策略研究”(项目批准号:71873039,71573051)阶段性研究成果。
作者简介:牛晓健,男,新疆阿克苏人,复旦大学国际金融系教授。研究方向:量化投资。
巴雄,男,江西九江人,复旦大学经济学院金融硕士研究生。研究方向:量化投资。
一、引言
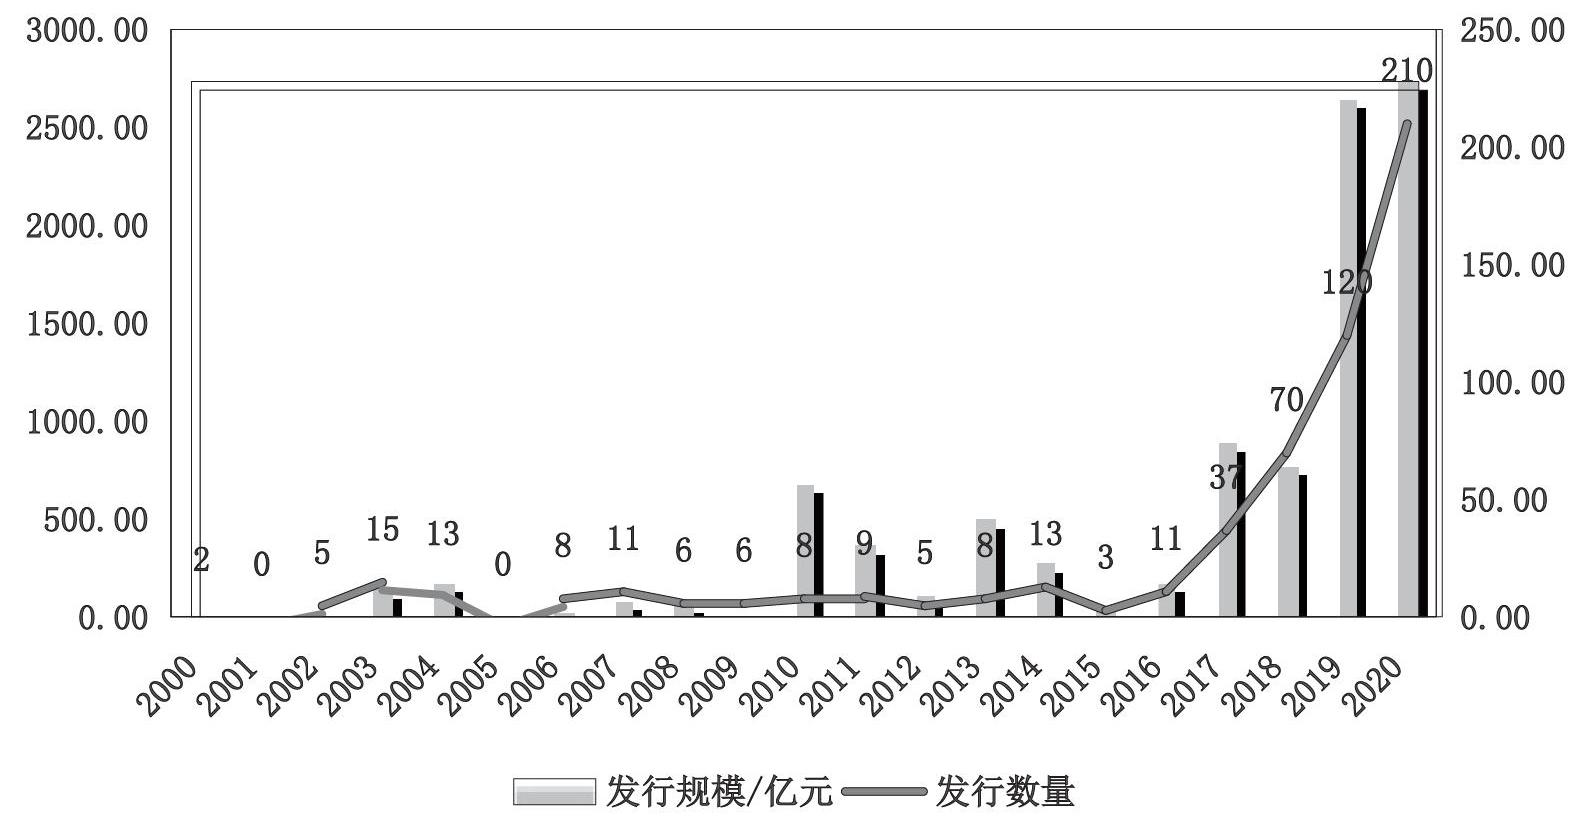
可转换公司债券(以下简称可转债)是指持有者可在规定时间内按照转股价转换为公司股票的债券,或者可以直接持有到期等待发行人还本付息。可转债最早出現在美国金融市场,由于兼具债券价值的保底和复杂期权的波动机会,可转债在发达的金融市场发展迅速。中国的可转债市场起步较晚,发展历程大致可以分为几个阶段: 第一个阶段是21世纪之前。1993年,国内可转债市场迎来了首个可转债标的——由中国宝安集团发行的宝安转债,发行规模为5个亿。……
登录APP查看全文