基于支持向量机的金融数据分析研究
2016-10-14李峰韩祝华
科学与财富 2016年28期
关键词:机器学习
李峰+韩祝华
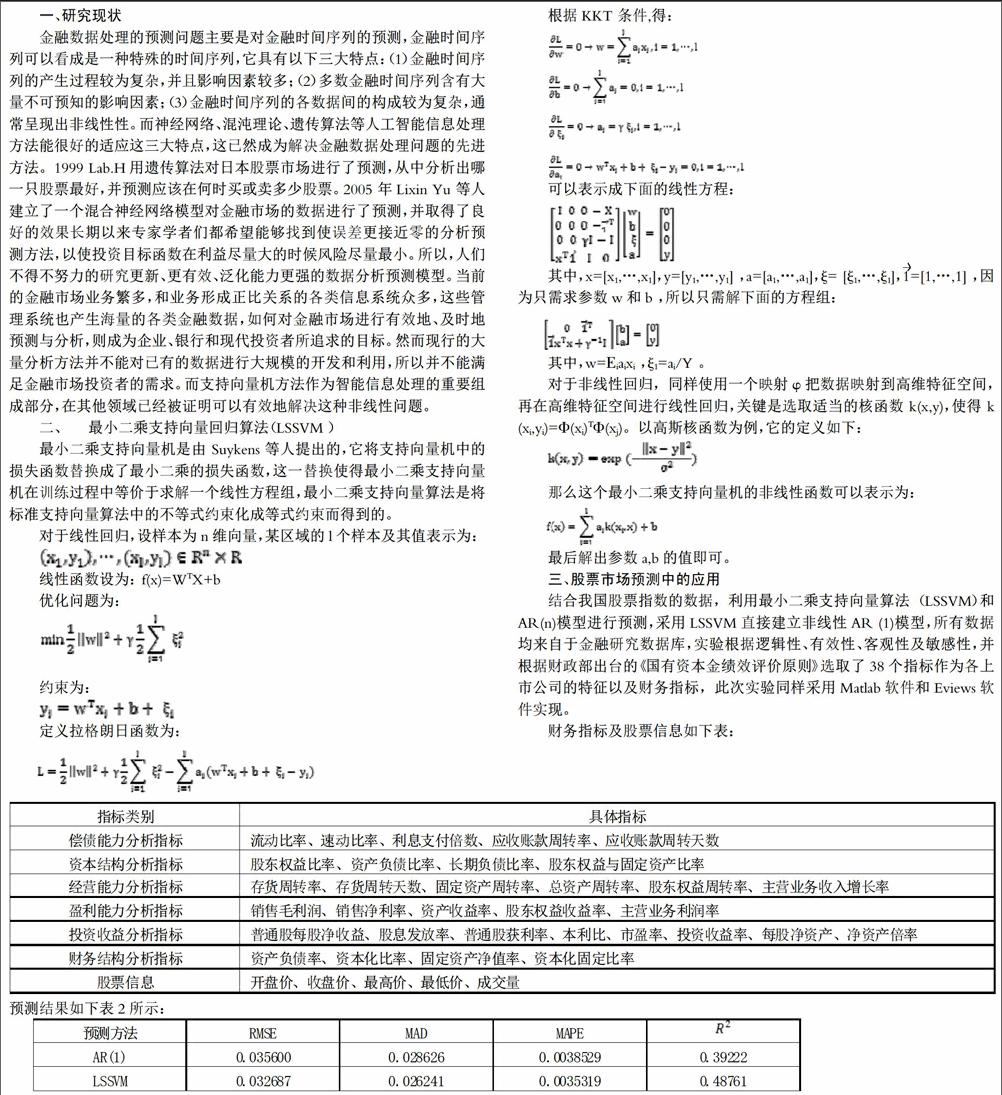
摘 要:金融市场由于其所包含的不可测因素非常多,所以我们可以将其看作是一个非线性的、非结构化的复杂系统。而支持向量机作为机器学习方法智能信息处理的重要组成部分,在其他领域已经被证明可以有效地解决这种非线性问题,从而我们很容易联想到它能否有效地处理金融数据。金融数据处理的预测问题主要是对金融时间序列的预测,本文将介绍一种最下二乘法来对此问题进行说明。
关键词:机器学习;支持向量机;金融数据
一、研究现状
金融数据处理的预测问题主要是对金融时间序列的预测,金融时间序列可以看成是一种特殊的时间序列,它具有以下三大特点:(1)金融时间序列的产生过程较为复杂,并且影响因素较多;(2)多数金融时间序列含有大量不可预知的影响因素;(3)金融时间序列的各数据间的构成较为复杂,通常呈现出非线性性。而神经网络、混沌理论、遗传算法等人工智能信息处理方法能很好的适应这三大特点,这已然成为解决金融数据处理问题的先进方法。1999 Lab.H用遗传算法对日本股票市场进行了预测,从中分析出哪一只股票最好,并预测应该在何时买或卖多少股票。2005 年Lixin Yu 等人建立了一个混合神经网络模型对金融市场的数据进行了预测,并取得了良好的效果长期以来专家学者们都希望能够找到使误差更接近零的分析预测方法,以使投资目标函数在利益尽量大的时候风险尽量最小。……
登录APP查看全文