战“疫”后中小银行面临的风险与转型
2021-10-14沈红梅杜敏
商业2.0-市场与监管 2021年11期
关键词:风险
沈红梅 杜敏
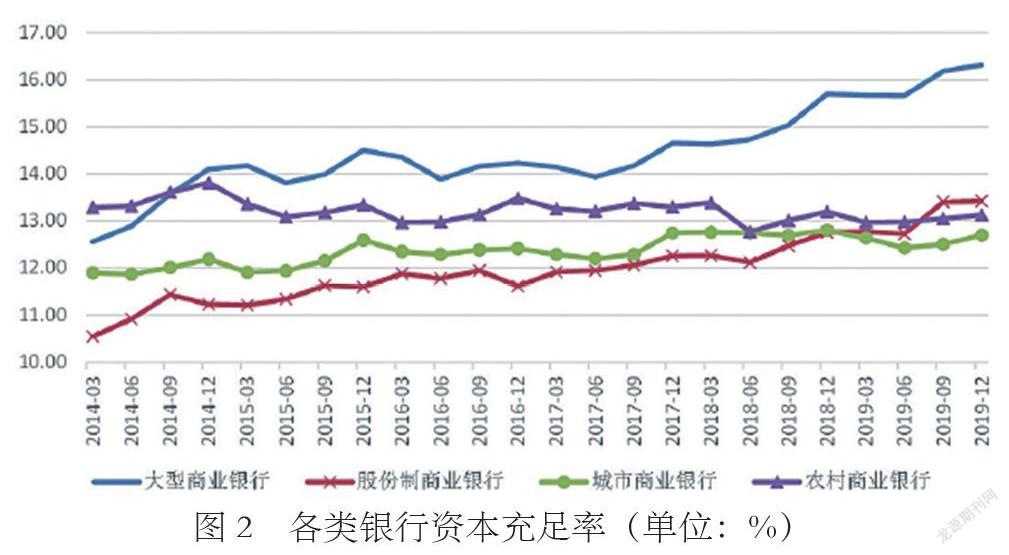
摘要:中小银行是金融市场的重要组成部分,为了预防化解重大金融风险,需要推进中小银行的稳步发展。殊不知,新冠肺炎疫情的发生,不但对中国实体经济造成负面冲击,而且也让中小银行面临的潜在风险加快暴露。在新冠肺炎疫情影响下,中小银行受到信用风险、流动性风险、资本不足风险的冲击,面临着盈利降低,道德风险和高杠杆风险。因此,文章给出了中小银行转危为安的建议。
关键词:新冠疫情;中小银行;银行经营;风险
1.引言
2019年末,由于新冠肺炎疫情出现在我国,致使我国经济低迷,加剧了金融市场的动荡局面,使金融风险逐渐集中到中小银行。当今,我国的疫情防控获得了成果,但中小银行遭遇盈利降低、道德风险、高杠杆风险等一系列难题,中小银行风险集聚成为当今不可忽视的问题。因此,在新冠肺炎疫情冲击下中小银行应积极进行改革,加快中小银行转型发展,用多种渠道填补中小银行资本金,及时解决新冠肺炎疫情带来的冲击。
2.新冠疫情提高了中小银行的风险
2.1中小银行信用风险上升
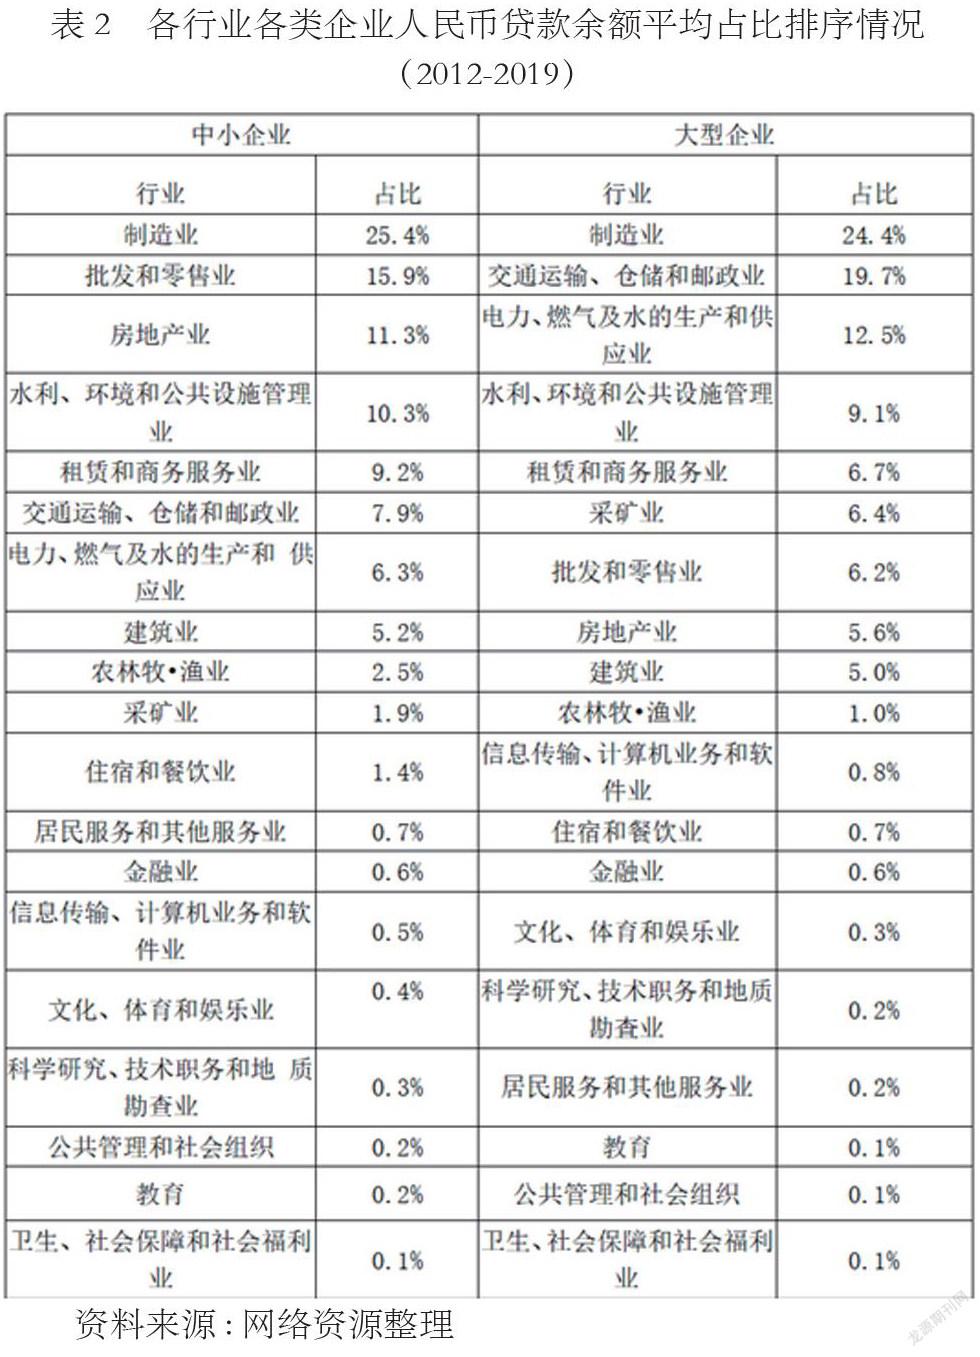
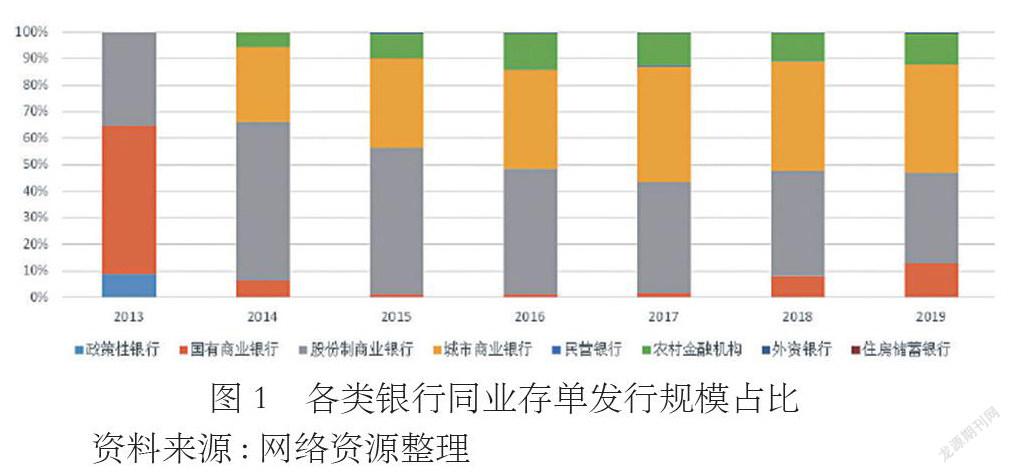
2019年末,突如其来的新冠肺炎疫情袭击我国,给我国经济造成极大破坏,各类金融风险凸显。由于中小银行规模小、资产少、承压能力小,使信用风险在中小银行不断集聚。下面从地域、行业、银行贷款三个方面进行说明中小银行面临的信用风险。
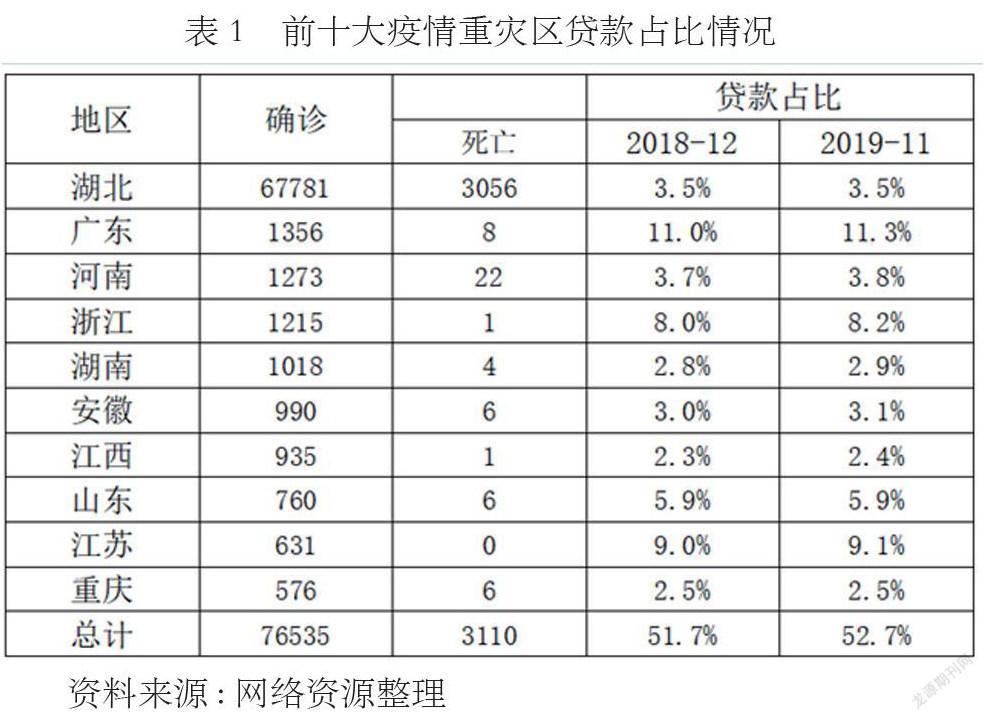
从地域看来,截止2019年11月末,湖北各类贷款额占全国各地总量的3.5%,与2018年末差不多;从表1知,在疫情较严重的十大省份,贷款占比虽无大的变化但是也比2018年末略高一个百分点。……
登录APP查看全文
