政府会计改革研究问题与展望
2021-08-03刘扬魏利平高君
会计之友 2021年14期
刘扬 魏利平 高君

【关键词】 政府会计改革; 政府会计职能; 传导路径
【中图分类号】 F235.1 【文献标识码】 A 【文章编号】 1004-5937(2021)14-0082-06
一、政府会计改革和政府会计职能的理论基础
目前理论界普遍达成一个共识,即引入权责发生制、改变政府会计核算方法和财务报告模式是我国新一轮政府会计改革的典型特征。2014年12月国务院批转《权责发生制政府综合财务报告制度改革方案》(以下简称《改革方案》),正式确立了政府会计改革思路,自此我国政府会计进入改革发展快车道。2019年1月1日起,政府会计制度在全国行政事业单位全面施行,具有中国特色的政府会计标准体系基本建立①[ 1 ]。
(一)政府会计职能结构
政府会计由于实施主体及核算业务的特殊性,在国家经济管理活动中扮演着重要角色,是国家发展的基础设施之一。从理论上讲,作为专业型经济信息系统,政府会计通过综合反映政府公共受托责任履行情况,能够发挥优化资源配置、抑制贪腐、促进财政透明等职能,是国家治理的基石。就实践而言,多数国家在实施权责发生制政府会计核算体系后,资源管理更有效率和效果,社会公众更加了解政府财务状况和运行绩效,可以说政府会计的实施与一国经济社会良好运行密不可分。
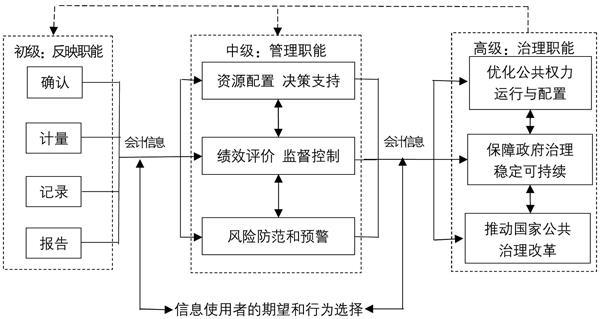
已有研究表明,政府会计职能存在层次。政府会计的初级职能是反映职能,即反映预算资源拨付、使用和结余信息,并随着政府受托责任内涵的扩展进一步反映政府资产负债信息、行政成本费用信息、政府绩效信息等,进而全面反映政府经济活动和财务状况信息,是政府会计的本质职能。……
登录APP查看全文