应收账款票据化:优势、问题及对策
2021-08-03柒永芳黄家驹
海南金融 2021年6期
柒永芳 黄家驹
摘 要:近几年,盘活中小企业应收账款、推动应收账款票据化成为供应链金融政策导向和推进中不容忽视的环节。应收账款票据化已成为金融支持实体经济发展、供应链企业间价值传导的有效途径,但受行业发展格局及商业惯例等因素影响,应收账款票据化的普及仍需长期努力。本文首先分析推动应收账款票据化的背景、优势,其次查找其推行面临的困难,再次分析应收账款票据化可能带来的风险,最后对政府、核心企业和中小企业等参与方提出相关政策建议推进应收账款票据化。
关键词:应收账款;票据化;供应链金融;中小企业
DOI:10.3969/j.issn.1003-9031.2021.06.005
中图分类号:F832.5 文献标识码:A 文章编号:1003-9031(2021)06-0049-09
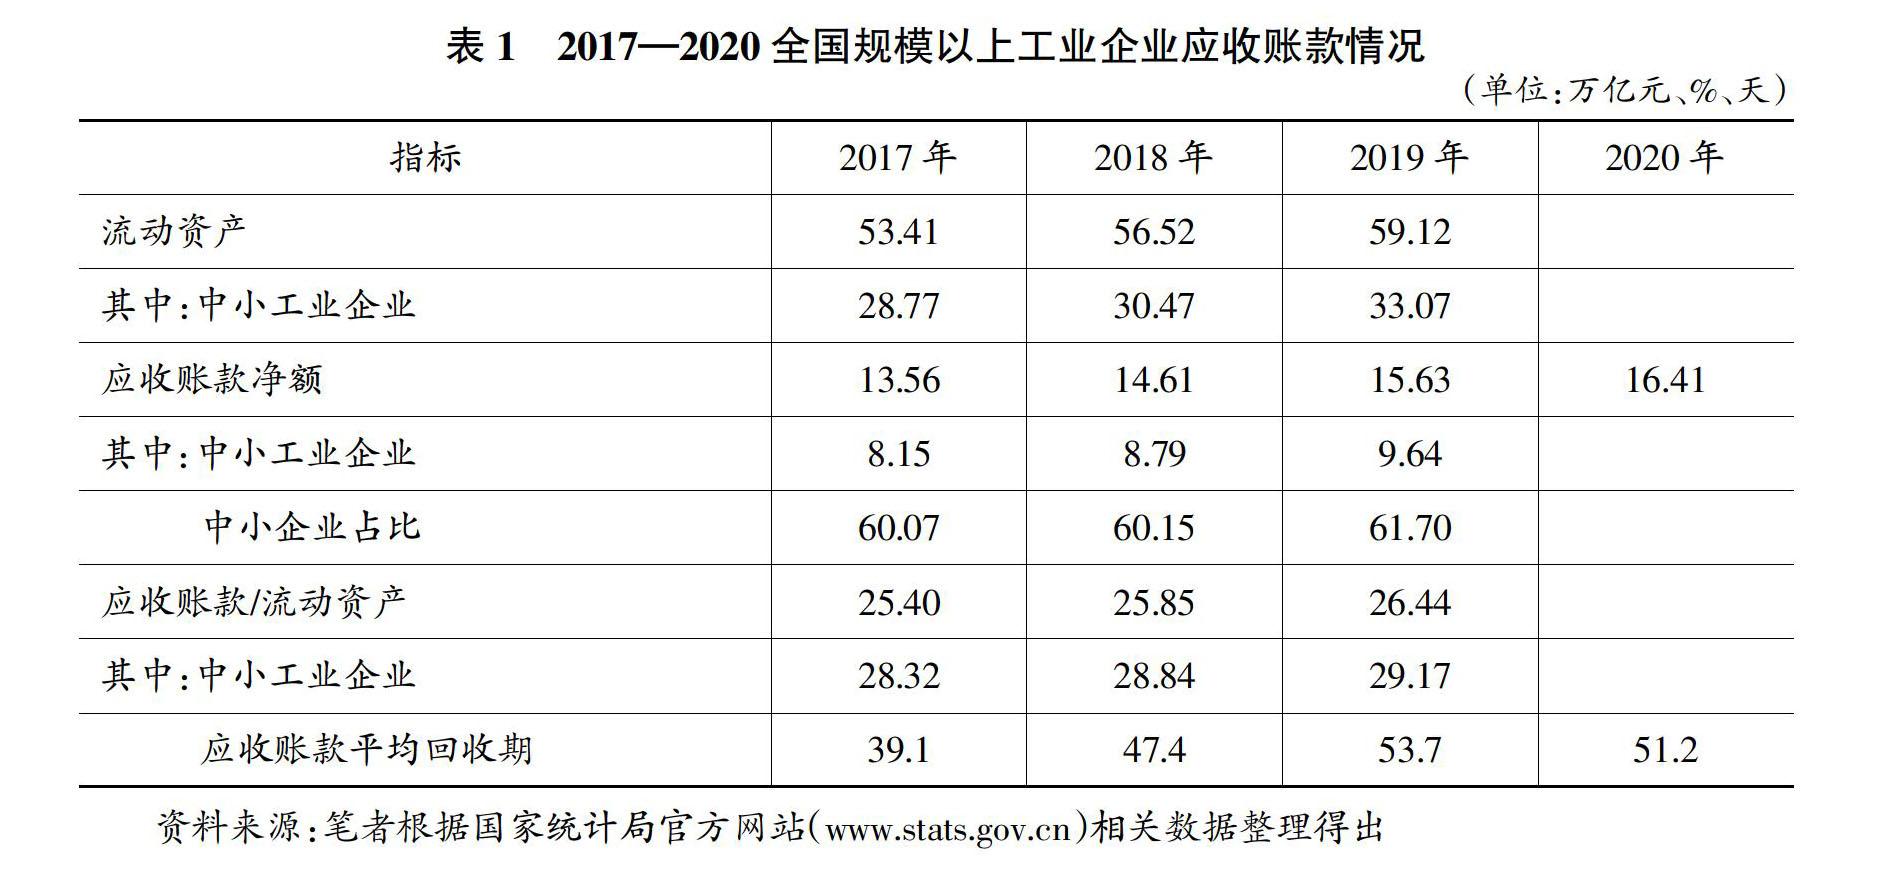
在全面深化供给侧结构性改革和促进经济双循环的背景下,供应链金融成为炙手可热的话题。其中,应收账款票据化在供应链金融体系里扮演着基石一般的重要角色,对缓解中小企业应收账款淤积、改善中小企业现金流状况具有重要意义。然而,在我国工业企业近几年年结余应收账款数额突破15万亿关口、应收账款占流动资产比重接近于30%的临界点的情况下,应收票据的数额还不到应收账款的10%。对应收票据使用的顾虑以及现有应收票据运行体系、流通体系的不完善,都形成了对应收账款票据化的阻碍。
鉴于我国应收账款尤其是中小企业应收账款积存额度巨大、应收账龄过长、运营现金流出现困难等情况,央行行长易纲在2020年两会上提出,“应督促核心企业账款确权,推动应收账款更多使用权责清晰的商业汇票”。……
登录APP查看全文