基于DSGE模型的环境规制与中国宏观经济波动研究
2021-08-03陆文力
海南金融 2021年6期
陆文力
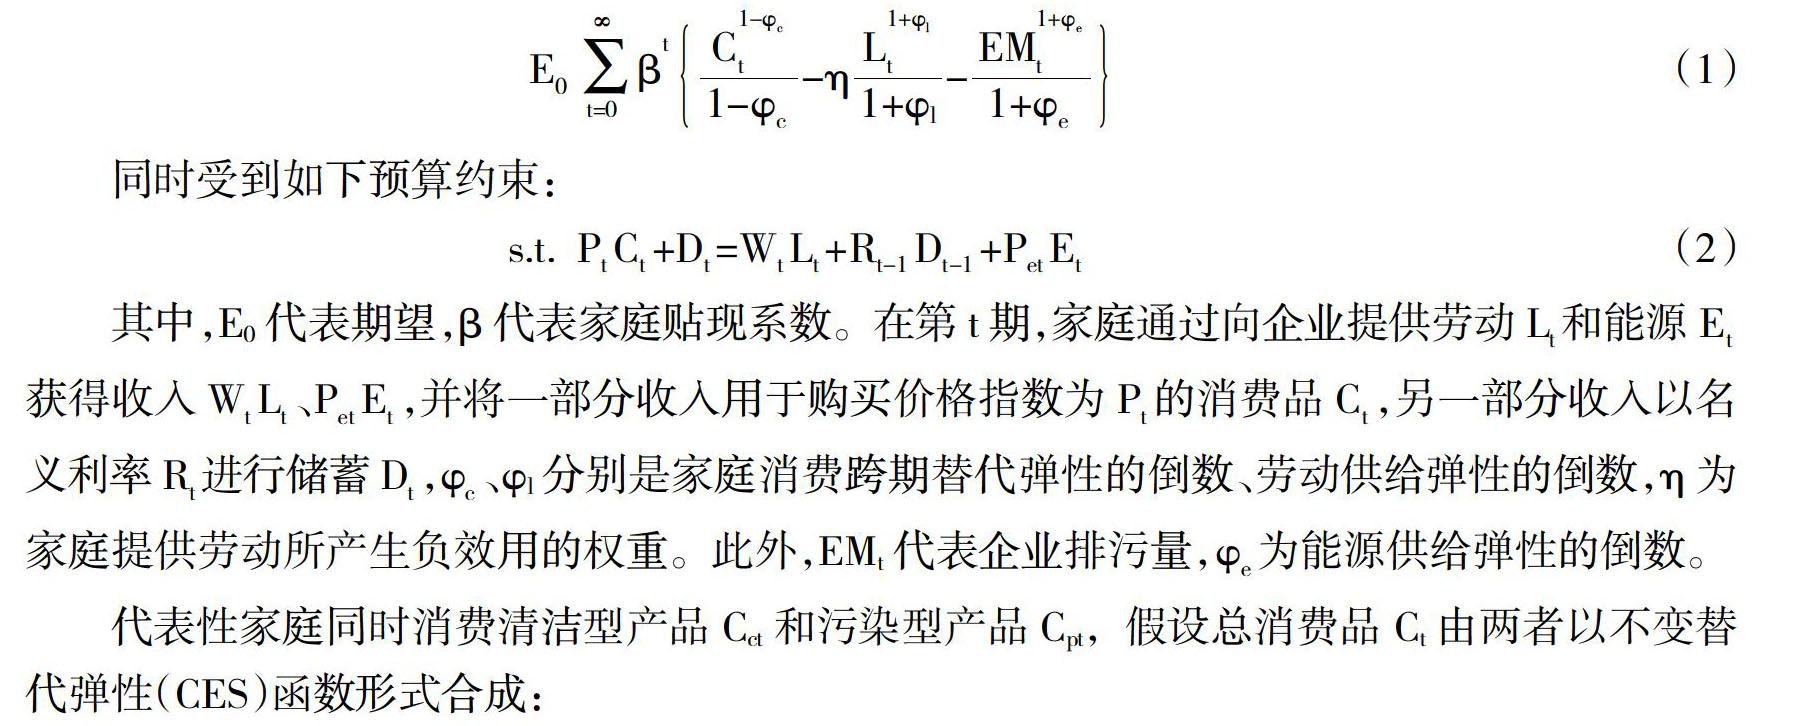
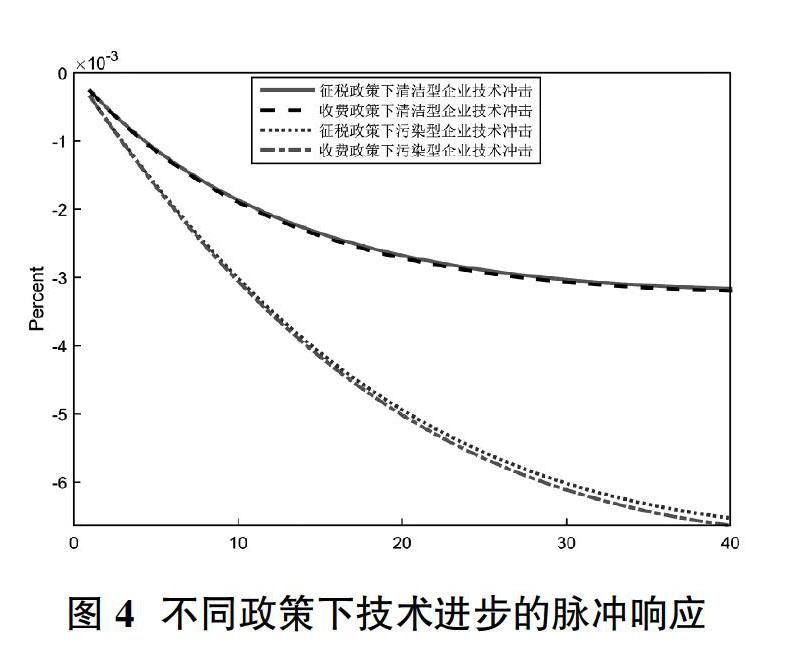
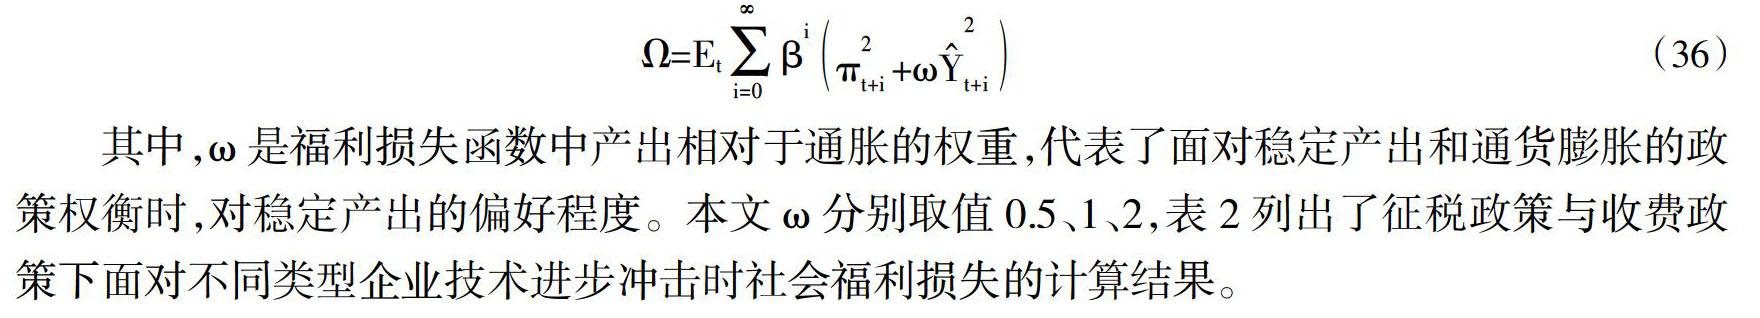
摘 要:本文在动态随机一般均衡的框架下,构建了一个主要包含同质性家庭和异质性企业的小型经济模型,并在其中刻画针对企业排污问题的征税和收费两种环境规制政策,探讨征税政策下应对税率冲击、技术冲击时各宏观经济变量的动态反应,同时比较征税和收费两种政策下应对冲击时经济变量的不同表现。研究发现:征税政策下,税率提高能通过降低能源需求,减少污染型企业的生产活动并促进清洁型产品的消费来遏制环境污染;清洁型企业的技术进步对宏观经济的正向影响更大,但污染型企业的技术进步使得环境污染水平下降的幅度更大,持续的时间相对更长;面临税率/费率上升冲击时,征税政策使得经济波动更为剧烈,但控制环境污染的效果更为显著。
关键词:环境规制政策;污染治理;动态随机一般均衡
DOI:10.3969/j.issn.1003-9031.2021.06.003
中图分类号:F124.8文献标识码:A 文章编号:1003-9031(2021)06-0027-13
随着我国传统“粗放型”经济增长模式改革与绿色可持续发展的不断推进,有关环境规制方面的法律法规正在进一步完善。2014年4月,全国人大委员会审议通过了“史上最严”的《环境保护法》,对污染企业的监管与限制作出了严厉规定。2015年8月,新修订的《大气防治法》明确提出,对企业排放的SO2、NOX等污染气体实施协同控制。自2018年1月1日起,我国停止征收排污费,改为直接向污染物排放的相关企业征收环境税,污染物主要包括水污染物、大气污染物、固体污染物等。2018年12月1日,北京市十四届人大常委会议决定,将应税污染物统一按法定幅度的上限执行。……
登录APP查看全文