环境管理体系认证及其成熟度、 外部竞争压力与盈余持续性
2021-07-19李香花徐淑钰周志方
财会月刊·上半月 2021年6期
李香花 徐淑钰 周志方
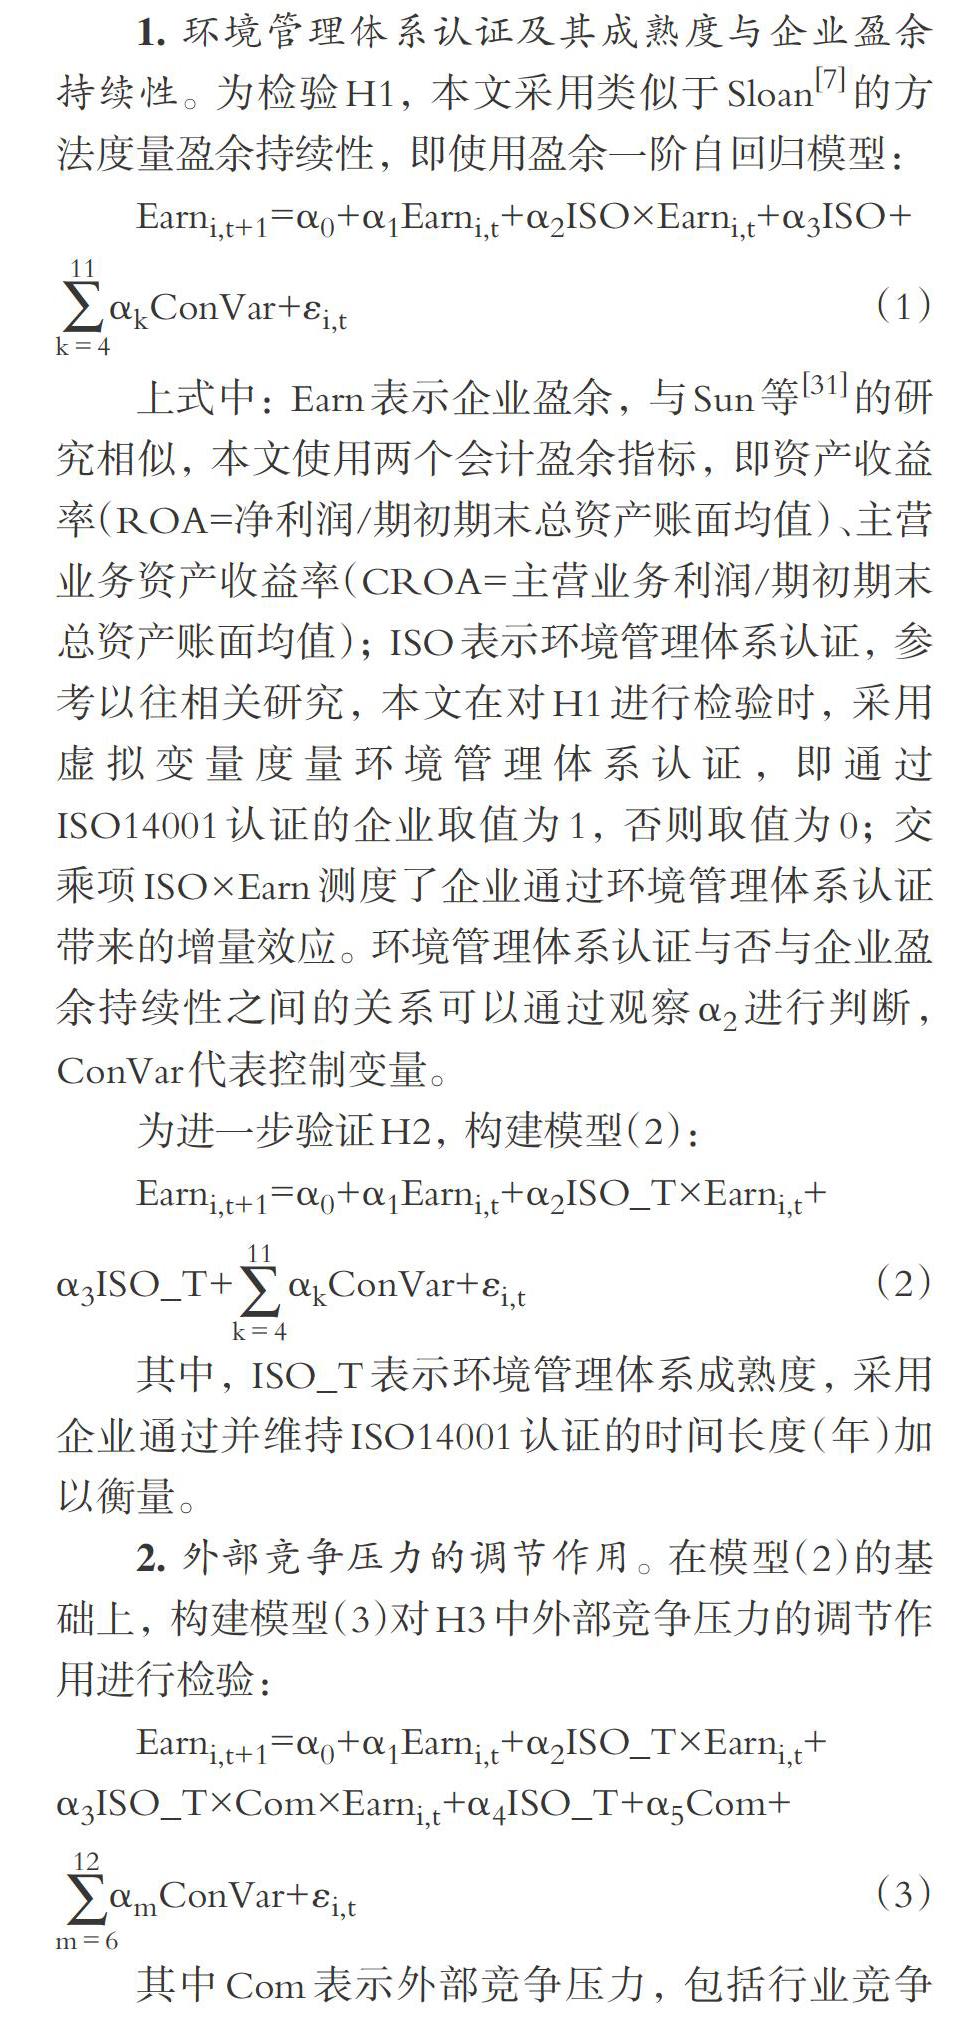
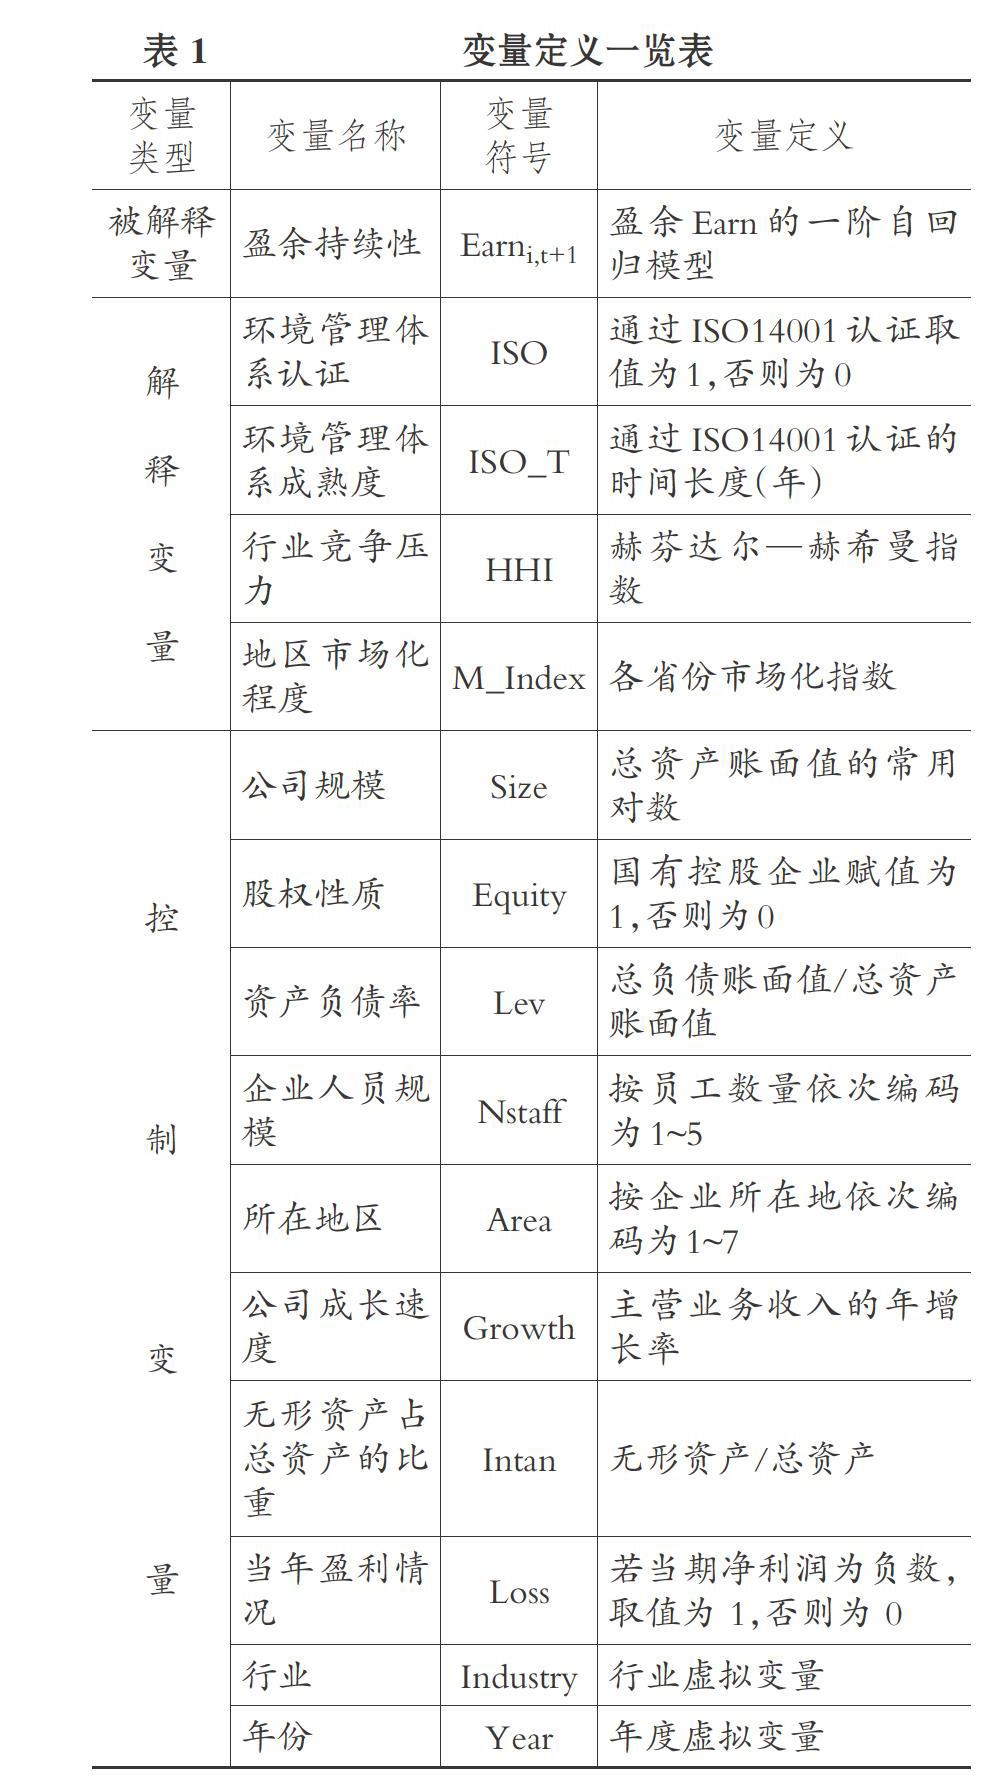
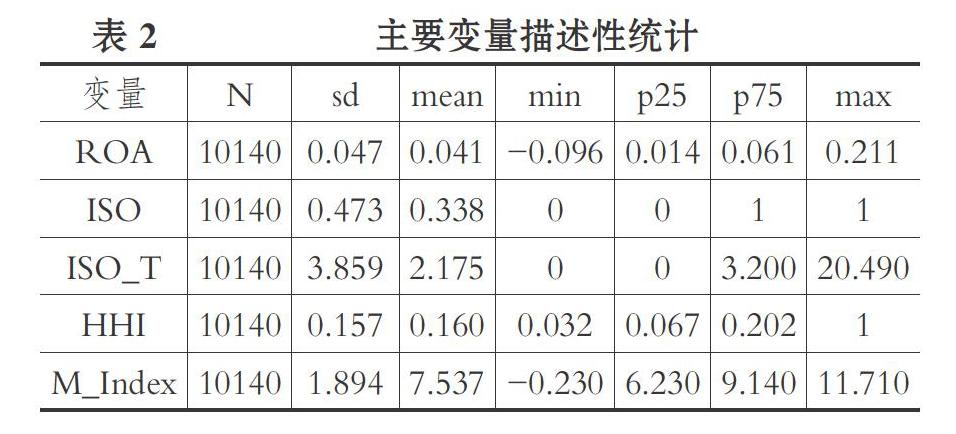
【摘要】基于2007~2018年沪深A股上市公司样本数据, 以通过ISO14001认证的时间长度作为企业环境管理体系成熟度或完整性的代理, 实证研究环境管理体系认证及其成熟度与企业盈余持续性之间的关系。 研究结果表明: 企业通过环境管理体系认证对盈余持续性具有显著正向影响, 并且通过认证的时间越长, 企业盈余持续性越高; 进一步考虑外部竞争压力后发现, 行业竞争压力正向调节环境管理体系成熟度与企业盈余持续性之間的关系, 即行业竞争性水平越高, 环境管理体系成熟度对企业盈余持续性的正向影响越显著, 但地区市场化程度的调节效应并不明显。 此外, 将盈余持续性这一概念内含的时间跨度拉长后发现, 环境管理体系认证及其成熟度同样会在一定程度上影响企业的长期盈余持续性, 且行业竞争压力的调节作用依然有效。
【关键词】环境管理体系认证;环境管理体系成熟度;盈余持续性;外部竞争压力
【中图分类号】 F275 【文献标识码】A 【文章编号】1004-0994(2021)11-0037-9
一、引言
经济社会发展与生态文明建设统筹并行已成为现代社会的共识。 在日益严格的绿色发展要求背景下, 企业为获得利益相关者的关注或认可, 可能选择加入某种自愿型环境战略, 如环境标志产品认证、清洁生产认证或自愿型环境信息披露等。 国际标准化组织(ISO)于1996年发布环境管理体系标准ISO14001, 该标准将企业的经济目标与环境目标有机统一, 能够有效指导企业建立科学的环境管理体系(EMS), 对于提高企业资源使用效率、降低环境成本和外部不经济性具有重要的潜在意义。……
登录APP查看全文