财务弹性与资本结构关系研究:一个文献综述
2021-05-27罗拥华曾飞鸥
哈尔滨学院学报 2021年5期
罗拥华,曾飞鸥
(湖南工业大学 经济与贸易学院,湖南 株洲 412007)
“财务弹性”概念最早在20世纪八、九十年代提出,主要是指企业面对内外部环境变动时利用资金和债务等应对风险的能力,分为现金弹性、负债弹性、权益弹性。学者们多用现金储存量、未使用举债能力、长短期负债比例等指标构建测度模型。
而资本结构是指企业所拥有各类资本的价值构成及比例分配,分为比例分配、调整成本、调整速度、稳定性四个方面。广义资本结构包括全部资本,狭义资本结构强调的是各种长期资本。本文中的资本结构为广义资本结构。影响资本结构的因素有内部和外部两种,内部因素有企业规模、盈利能力、成长机会等,外部因素有宏观经济、政策制度、行业差异等。[1]
一、财务弹性与资本结构比例分配
资本结构包括股权资本和债权资本,因此存在比例分配问题。高财务弹性可以为投资活动提供充足资金,缓解资金不足。[2]另外,企业可通过提高资金储备,加强负债融资能力,降低财务杠杆等方式,增强财务弹性。财务弹性与资本结构比例的作用机理(见图1)。
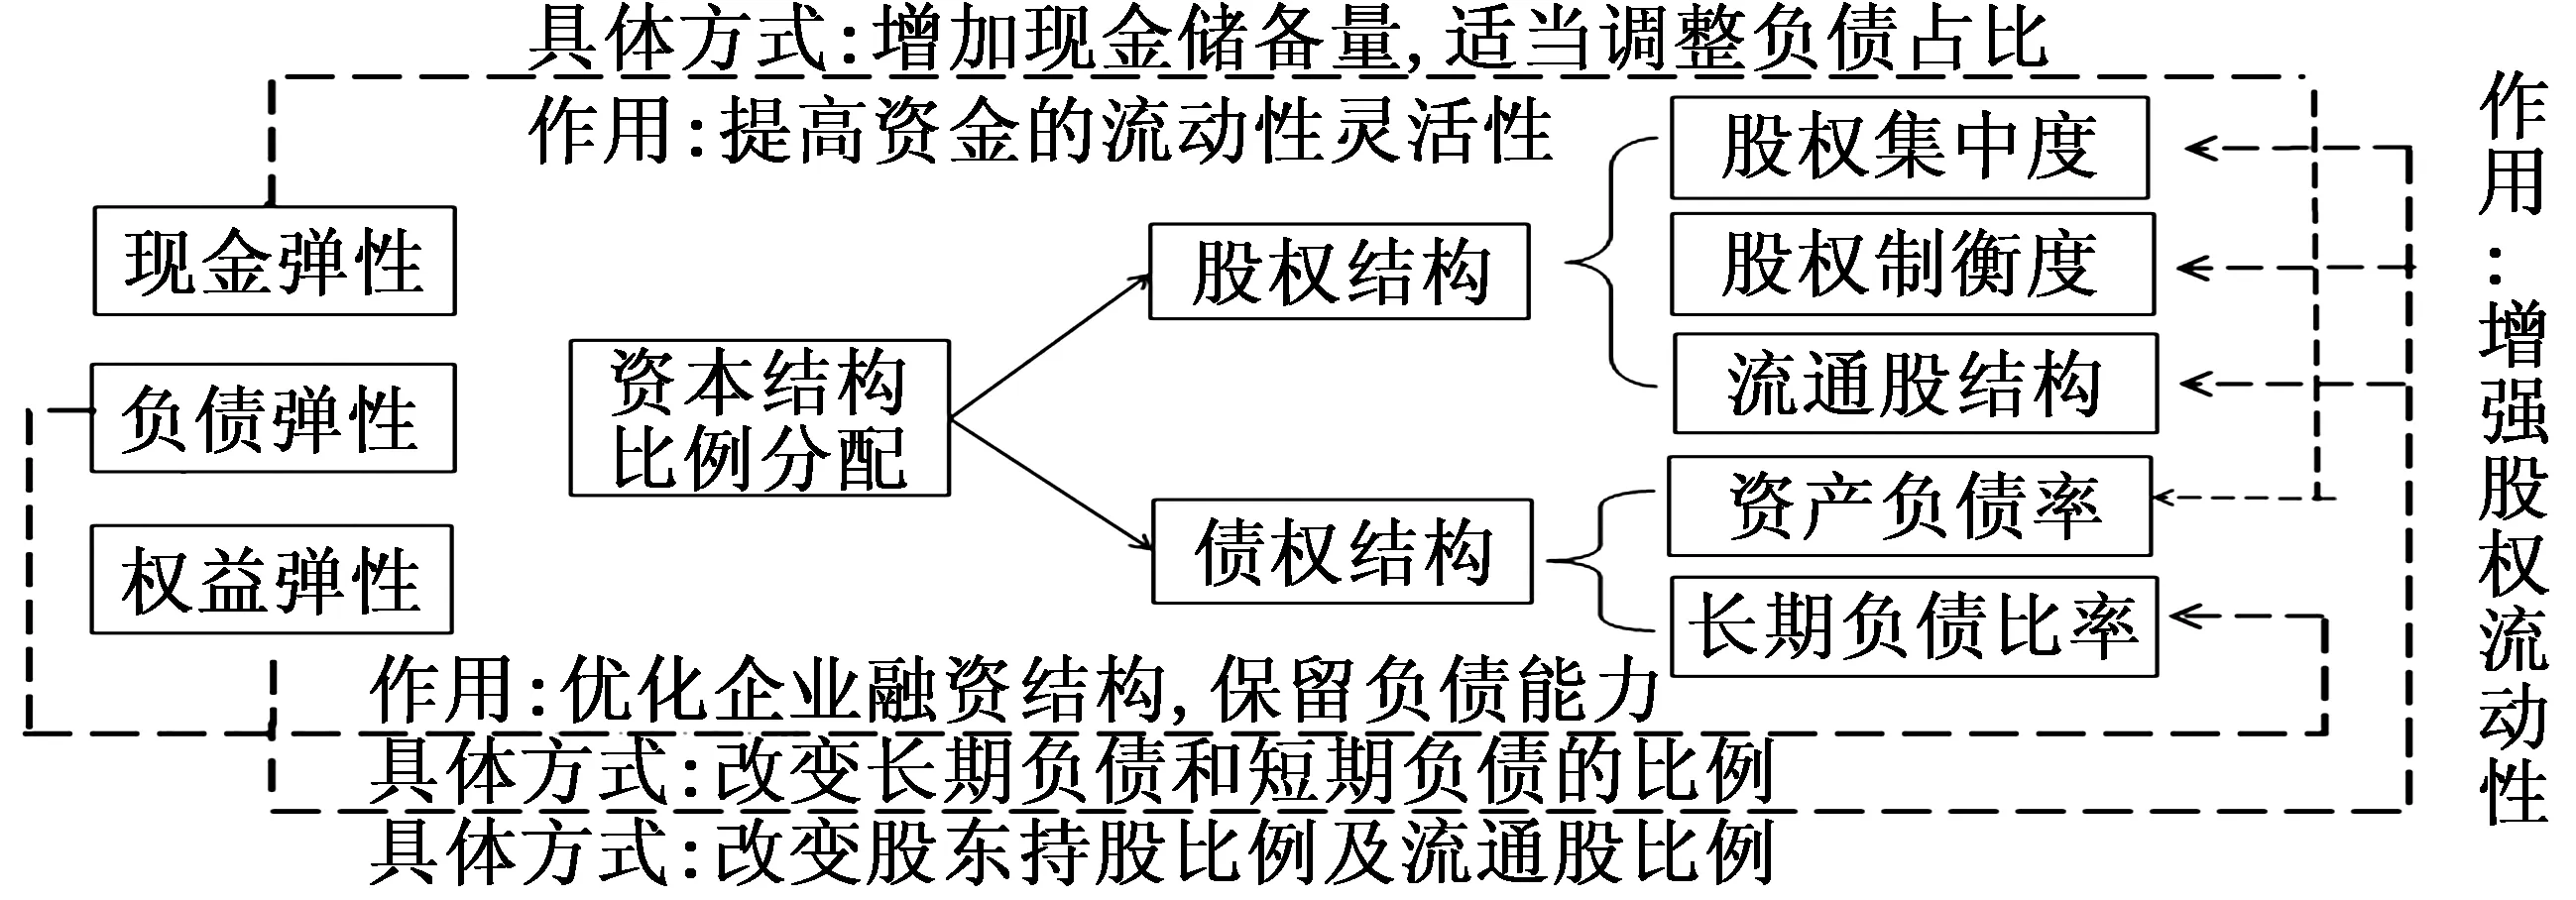
图1 财务弹性与资本结构比例分配的作用机理
二、财务弹性与资本结构调整成本
资本市场不完善、市场摩擦以及信息不对称等因素,导致企业存在资本结构调整成本。一般而言,当负债不足时,企业就会从破产成本的减少额和债务税盾中获取调整收益;当过度负债时,企业即会通过降低财务风险来获取调整收益。……
登录APP查看全文
