苹果期货与现货价格时变关联性研究
2021-02-08于凤芹刘子博
中国证券期货 2021年4期
于凤芹 刘子博
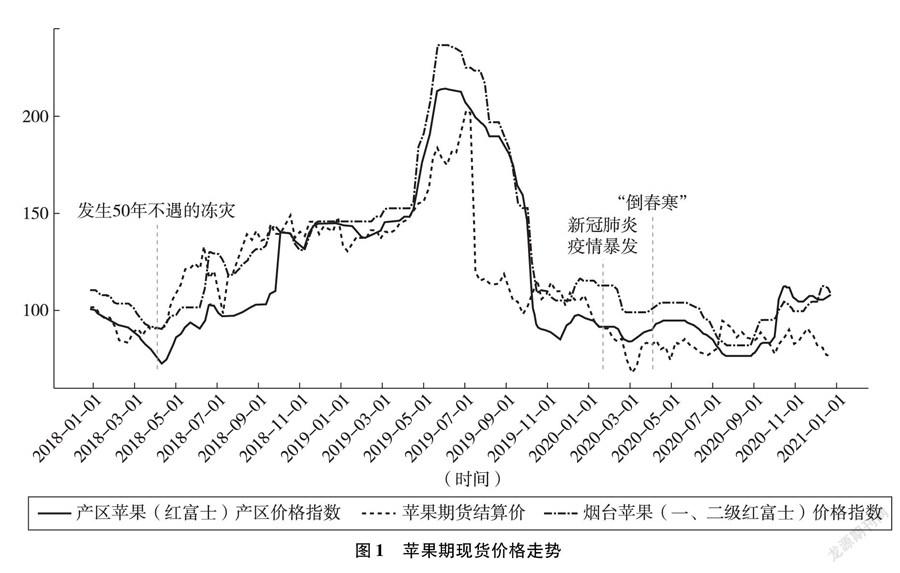
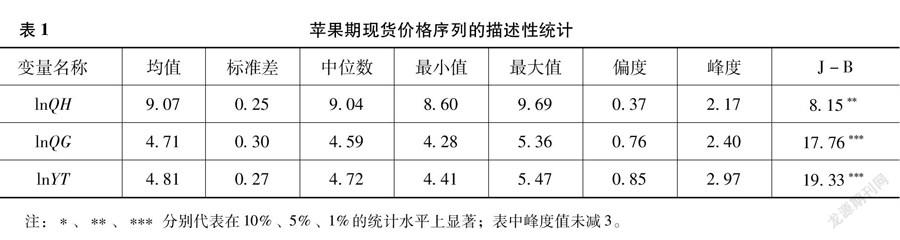
摘 要:本文通过选取苹果期货连续合约结算价、产区苹果(红富士)产区价格指数以及烟台苹果(一、二级红富士)价格指数,构建时变参数向量自回归(TVP-VAR)模型,研究了苹果期现货市场价格关联性以及外部突发事件对两者关联性的影响。研究表明,苹果期现货市场价格间具有很强的时变关联性;不同产区与期货市场的关联性具有地区差异性;外部事件冲击下,苹果期货市场价格对苹果现货市场价格的影响减弱,苹果现货市场价格对期货市场价格的影响加强。因此,基于本文结论,产业从业者在使用苹果期货市场时应注意地区差异性以及外部事件对期货市场价格引导作用减弱的影响。
关键词:苹果期货 苹果现货 关联性 TVP-VAR模型
一、引言
2021年,中央一号文件提出要加快发展乡村产业,全面实施乡村振兴,而苹果产业是乡村产业的典型代表。我国是全球苹果生产、出口和消费大国,但是苹果的生产周期长,易受天气、自然灾害等因素影响,产量不稳定、价格波动较大,直接影响苹果产区农民的收入。期货市场具有价格发现、套期保值等功能。为稳定果农收入、促进苹果产业高效发展,2017年12月,我国苹果期货应运而生。几年来,我国苹果期货是否发挥了服务实体经济的作用?苹果期货价格与现货价格之间关联性如何?期现货市场互相影响的程度怎样?不同产区是否有异质性?探寻这些问题的答案,对于深入了解我国苹果期货和现货的关系、完善我国期货市场的功能、推进苹果产业发展、助推乡村振兴具有重要意义。……
登录APP查看全文