业绩快报自愿披露、产权性质与审计费用
2021-01-28陈和平康悦
会计之友 2021年4期
陈和平 康悦
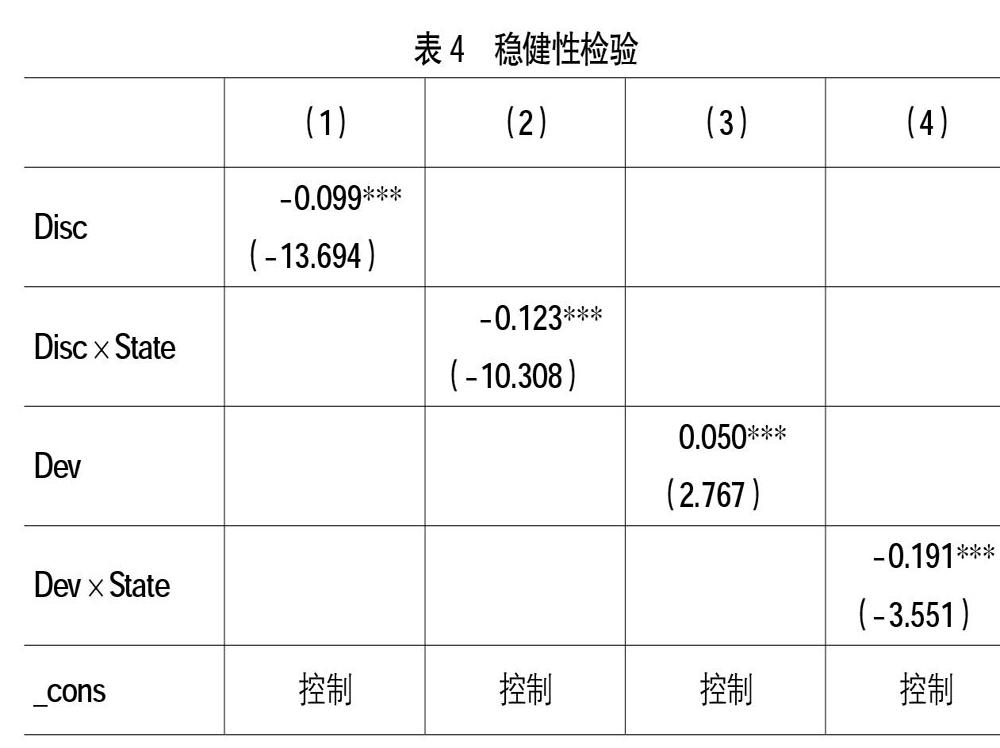
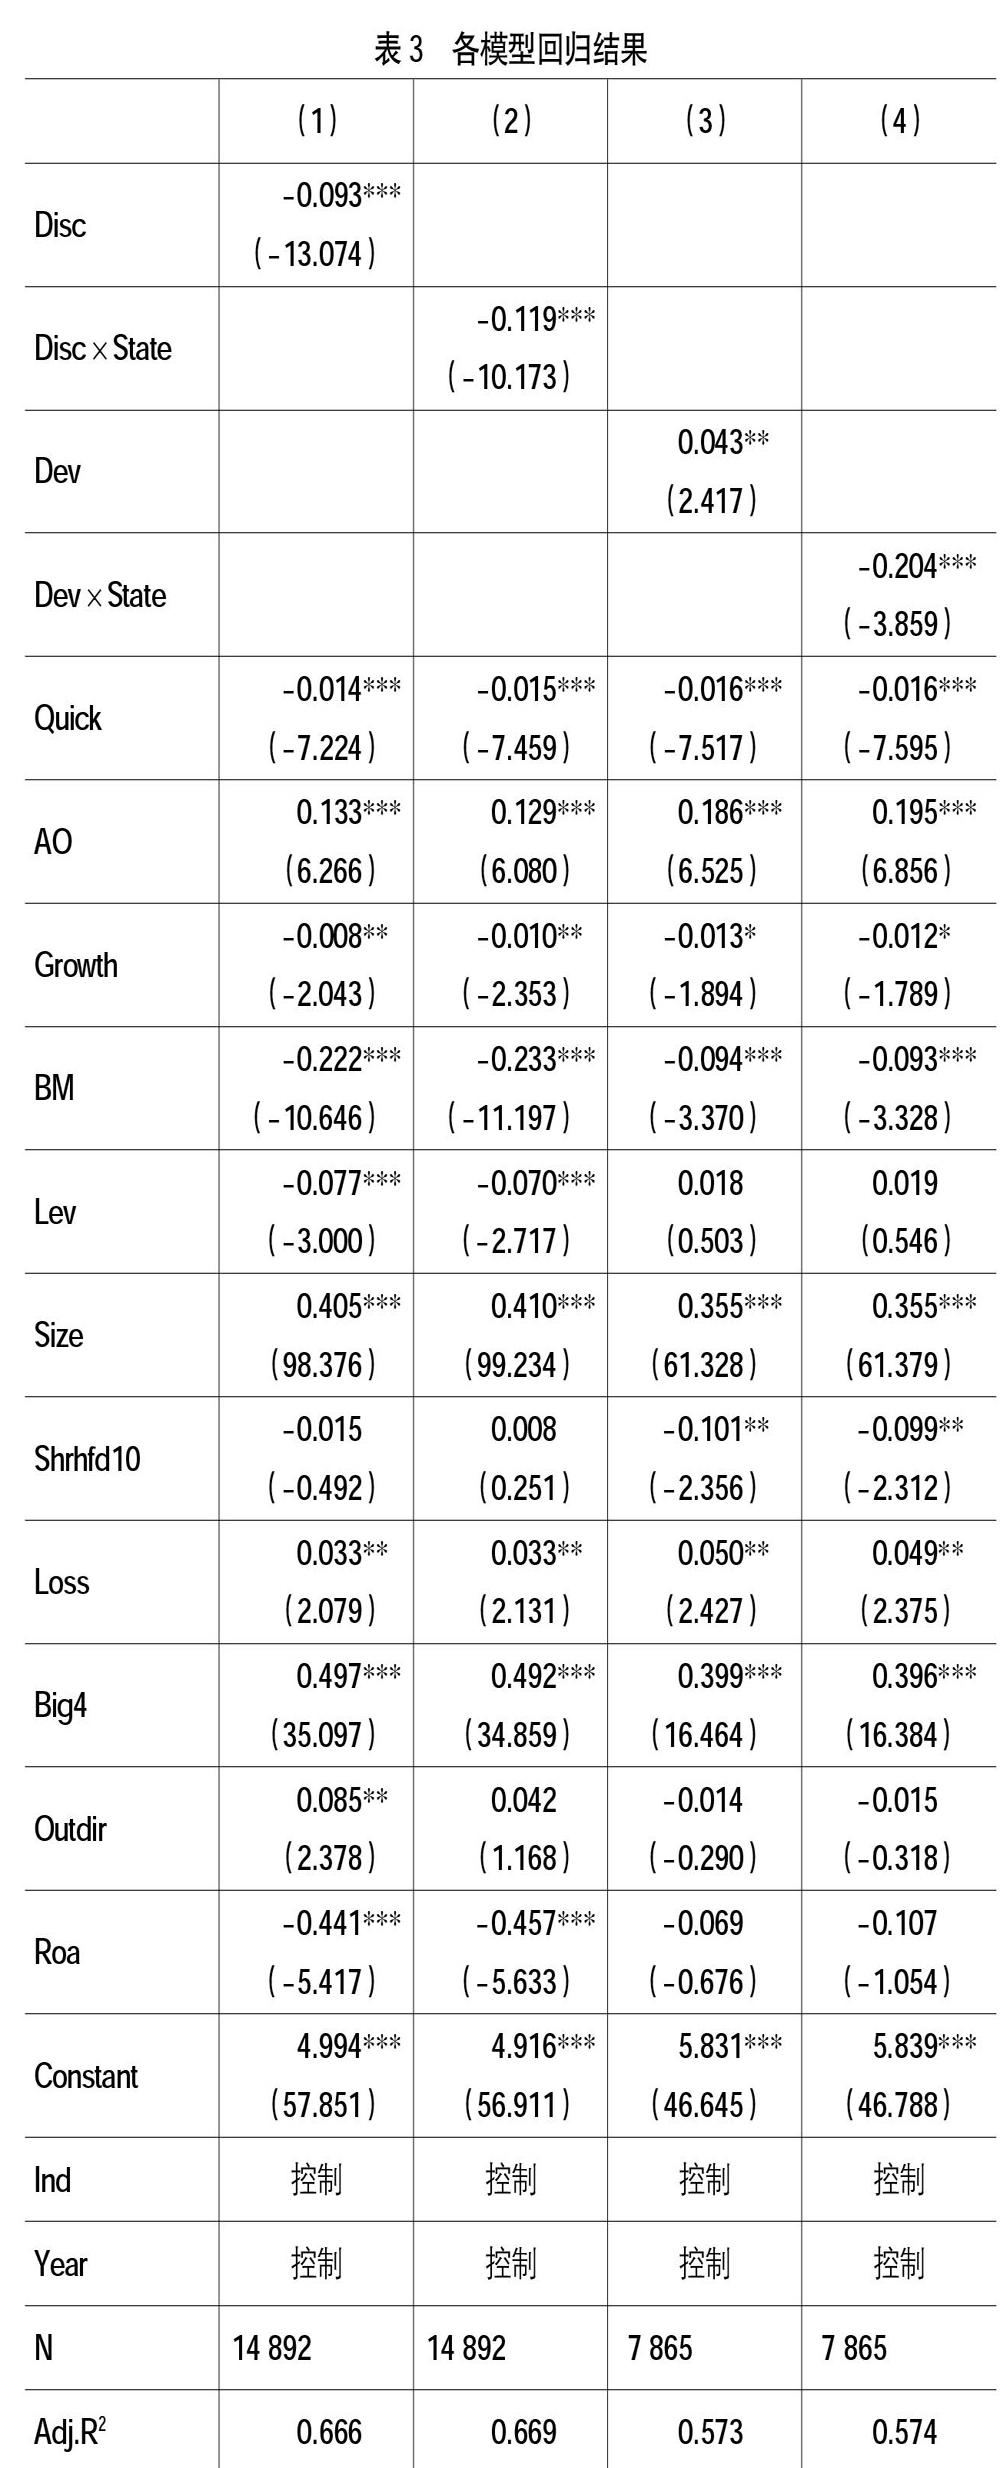
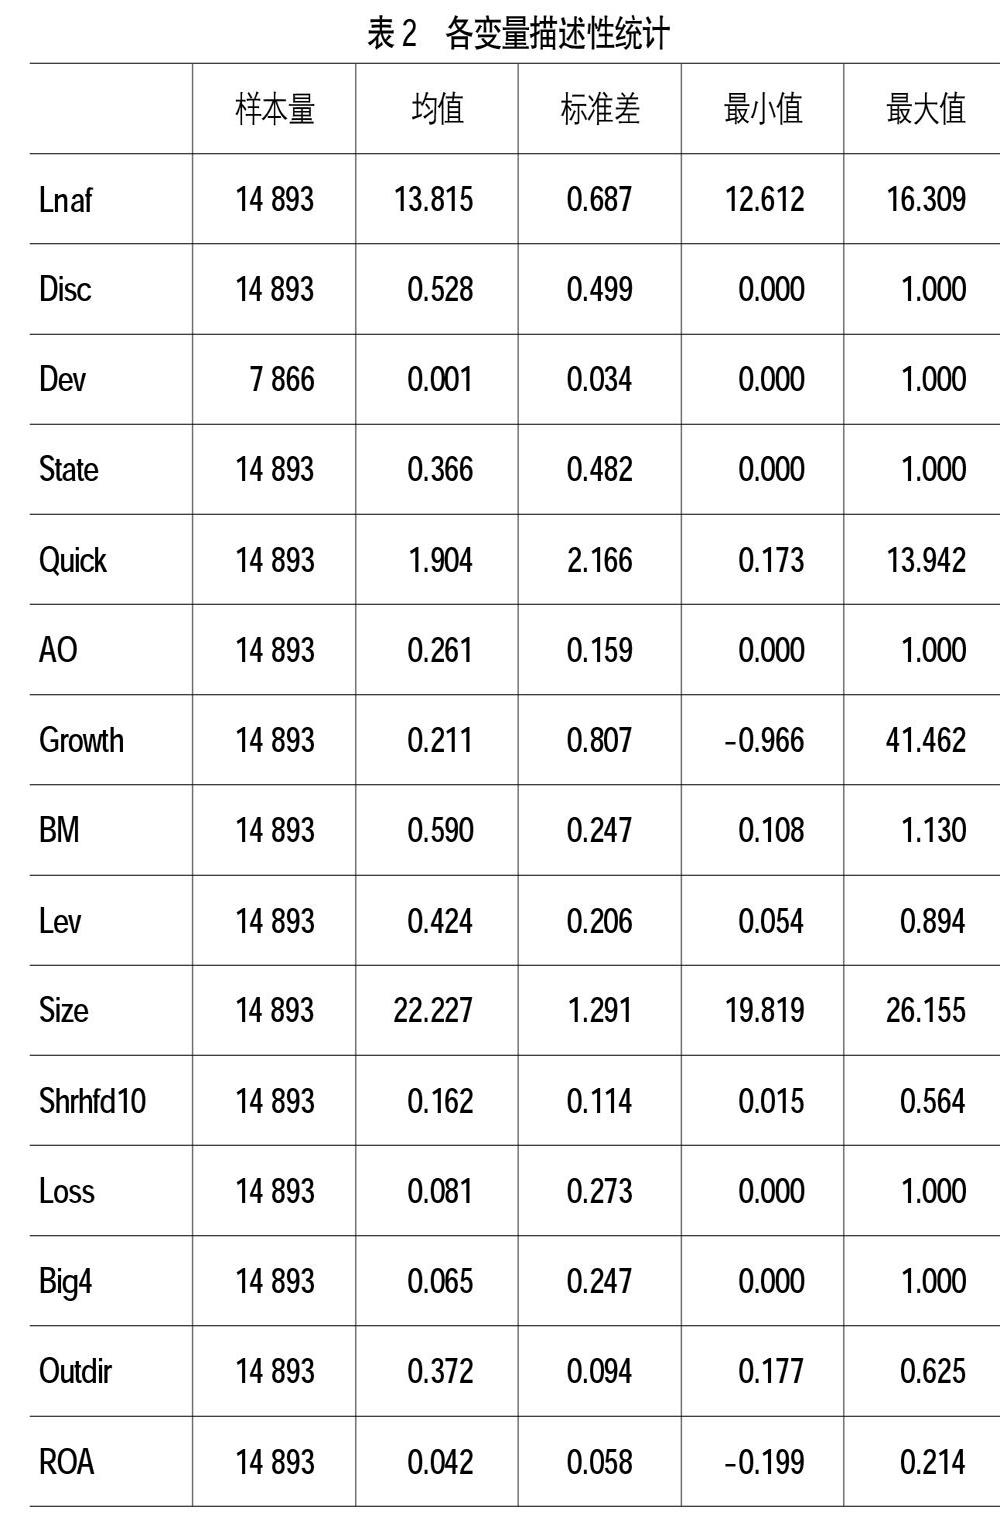
【摘 要】 基于沪深A股上市公司2013—2018年数据,探讨了业绩快报自愿披露及其质量对审计费用的影响,以及产权性质对上述关系的调节作用。研究发现,业绩快报自愿披露与审计费用之间呈显著负相关;在自愿披露的前提下,业绩快报重大错报与审计费用之间呈显著正相关。进一步研究发现,自愿披露业绩快报与审计费用之间的负向关系在国有企业中更显著,而业绩快报重大错报与审计费用的正向关系在民营企业中更显著。研究结果表明,企业自愿披露业绩快报及其质量有助于审计师评估企业重大错报风险水平,影响审计费用,而产权性质在其中的调节作用显著。
【关键词】 业绩快报自愿披露; 业绩快报重大错报; 产权性质; 审计费用
一、研究背景
世界各国为提高会计信息质量,相继制定各种举措来缓解定期报告披露滞后性而带来的信息不对称,如美国、新加坡等国缩短年报披露期限,日本等国实施业绩快报等。而我国则采取定期报告披露时限不变,引入业绩快报制度等措施来提高信息披露的及时性。与业绩预告有所不同,业绩快报是上市公司会计年度结束后,定期报告公告前初步披露未经审计师审计的上年度主要财务数据和指标[1],是管理层在资产负债表日后基于已有相关会计信息对经营成果进行预估的行为决策[2],可靠性高。深交所于2004年12月首次发文要求中小企业板块上市公司强制披露业绩快报,上交所也于2005年2月鼓励上市公司披露业绩快报。……
登录APP查看全文