创始人政治关联、家族企业代际传承与会计稳健性
2021-01-28陈建林贺凯艳刘天溶
会计之友 2021年4期
陈建林 贺凯艳 刘天溶
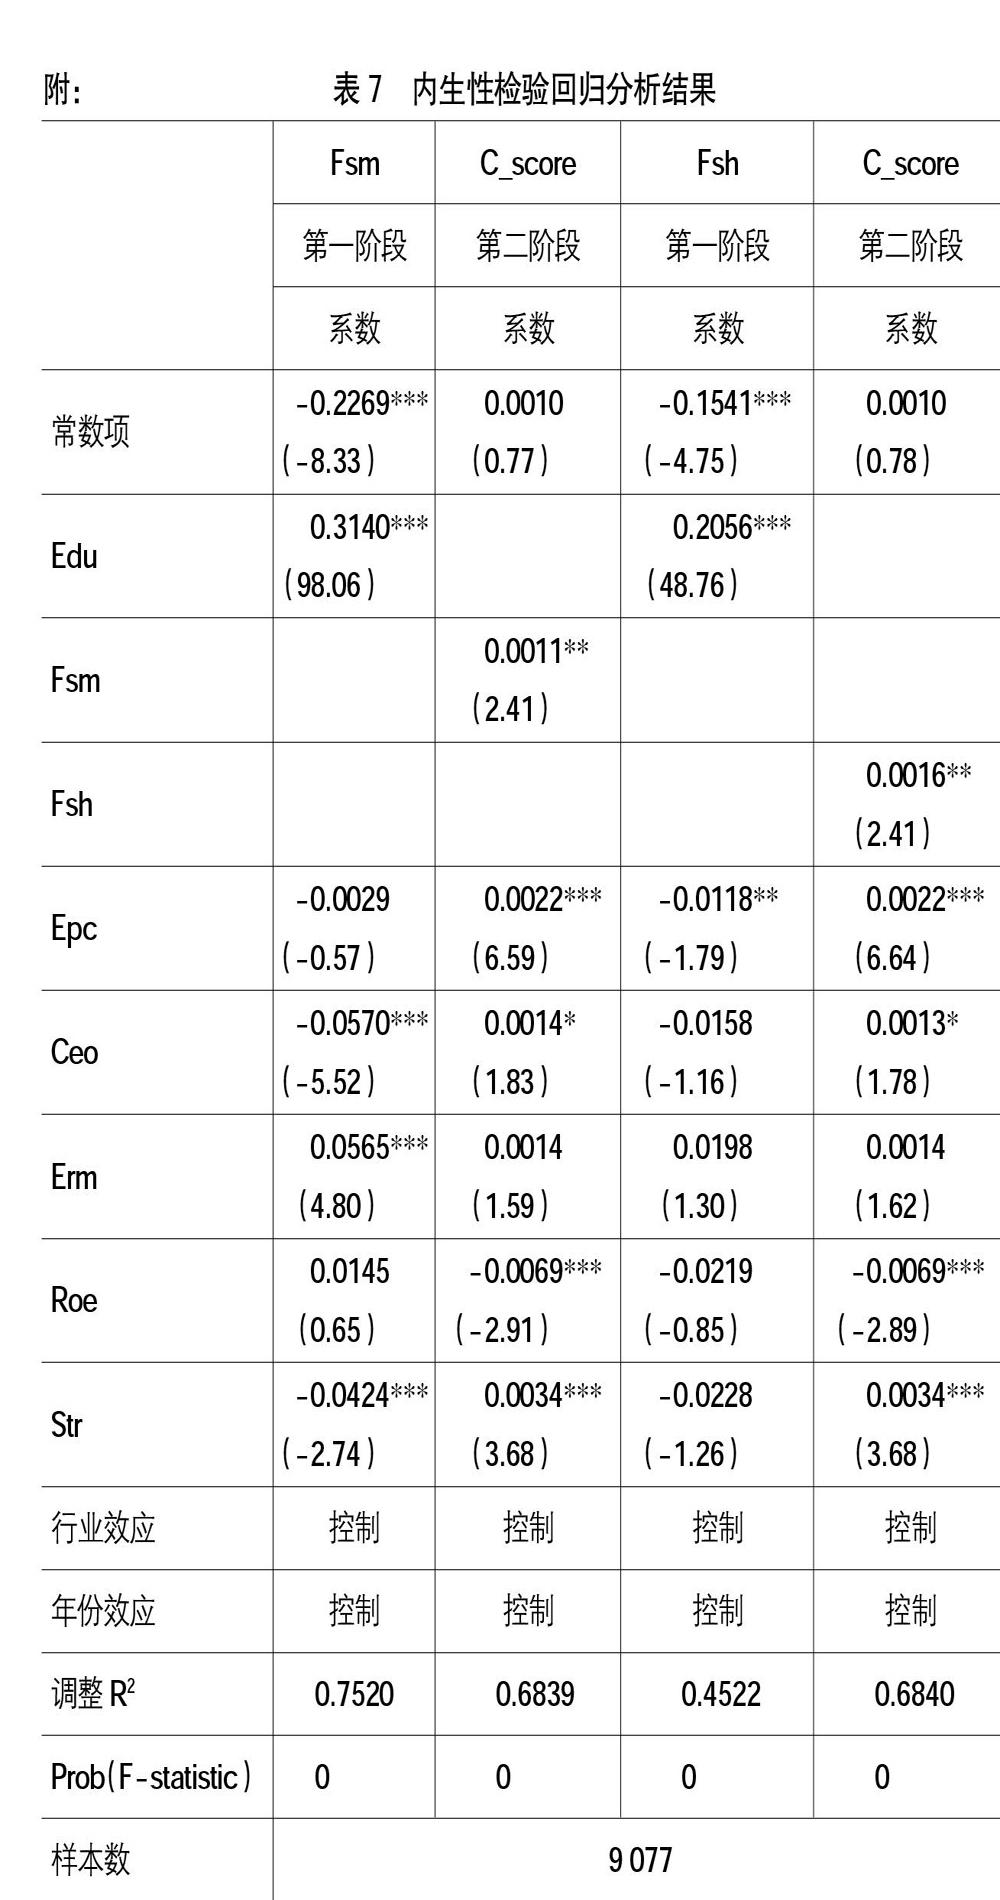
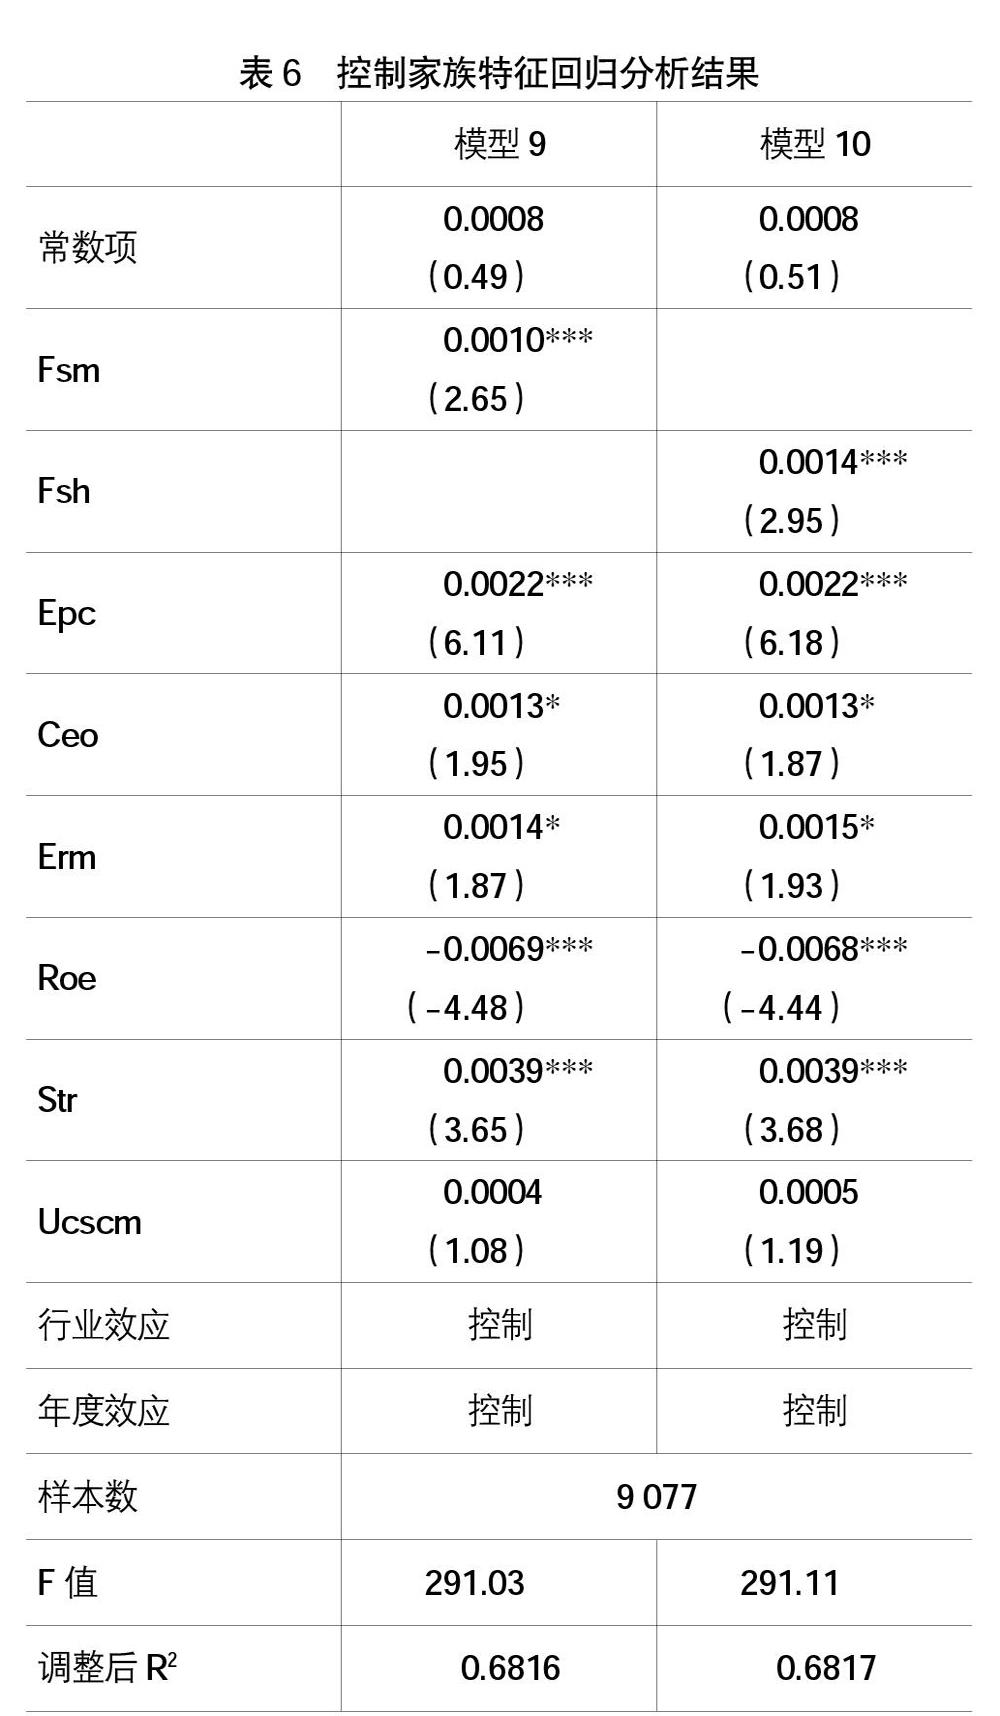
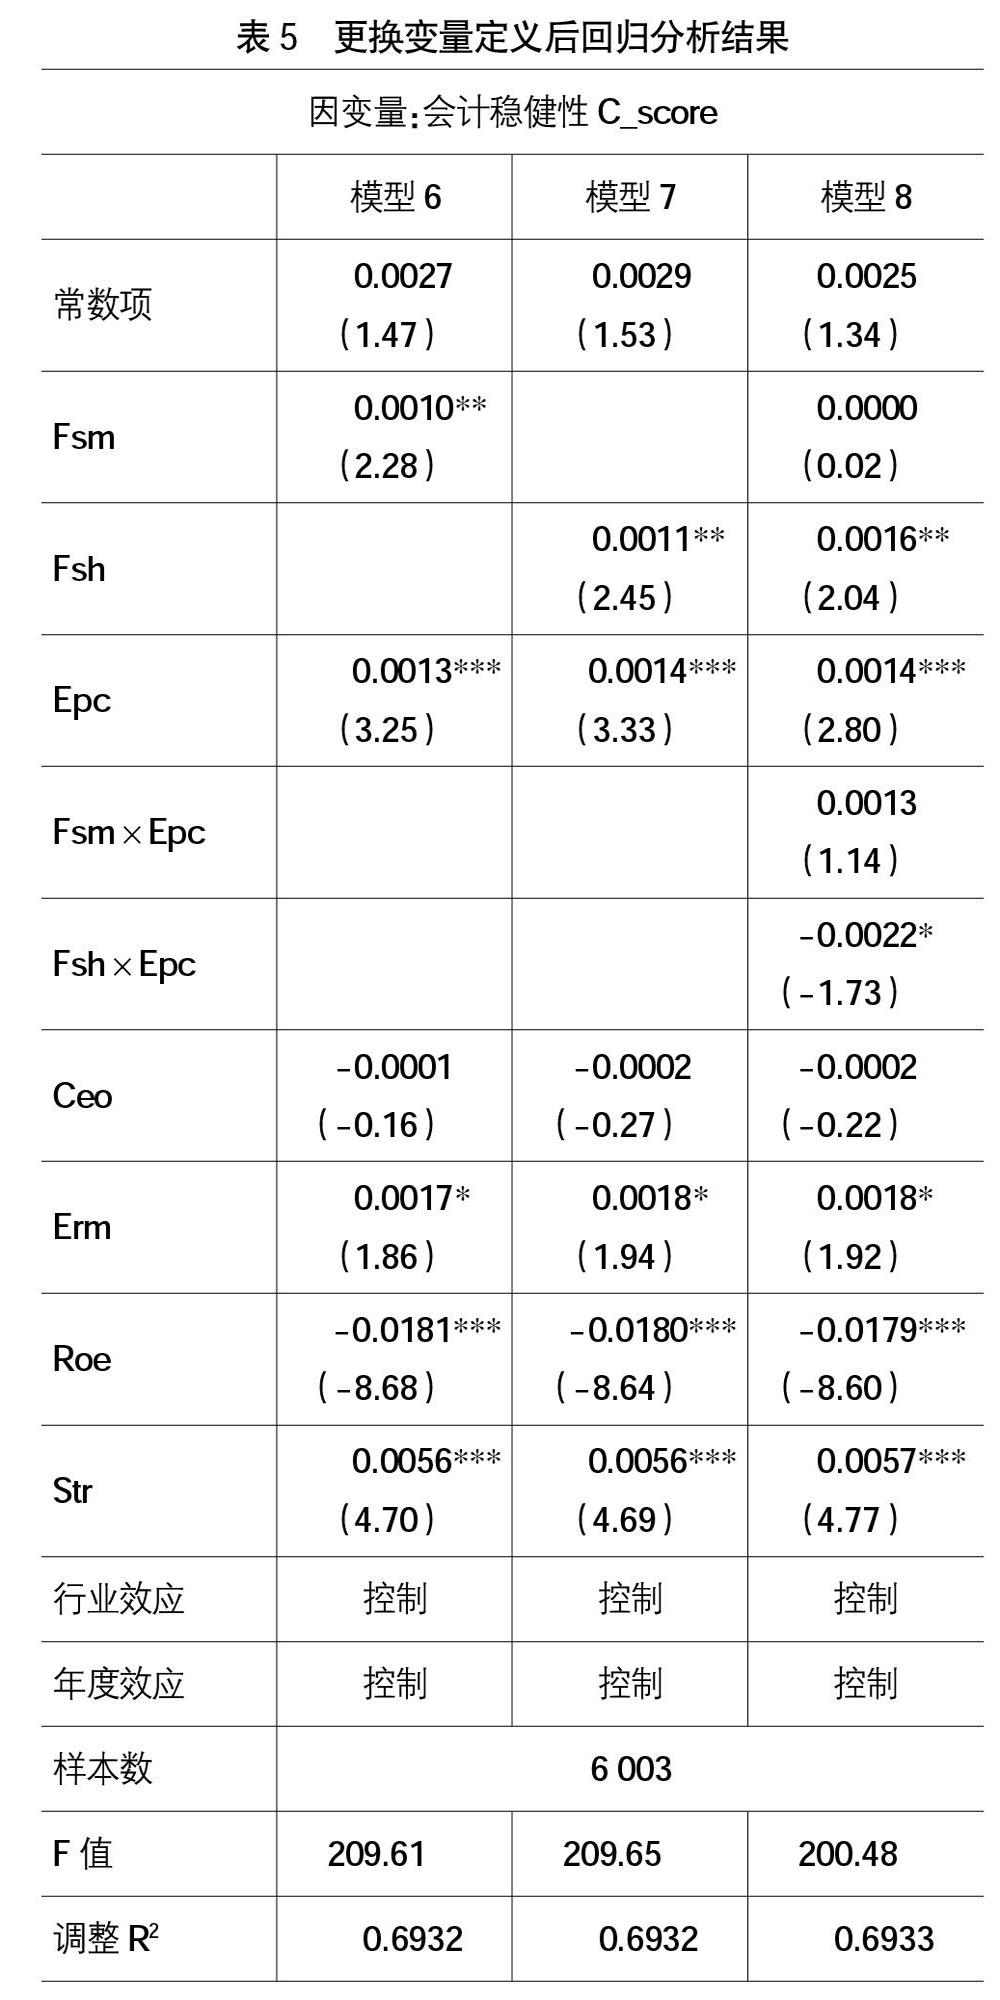
【摘 要】 代际传承是决定当前中国家族企业持续发展的重要问题。文章选用2009—2019年中国上市家族企业数据,从管理权传承与股权传承角度研究代际传承对家族企业会计稳健性的影响,并进一步探讨创始人政治关联对上述关系的调节作用。研究结果发现:家族企业的股权传承和管理权传承会对企业会计稳健性产生正面影响;从创始人特质视角出发,创始人政治关联会削弱家族企业代际传承对会计稳健性的促进作用。文章基于管理权传承与股权传承视角,探讨代际传承对于会计信息质量的影响,有助于丰富家族企业代际传承方式的研究;另外,从创始人特质视角拓展家族企业代际传承与会计稳健性关系的研究,有助于丰富家族企业代际传承的后果研究。
【关键词】 家族企业; 代际传承; 会计稳健性; 政治关联; 创始人特质
一、问题的提出
改革开放初期建立的家族企业已经进入权力实质交接期[1],所以我国家族企业已经进入交接班的高发期[2],代际传承成为我国家族企业当前遇到的重要挑战。基于中国样本数据的研究发现,创始人喜欢将管理权传递给亲属,在中国家族企业中“子承父业”是一种较为普遍的继任方式[3]。那么,在中国家族企业中“二代接班”是否会对企业的财务会计决策产生影响呢?
会计稳健性的定义是:会计上对于好消息确认的依照标准比坏消息确认的依照标准更为严格[4]。会计稳健性意味着企业在确认不确定的经济业务时,不能过高估量企业的资产,同时不能过低估量企业的负债。……
登录APP查看全文