CFO地位对企业现金持有的影响研究
2021-01-13曾辉祥何煜李雪梅肖燕
金融发展研究 2021年12期
关键词:机构投资者
曾辉祥 何煜 李雪梅 肖燕

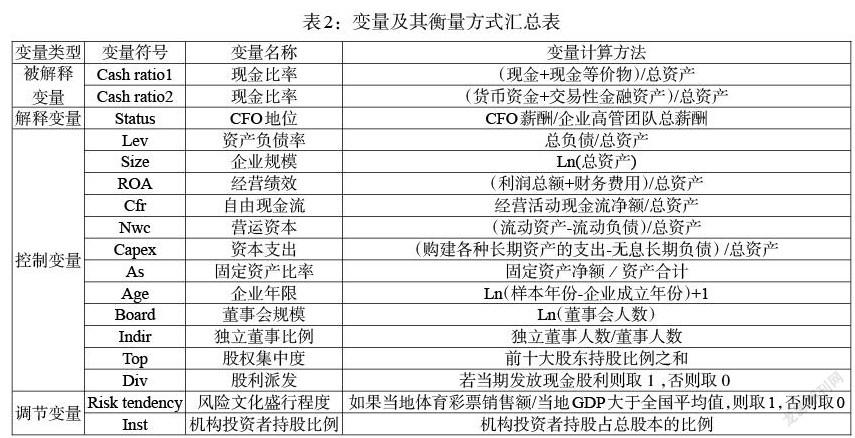


摘 要:CFO作为高管团队中极为重要的一个角色,在企业现金持有决策中具有核心地位,其个人特质对现金持有的影响一直是学术界的研究热点。本文以2015—2019年沪深两市A股上市公司为研究样本,基于固定效应模型实证检验了CFO地位对企业现金持有水平的影响以及风险文化和机构投资者对二者关系的调节作用。研究发现,CFO地位越高,企业现金持有水平越高。随着地区风险文化程度的加强,CFO地位对企业现金持有水平的正向影响也会增强。而机构投资者持股比例的提高会在一定程度上削弱CFO地位对企业现金持有水平的正向影响。本文不仅从理论上拓宽了CFO对公司现金持有决策影响的研究,也为完善公司的治理结构及决策程序提供了参考,有利于企业优化现金类资金的管理。
关键词:CFO地位;现金持有;风险文化;机构投资者
中图分类号:F830.91 文献标识码:A 文章编号:1674-2265(2021)12-0003-10
DOI:10.19647/j.cnki.37-1462/f.2021.12.001
一、引言
现金是企业的核心资产,企业的现金储备可以保障其流动性,有利于其健康运营和规避各种风险。但是,现金具有低收益、易被操纵等特点,持有过多的现金并不利于企业的发展,因此,企业的现金持有决策显得尤为重要。一方面,基于权衡理论与代理理论,学术界对企业现金持有的动机与影响因素进行深入研究,发现企业为了满足日常经营的需要(Orr,1996)[1],应对外部融资环境的不确定性(Han和Qiu,2007)[2]或投机环境的不确定性(Myers和Majluf,1984)[3]而持有现金。公司财务特征(Opler等,1999)[4]、公……
登录APP查看全文