管理者过度自信、会计稳健性与制造业投资效率
2021-01-13周登宪
金融发展研究 2021年12期
周登宪


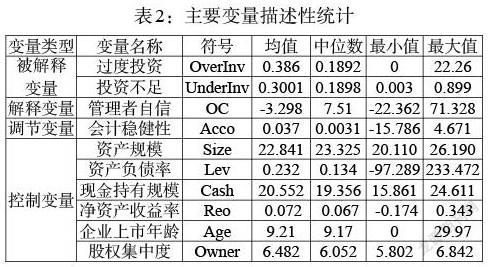
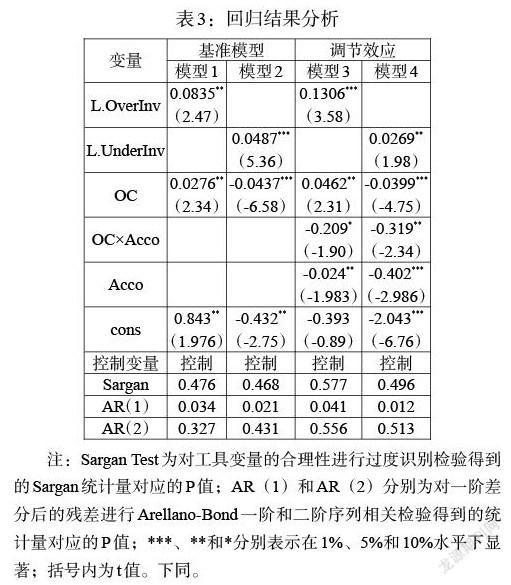

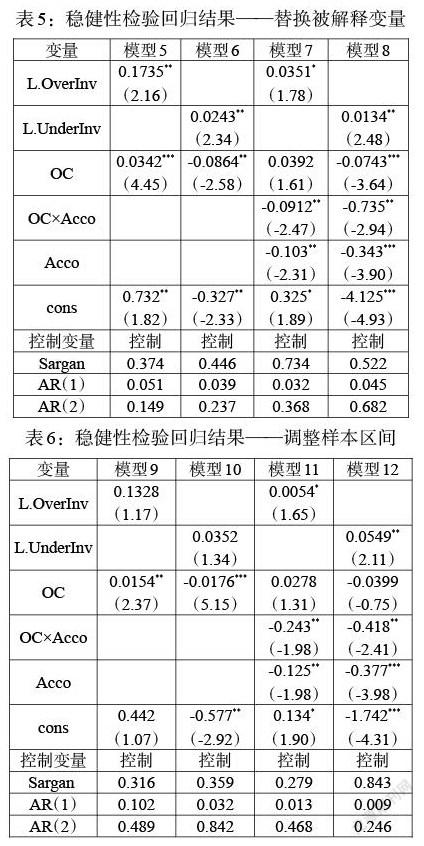

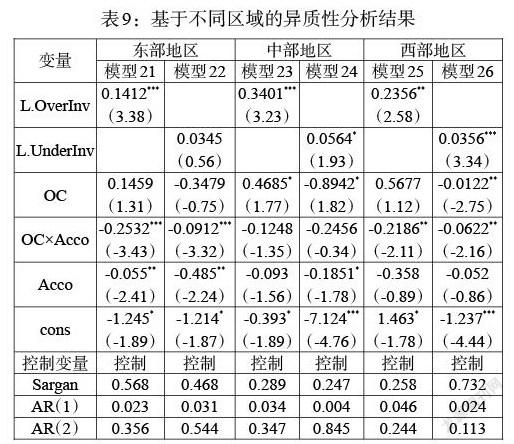
摘 要:本文以2010—2020年沪深两市制造业上市企业为样本,建立动态面板模型,实证检验了制造业企业管理者过度自信、会计稳健性与企业投资的关系。研究发现:当企业存在过度投资时,管理者过度自信将会进一步加剧过度投资程度;当企业存在投资不足时,管理者过度自信将会凭借积极的负债策略,一定程度上缓解投资不足。调节效应检验发现会计稳健性可以抑制制造业企业过度投资行为,缓解投资不足,降低管理者过度自信对制造业过度投资的推动作用,增强其对制造业投资不足的缓解效应。异质性检验发现会计稳健性的调节效应在非国有企业、东部地区、小规模企业表现更明显。
关键词:过度自信;会计稳健性;过度投资;投资不足;异质性
中图分类号:F830 文献标识码:A 文章编号:1674-2265(2021)12-0052-08
DOI:10.19647/j.cnki.37-1462/f.2021.12.007
一、引言
改革开放以来,我国制造业发展迅速。根据国家统计局数据,2019年我国制造业增加值达到26.9万亿元,占全球比重28.1%,连续十年保持世界第一制造大国地位。但是,我国制造业也存在大而不强、全而不优的问题,基础能力依然薄弱,关键核心技术仍然受制于人,“卡脖子”风险较为突出。当前,我国已进入高质量发展阶段,必须坚持新发展理念,深入实施制造强国战略,推动制造业做优做强。
制造业做优做强离不开投资。只有合理引导制造业投资方向,优化制造业投资结构,提高投资效率,才能充分发挥有效投资的关键作用,补齐制造业短板弱项。但是……
登录APP查看全文