控股股东股权质押、公司治理与财务风险
2020-11-02张原宋丙沙
财会月刊·下半月 2020年10期
张原 宋丙沙
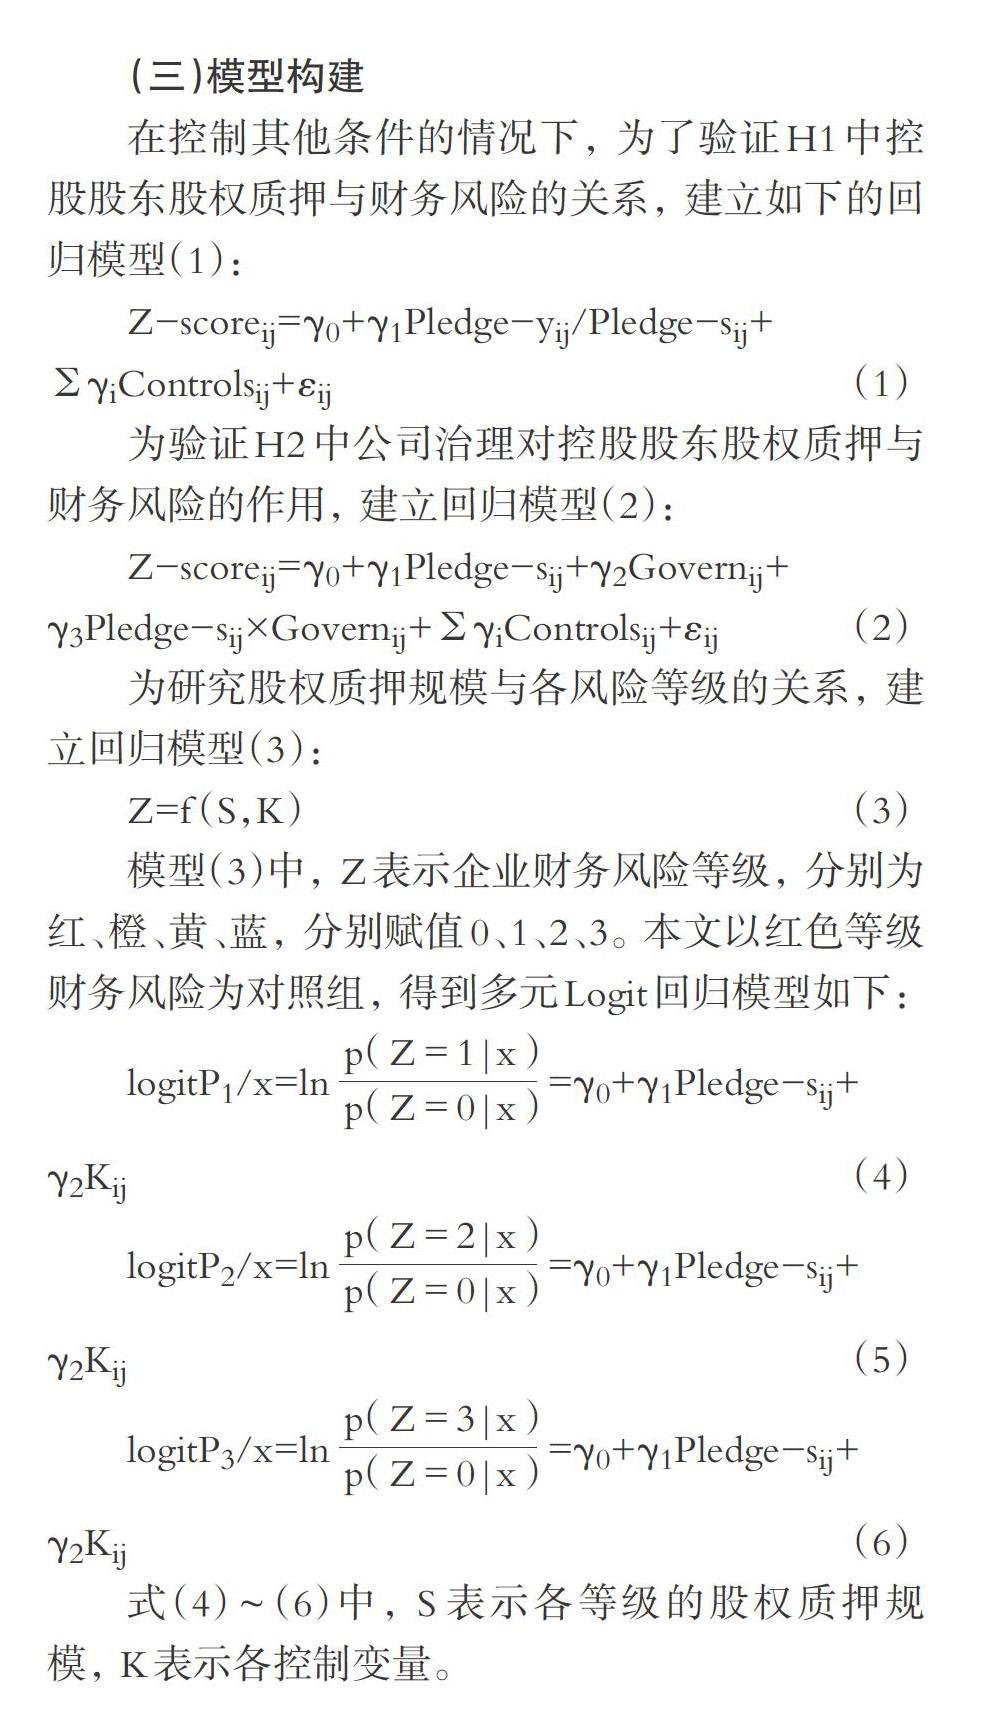
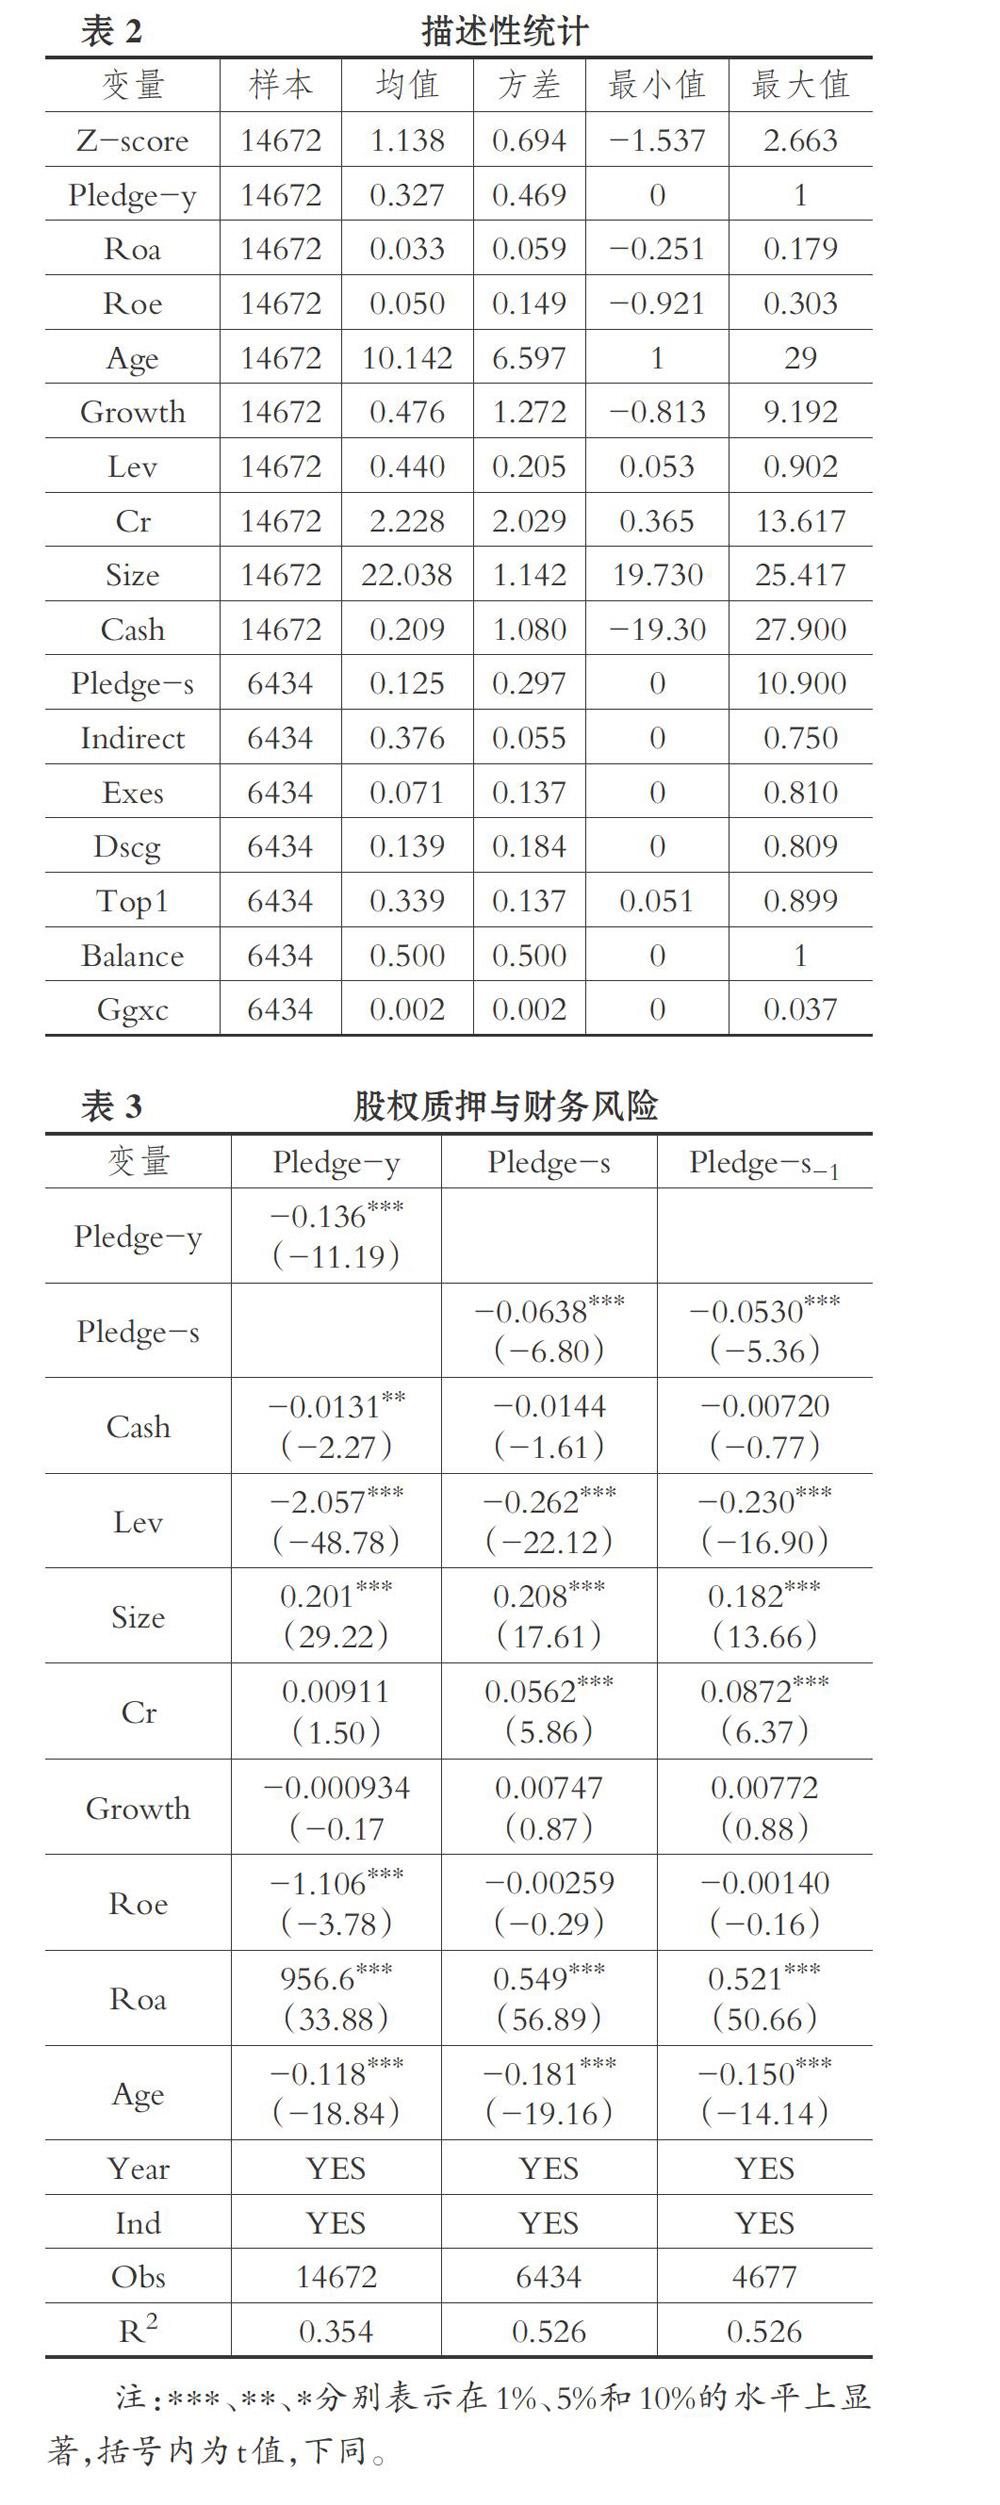
【摘要】基于我国A股上市公司2008 ~ 2018年的样本, 以控股股东股权质押为对象, 研究其对财务风险的影响, 并检验公司治理在两者关系中的作用; 进一步将财务风险分为红、橙、黄、蓝四个预警等级, 将控股股东股权质押分为“小、中小、中大、大”四种规模, 运用多元Logit模型构建控股股东股权质押下的财务风险预警机制。 结果表明:控股股东进行股权质押的上市公司财务风险更高, 且质押规模越大越可能导致较高等级的风险预警; 不同的公司治理维度在控股股东股权质押对财务风险的影响中发挥了不同的作用, 独立董事比例、股权集中度、内部制衡度越高管理层越倾向于“监督”, 而董事持股比例、高管持股比例、高管薪酬越高管理层越倾向于“合谋”。
【关键词】控股股东;股权质押;公司治理;风险预警;多元Logit
【中图分类号】F272 【文献标识码】A 【文章编号】1004-0994(2020)20-0152-9
一、引言
股权质押是指上市公司股东以其持有的上市公司股权为质押对象, 向金融机构申请贷款的融资行为[1] 。 国泰安数据库显示, 2018年沪深两市共2727只个股涉及股权质押, 股权质押行为日益普遍。 我国资本市场的日益完善为股权质押融资创造了必要条件:其一, 排除金融危机、个股崩盘等极端情况, 上市公司股票在股票市场供需关系的引导下自由流动, 变现速度快、变现门槛低、积压风险较小, 可在较大程度上满足金融机构对质押贷款的风险控制需求, 从而广受银行、证券公司等青睐。 其二, 股票逐渐成为衡量上市公司所有权价值的重要标准之一[2] 。……
登录APP查看全文