会计本质:基于哈耶克自发秩序原理及马克思簿记观点
2020-08-21褚建国
财会月刊·上半月 2020年8期
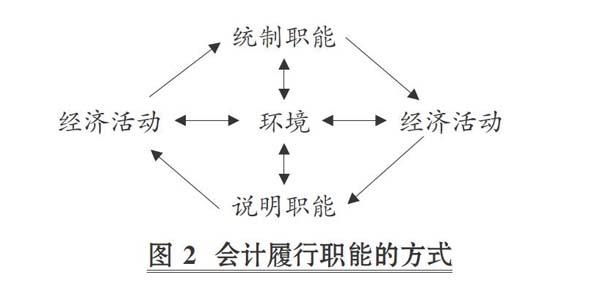
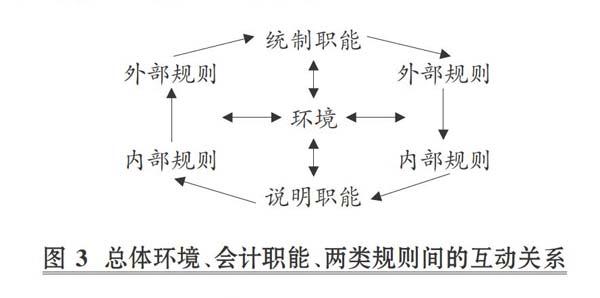
【摘要】统制及说明经济活动是会计本质, 它是会计自生自发的秩序规则。 它既是会计工作规律, 也是会计的原理解释和模式预测, 它既是会计的思想理论, 也是会计职能和会计工具。 会计在社会经济体系中发挥着统制及说明生产力和生产关系的双重作用, 是人类社会认识世界和改变世界不可或缺的手段和工具, 是整个社会科学体系的核心。
【关键词】会计本质;会计职能;劳动对象;服务对象;会计思想理论;会计理论工具
【中图分类号】 F230 【文献标识码】A 【文章编号】1004-0994(2020)15-0077-7
国际会计准则对会计目的的认定是不正确的, 存在概念模糊、缺失控制、脱离实际、立场错误四大问题, 根源在于对会计本质的模糊认识。 而研究会计目的, 必须先研究会计本质[1] 。 恩格斯曾指出, 必须先研究事物, 而后才能研究过程。 必须先知道一个事物是什么, 而后才能觉察这个事物中所发生的变化[2] 。 而关于会计本质, 理论界有多种不同认识。 有人认为会计是一个信息系统, 有人认为会计是管理活动, 有人认为会计是控制系统。 对会计本质不能简单直观地去认识, 要从历史和现实两方面研究会计与社会的关系, 研究会计的社会功能和作用。 本文认为, 统制及说明经济活动是会计本质。
一、会计的由来与规律
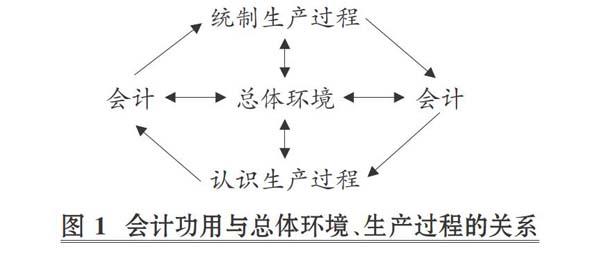
会计是一个古老的社会现象, 结绳记事是人类社会最早的会计工作[3] 。 而关于会计功用及规律, 马克思从近代社会的经济的连动法则视角曾做过论述。 他指出: “生产过程愈采取社会的规模, 愈失去纯粹个人的性质, 则簿记——当作生产过程之统制及观念的总括——就愈成为必要。……
登录APP查看全文