生产商或经销商出租人对融资租赁的会计处理
2019-06-13周华
会计之友 2019年12期
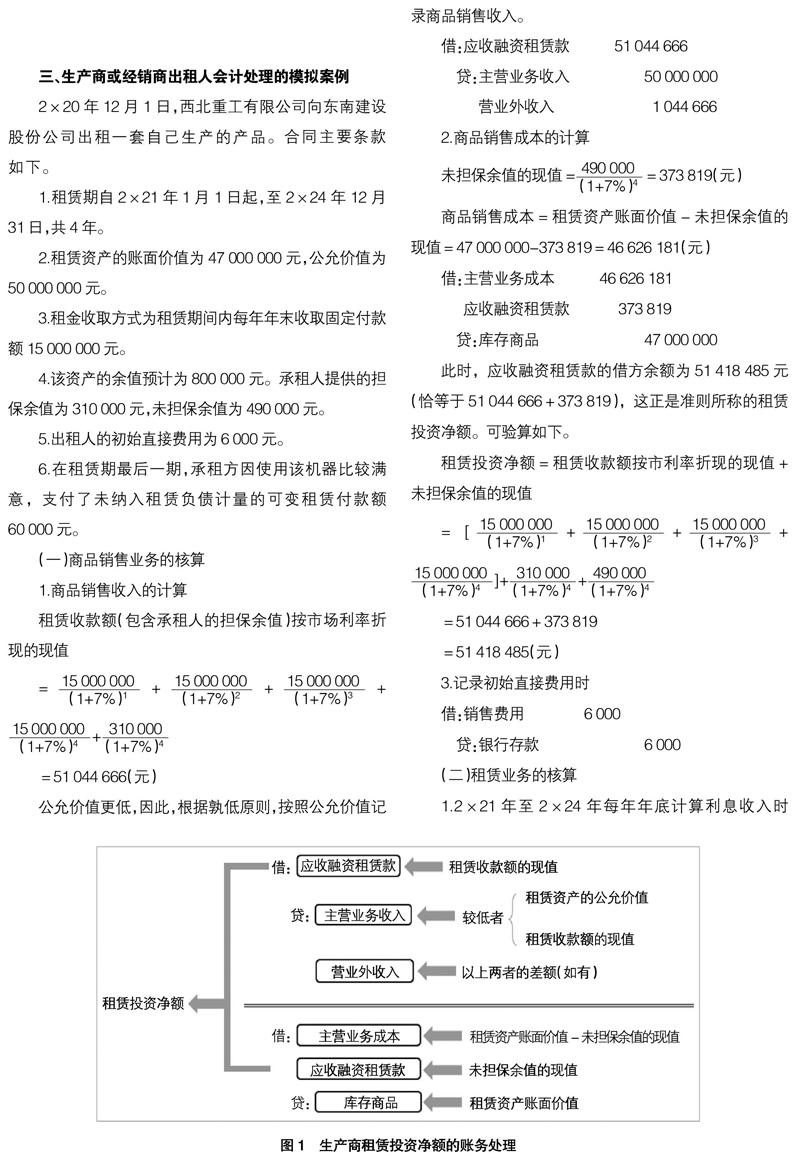
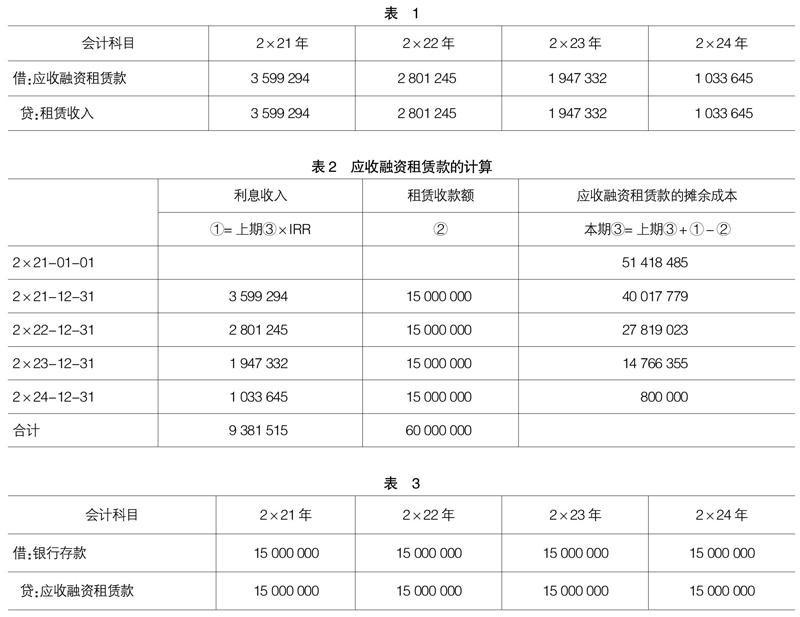
【摘 要】 如何计算销售环节的利润,是生产商或经销商出租人会计处理的难点所在。文章对准则中的会计规则进行了简要梳理,并通过模拟案例阐释了生产商(或经销商)出租人的会计处理要领,在此基础上对租赁准则的若干疑难问题进行了理论分析。生产商(或经销商)出租人在销售环节的会计处理要点是,在记录销售收入的同时,需要把租赁收款额的现值计入应收融资租赁款。在记录销售成本的同时,需要把未担保余值的现值计入应收融资租赁款。如此,生产商(或经销商)出租人的应收融资租赁款额就是租赁收款额的现值和未担保余值的现值之和,也就是租赁投资净额。
【关键词】 生产商或经销商出租人; 使用权资产; 租赁负债; 租赁付款额
【中图分类号】 F230;F275.2 【文献标识码】 A 【文章编号】 1004-5937(2019)12-0136-03
2018年12月7日,财政部修订印发《企业会计准则第21号——租赁》[1]。在境内外同时上市的企业以及在境外上市并采用《国际财务报告准则》或《企业会计准则》编制财务报表的企业,自2019年1月1日起施行;其他执行《企业会计准则》的企业自2021年1月1日起施行。其中,生产商或经销商出租人对租赁合同的会计处理是该准则中的难点和重点之一。对于这一问题,《国际财务报告准则第16号——租赁》[2](IFRS 16)仅仅在示例部分给出了原则性的说明,会计实务和会计教育领域迫切需要对生产商或经销商出租人的会计处理规则给出全流程的简明分析。有鉴于此,本文结合模拟案例对生产商或经销商出租人的会计处理规则进行简要解读,同时给出相应的理论分析,供业界同仁参考。……
登录APP查看全文
