二元结构理念下政府税务会计的嵌入与应用
2019-06-13唐建纲
会计之友 2019年12期
唐建纲
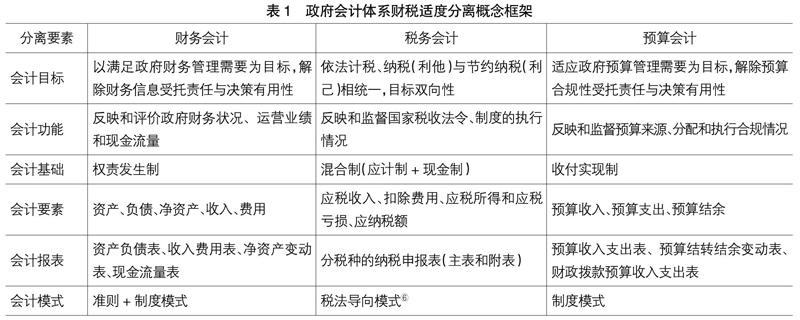
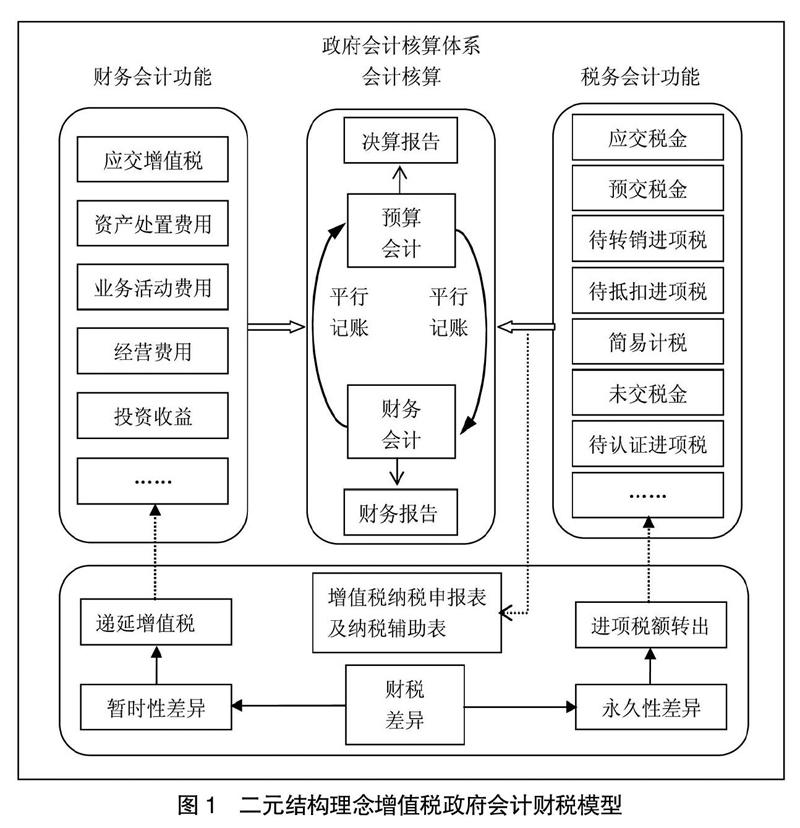
【摘 要】 税务会计是从财务会计中分离出来并独立于预算会计的专门会计,混合式传统政府会计模式不能同时实现财务会计、预算会计和税务会计目标与功能。借鉴我国政府会计改革策略与路径,以“适度分离并相互衔接”的二元结构理念构建新时代政府会计体系财税分离与协调处理机制,将税务变量加入现行政府会计系统,从多维度提供政府会计主体的财务状况、预算执行和税务信息,提高治理效率,进而研究二元结构理念对政府增值税会计处理模式的重构,通过增值税具体事项会计理论构建整体会计框架理论。研究发现:作为本轮政府会计改革重大理论成果的二元结构理念具有开放性和前瞻价值,可为政府会计后续改革提供可资借鉴的理念。
【关键词】 二元结构理念; 政府会计体系; 税务会计; 财税模式
【中图分类号】 F235.1 【文献标识码】 A 【文章编号】 1004-5937(2019)12-0046-06
一、引言
政府会计主体是一个庞大的多元体系,向社会提供公共产品和服务。由于政府会计主体的资金供给主要来自财政拨款,财政资金具有公共性、财政性和非营利性特征,在此财税环境下我国非营利部门税制尚未走向法制化,导致政府会计对涉税普遍认识不足。从近年审计和税务部门对行政事业单位开展的审计和税务检查发现,行政事业单位偷漏税问题时有发生,甚至被罚款,既增加纳税成本又影响政府信誉。随着市场经济体制逐步完善和政府会计主体社会功能的强化,其经济活动和税务事项越来越多,几乎涉及开征的流转税、所得税、资源税、财产行为税和特定目的税等诸多税种。……
登录APP查看全文
