浅析杜邦分析法的局限性
2018-08-14郝程伟
现代营销·学苑版 2018年5期
关键词:杜邦分析法
郝程伟
摘要:杜邦分析法是应用财务指标之间的关系去解析企业的财务情况的一种分析方法,它把财务指标一级一级地分解,更加直观地为管理者展现各种财务关系,企业经常采用这种方法分析本自身的财务情况。随着时代的进步,经济发展迅速,会计制度也在不断完善,在这种情况下,杜邦分析法就暴露出了一些局限性,如缺少现金流相关信息,信息过于片面等,本文针对其不足提出相应的改进意见,如融入可持续增长率和现金流相关指标,以期为财务分析方法的进步做出相应的贡献。
关键词:杜邦分析法;局限性;改进建议
一、杜邦分析法的定义
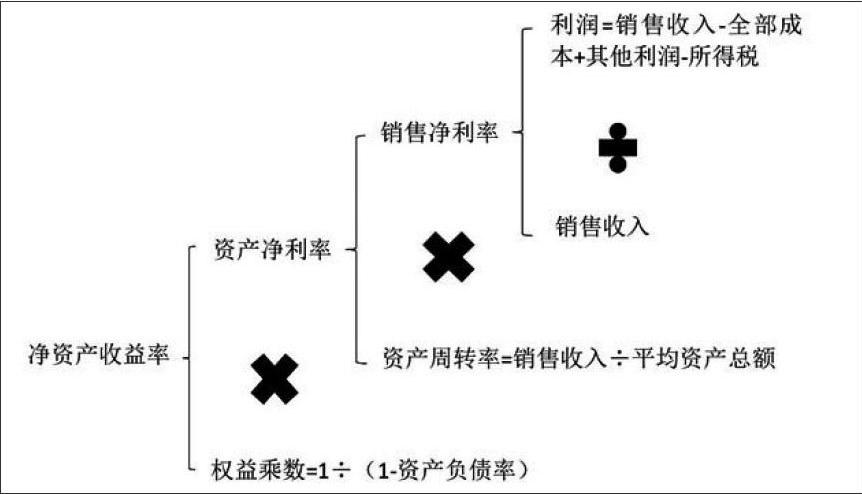
杜邦分析法就是把核心指标一步步的分解成各个比率的乘积,这样一来就把各个评估企业的财务绩效和经营绩效的财务比率结合在一起从而构建了一个完整清晰的财务分析指标系统。为了能更加直观地看出杜邦分析法指标之间的等式关系,笔者把各个指标之间的比率关系概括为下图:
通过上图,我们可以清楚看到杜邦分析法的财务比率之间的关系,层层分解,逐级递进,使管理者清楚地看到决定权益净利率的因素,能够周详地知晓企业的财务情况,然后更加有针对性地去做一些决策。虽然杜邦分析法有诸多优点,但是随着经济的不断发展,会计制度的进步,杜邦分析法还是表现表现出了一些局限性。
二、杜邦分析法的局限性
1.没有体现现金流量信息
从上……
登录APP查看全文