“互联网+会计”背景下B2C企业销售收入和快递费用会计核算方法研究
2018-06-04黄嘉妮
广西教育·C版 2017年11期
黄嘉妮
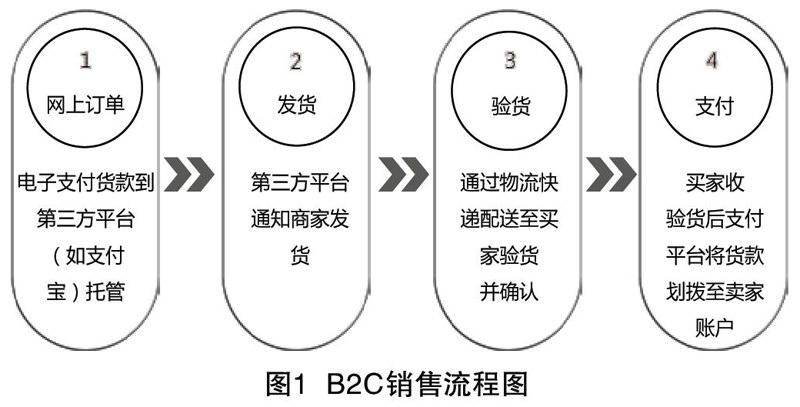
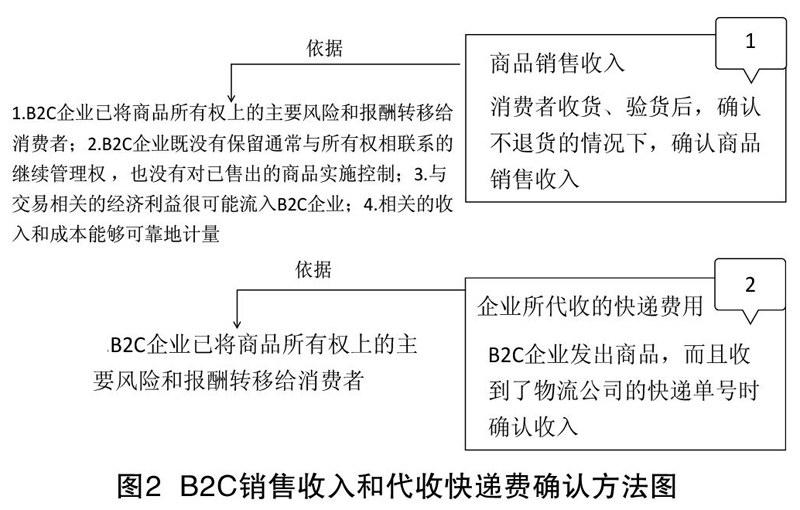
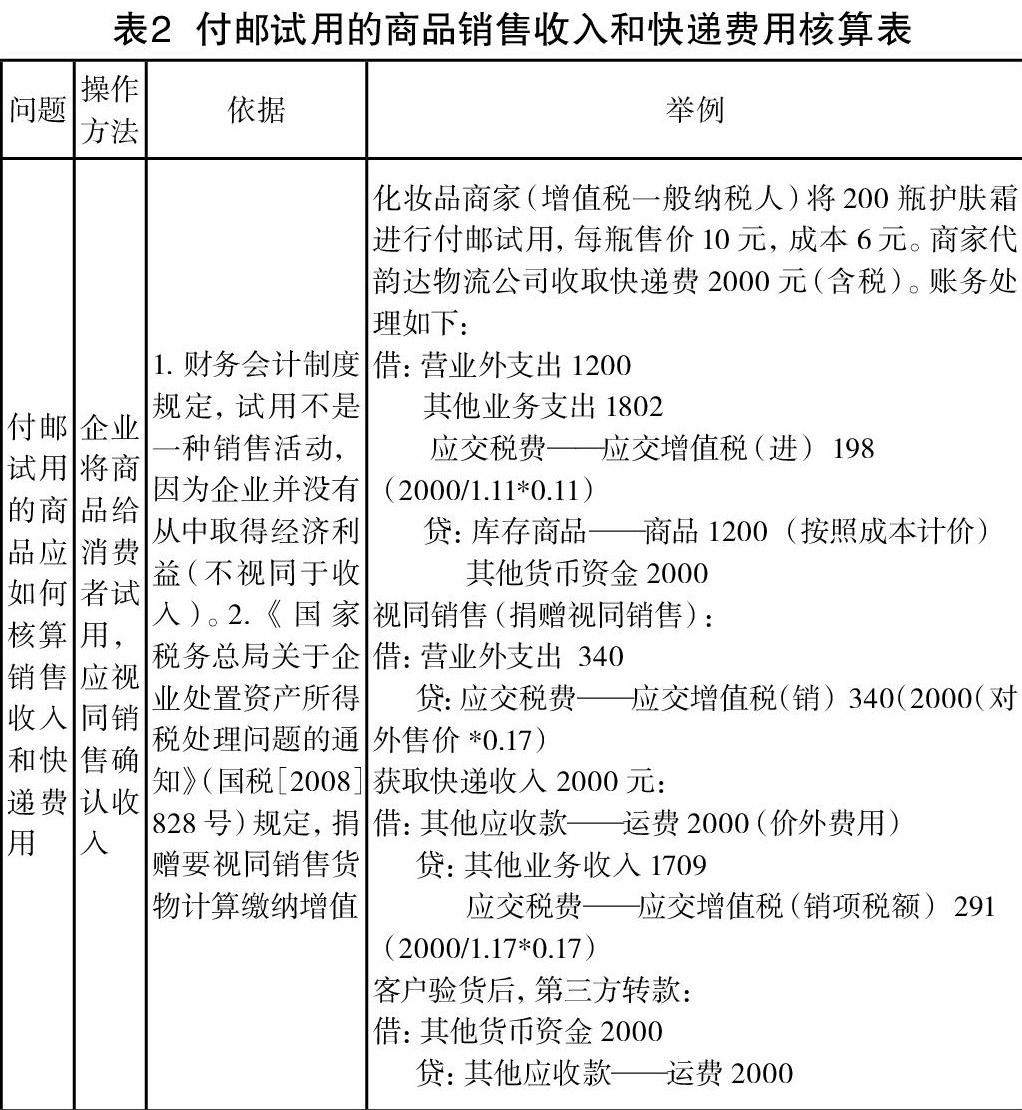
【摘 要】本文以“互联网+会计”背景下的B2C模式的企业作为主体,深入分析正常销售商品时收取的销售收入和快递费用会计核算,以及付邮试用的商品、包邮商品销售收入和快递费用的会计核算方法。
【关键词】“互联网+会计” 销售收入 快递费用 会计核算方法
【中图分类号】G 【文献标识码】A
【文章编号】0450-9889(2017)11C-0145-03
一、研究背景
在我国政府的有力推动下,“互联网+”行动计划得到了快速的发展,已成为整个经济社会创新发展的重要驱动力量。相应地,“互联网+”时代也影响和改变着会计行业的发展。“互联网+税务”“互联网+金融”“互联网+电商”“互联网+保险”“互联网+资本市场”“互联网+审计”“互联网+管理会计”“互联网+代理记账”正是“互联网+”大会计时代的产物。
“互联网+”时代对传统的消费行为和经销行为带来了很大的冲击,消费者越来越追求方便简易的生活方式,更倾向于网络消费,希望能够做到不出门就购买到自己称心如意的东西和了解到准确真实的消费信息,因而喜欢将精力投向高效、精准的网络交易平台。因此,凡是建设有网络交易平台功能的企业,或者是能通过网络平台进行交易的企业,将会产生巨额潜在收益。由此使互联网电子交易模式成为市场各方热衷和追求投资的经营模式。京东、淘宝等网上购物平台的兴起,实现了企业与消费者在线交易,即B2C的电商业务模式。京东商城仅在2017年的“6·18”活动期间(6月1日-18日)累计订单金额就达到1199亿元。这充分说明,交易量巨大的“网上购物”已经被接受和认可,电商企业正逐渐成为一种新兴的经济力量。……
登录APP查看全文
