内部控制缺陷披露质量研究
2017-09-22龙凤姣
国际商务财会 2017年6期
龙凤姣

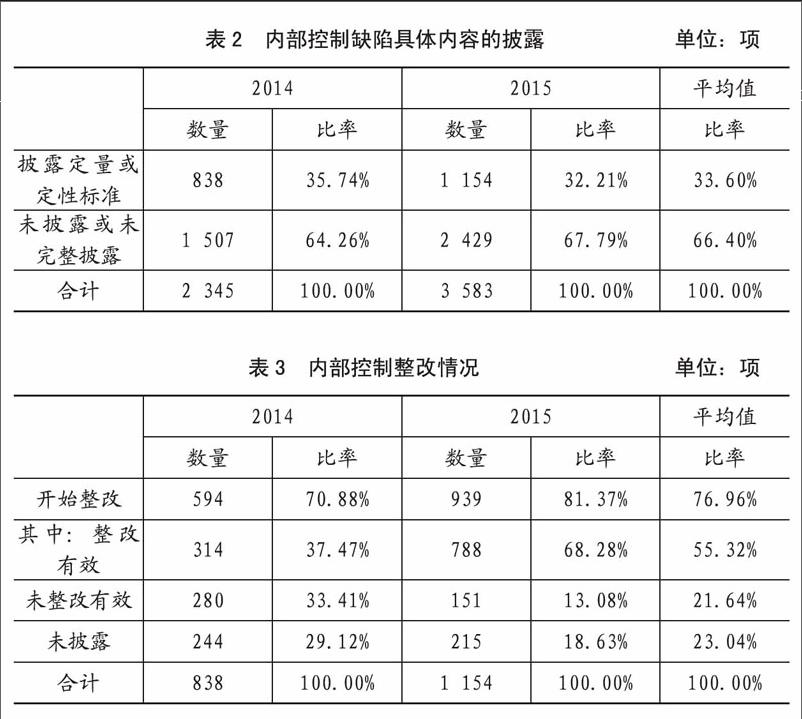
【摘要】内部控制缺陷是企业内部控制的核心问题。文章以2014~2015年A股上市公司内部控制自评报告中披露的内部控制缺陷数据为研究对象,从内部控制缺陷认定标准、内部控制缺陷具体内容及内部控制缺陷整改等三个角度揭示了目前我国上市公司内部控制缺陷披露的质量,从而提出从法律层面完善内部控制缺陷信息的披露及建立内部控制缺陷披露的内控制度等建议。
【关键词】内部控制;内部控制缺陷;信息披露;认定标准;
【中图分类号】F23
一、问题的提出
《内部控制基本规范》和《内部控制配套指引》的頒布和实施,标志着我国企业内部控制标准体系已初步形成。目前企业内部控制信息最直接的获取途径是企业披露的内部控制自评报告和审计师出具的内部控制审计报告,但内部控制审计报告几乎是千篇一律的“完美报告”,且标准的审计意见并不代表企业内部控制是健全的,仅表明企业“在所有重大方面保持了财务报告内部控制的有效性”,往往只有在企业内部控制存在重要或重大缺陷时才会出现否定意见或保留意见的内部控制审计报告。而内部控制自评报告中则较多地披露了一般缺陷,因此,笔者认为自评报告是一个更加直观的获取内部控制缺陷的途径。然而,如何衡量内部控制是否存在缺陷,目前学术界有较大的分歧,国外的文献在研究内部控制缺陷时直接选择内部控制自评报告或审计报告中披露的内部控制缺陷作为衡量企业内部控制有效性的标准。……
登录APP查看全文