高质量内部控制与隐性高管腐败行为研究
2017-07-16杨超王路加
国际商务财会 2017年5期
关键词:内部控制
杨超+王路加
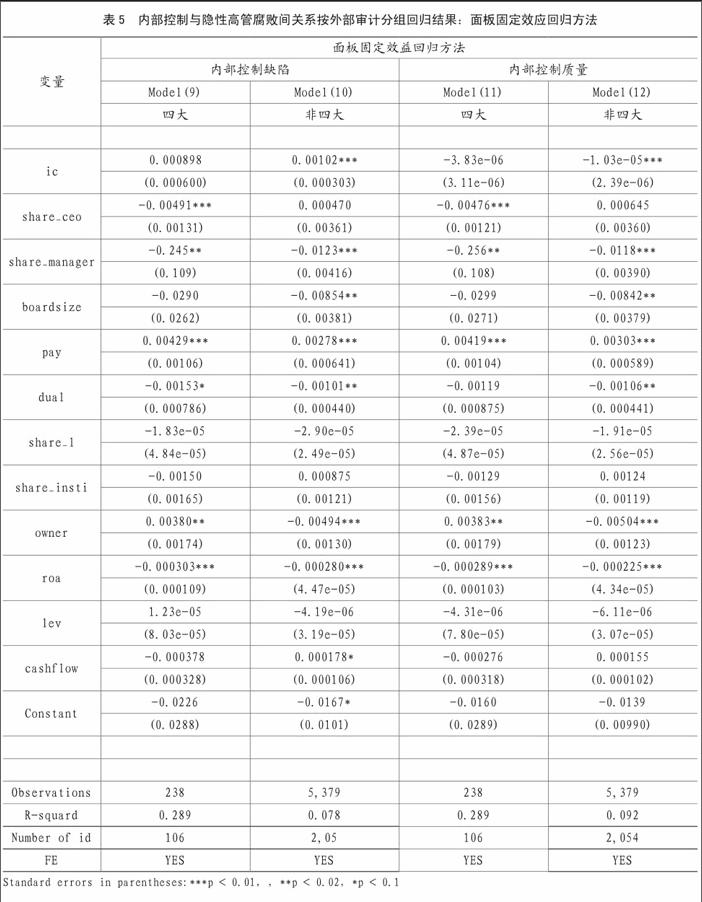
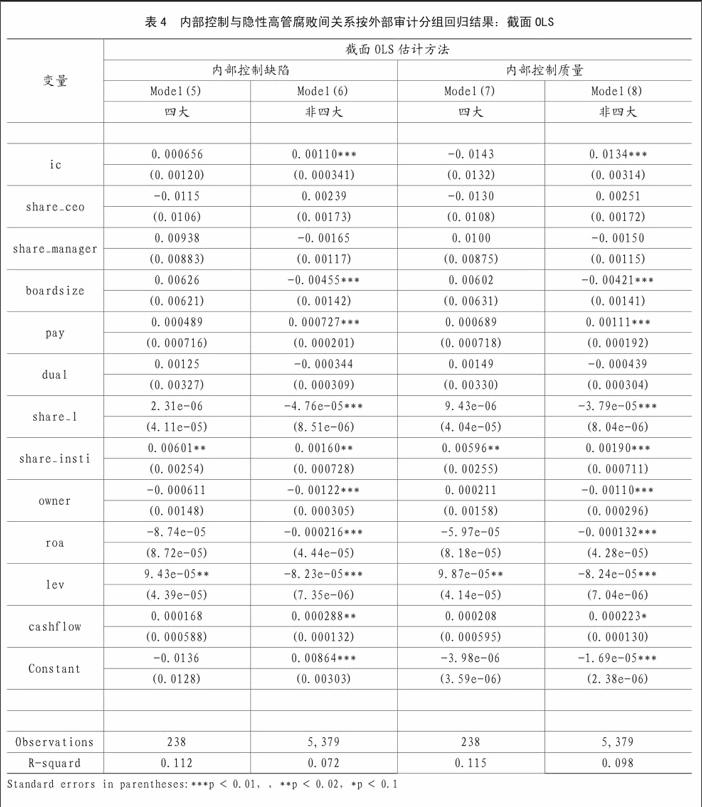
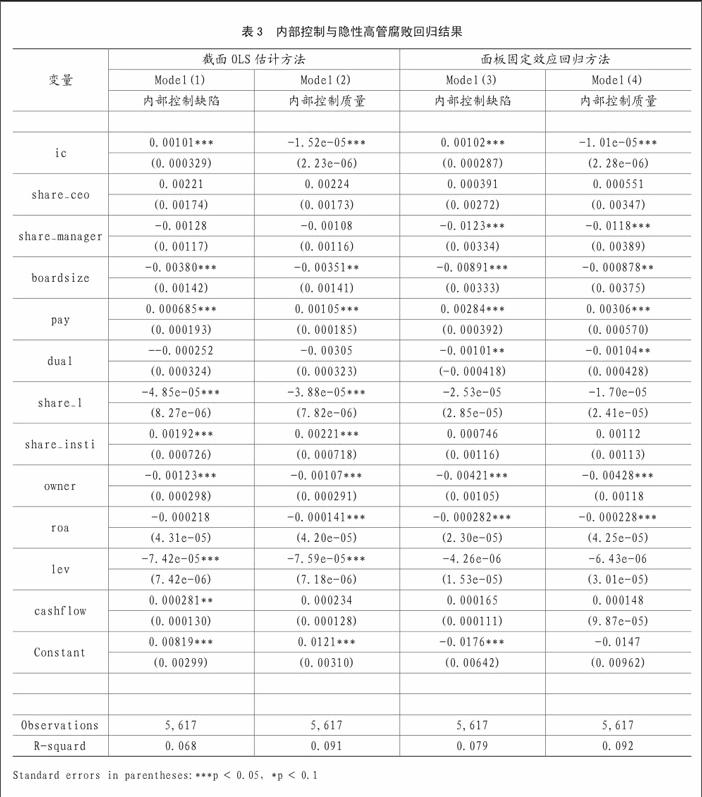
【摘要】腐败是公认的社会毒瘤,而高管腐败作为腐败在经济领域的渗透,对整个社会和经济也具有严重的破坏性。本文以2011~2014年A股上市公司数据作为样本,着重检验内部控制是否能够充当遏制高管腐败行为的有效机制与手段。本文研究结果表明,高质量内部控制的确显著地有助于缓解隐性高管腐败行为。此外,我们还发现,依赖于内部控制来缓解隐性高管腐败的做法仅对于聘用了非“四大”客户的公司成立,这也从侧面表明高质量的外部审计对于缓解隐性高管腐败行为也具有显著作用。本研究对于如何抑制高管腐败行为相关研究与实践具有参考意义。
【关键词】内部控制;高管职务消费;隐形腐败; 外部审计;“四大”会计事务所
【中图分类号】F275;F272.91
一、引言
根据控制权私利理论,拥有公司控制权的高管在其行动上可能并不遵循股东利益最大化的目标函数,而更可能会为了个人私利对受托责任背信弃义,更多的利用其手中的权利从事寻租行为(Dyck和Zingales,2004),甚至是为了谋取私利而滥用权利,比如控制董事会以谋求超额薪酬和奢靡的职务消费、收受回扣、贿赂,甚至直接侵吞企业财产等。透明国际组织将这种企业高管为了谋取私利而滥用权力的行为定义为是高管腐败(Transparency International,2008)。现有研究表明,高管腐败不论是对于宏观经济还是微观企业价值都会造成极大的危害。具体而言,从宏观层面上看,腐败会严重扭曲市场对资源的配置、阻碍经济的增长(Murphy,1991);……
登录APP查看全文