管理层风险承担对资本结构的影响研究
2017-07-16王丽婷
国际商务财会 2017年5期
王丽婷
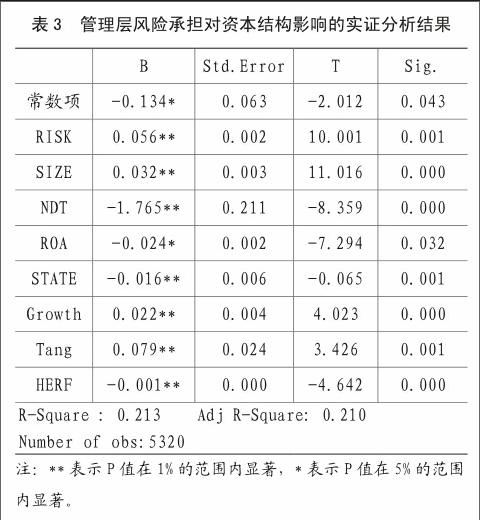
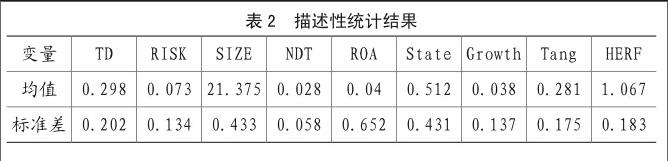
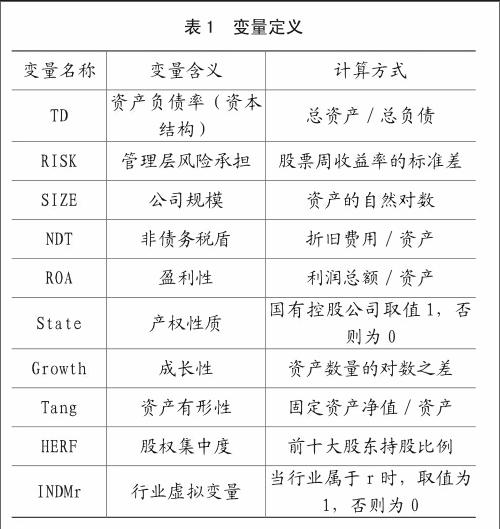
【摘要】资本结构反映了企业资金的来源及构成比例。本文从筹资成本、财务风险、代理成本三个角度进行理论分析,提出假设。选取2010~2014年中国沪、深两市A股制造业上市公司为样本,探讨和分析了管理层风险承担对资本结构的影响。研究结果表明,管理层风险承担与资本结构的关系是正向的,较高的管理层风险承担则会促使公司采用较高的财务杠杆率。
【关键词】管理层风险承担;资本结构;代理成本
【中国分类号】F275
一、引言
关于资本结构问题在学界已成为热点问题。从目前的一些理论和实证研究结果可知,企业规模、非债务税盾、资产有形性、盈利性、股权集中度、经营风险等因素对企业的资本结构具有较为显著的影响,但对管理层风险承担这一变量对资本结构影响的研究还是很少的。
管理层的素质与能力是企业的竞争优势,决定着一个企业能否成功和长久发展。风险承担则反映了企业对风险投资项目的选择,风险大收益也相对较大。但由于代理成本的存在,使得管理层不愿承担太大的风险。因此,管理层的风险偏好及风险承担对企业的发展非常重要。纵观国内关于管理层风险承担的研究,其主要集中在管理层薪酬、风险承担与企业研发和管理层风险承担与公司治理收益等方面。对于管理层风险承担对资本结构的影响比较少。本文探究管理层风险承担对中国企业资本结构的影响。对该问题的考察和研究,一方面可以加强和拓宽我们对中国上市公司资本结构及其影响因素的认识;……
登录APP查看全文