EVA、传统会计指标与上市公司股价表现
2017-04-21唐恒书李茜
金融发展研究 2017年3期
唐恒书+李茜
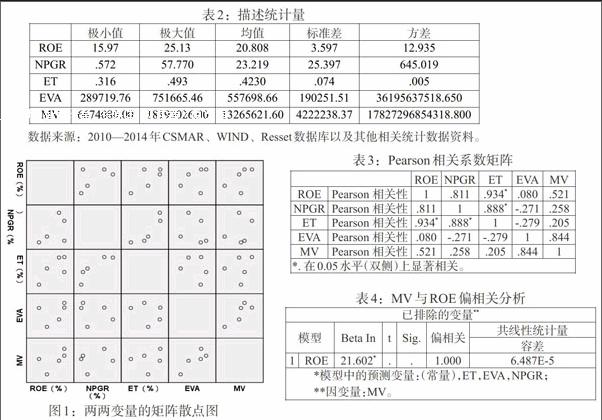

摘 要:贵州茅台酒股份有限公司成为2016年境内资本市场真正的“股王”,如何解释该公司股价表现也成为资本市场的研究热点。文中从外部投资者的角度,在比较评述经济增加值(EVA)与传统会计指标方法的基础上,对2010—2014年该公司平均市值与EVA、传统会计指标的相关性进行了实证分析,结论显示:对上市公司股价表现,EVA指标的解释力明显优于传统会计指标,但传统会计指标并不能被完全替代;如果投资者将两者相互参照,并将其合理搭配运用,将对做出更为有效的投资决策具有非常重要的借鉴意义。
关键词:经济附加值(EVA);传统会计指标;公司市值;股价表现
中图分类号:F830.91 文献标识码:B 文章编号:1674-2265(2017)03-0038-06
一、引言
贵州茅台酒股份有限公司(股票代码600519,以下简称贵州茅台公司)2016年成为我国第一高价股①,一举摘得“股王”的荣誉。支撑贵州茅台高股价最重要基础在于其骄人的业绩。那么,该公司的经营绩效真实情况如何,公司业绩与其股价有着何种内在联系,是本文研究的核心问题。
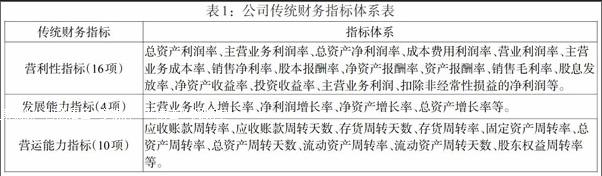
上市企业的经营业绩与其股价是否存在内在的关联,这是学术界长期争论的话题。这一主题研究的关键在于如何科学客观地评价上市公司真实财务状况,在此基础上分析公司业绩与股价的相关性。目前的财务分析模式主要包括传统财务分析法与新型的经济增加值分析法。传统财务分析法利用上市公司对外披露的财务报告数据,通过计算反映其偿债能力、盈利能力、营运能力以及公司发展能力的多种指标,以此评价公司财务状况、营利能力强弱、资产运营绩效,以及公司未来发展前景。……
登录APP查看全文