公司治理、绩效持续性与融资成本
2017-03-18柯丽
会计之友 2017年6期
关键词:公司治理
柯丽
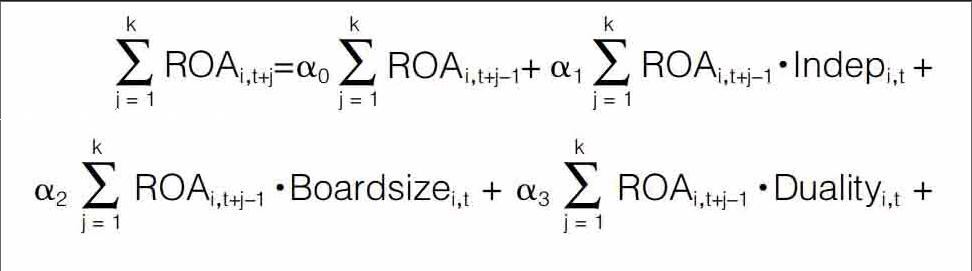
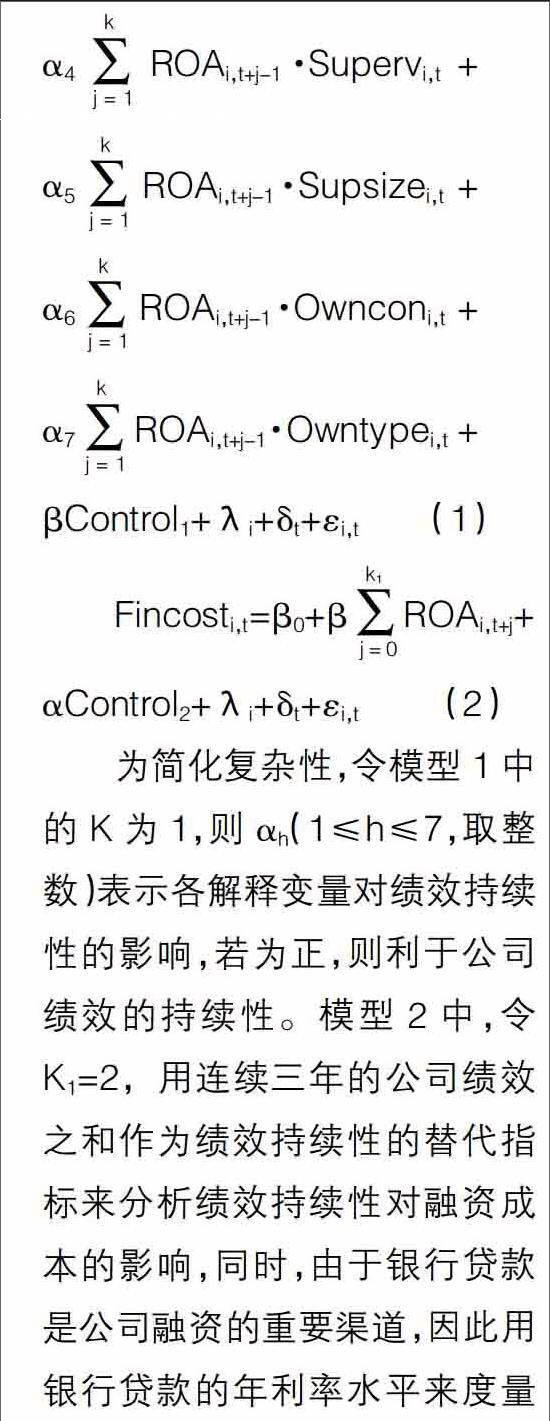

【摘 要】 公司治理对公司(财务)绩效有重要的影响,然而公司治理对绩效持续性的影响研究较少。绩效持续性同公司的融资成本息息相关。理论分析发现良好的公司治理可以有效地促进公司绩效持续性,并且后者减轻了公司的融资成本负担。同时利用2008—2015年我国A股上市公司的数据,實证分析公司治理对绩效持续性的影响,并验证绩效持续性对融资成本的作用。实证分析发现,董事会的独立性、CEO和董事长的角色分离以及股权集中度皆促进了绩效持续性,绩效持续性有效地降低了公司的融资成本。此外,利用稳健性检验进一步验证了此结论的可靠性。
【关键词】 公司治理; 绩效持续性; 融资成本; 稳健性检验
【中图分类号】 F272 【文献标识码】 A 【文章编号】 1004-5937(2017)06-0023-05
一、引言
改革开放以来,我国市场经济改革稳步推进,从建立现代企业制度、现代产权制度到启动股权分置改革,公司治理日益完善。完善公司治理不仅是符合市场经济改革的内在需求,而且是顺应优胜劣汰市场规制的外在体现。完善的公司治理,从内可以充分整合和利用公司资源,激励股东、管理层的管理行为;对外可以实现良好的绩效,吸引更多的外部投资。良好的公司治理可以有效地提高公司绩效。
历经了2015年A股股灾,我国实体经济进入“L”型发展趋势,公司的融资环境较为不良。公司的融资渠道主要分两种:一是直接融资,如银行贷款;二是间接融资,如募股等。当下“僵尸企业”严重制约经济发展,而在处置“僵尸企业”的同时,银行的坏账可能浮出水面,公司通过银行的直接贷款通道也会收窄,银行更加偏好有着良好绩效的公司进行贷款;……
登录APP查看全文