新准则下应如何编制详式审计报告
2017-03-18陈波田芝华
会计之友 2017年6期
陈波++田芝华
【摘 要】 在审计报告新准则下编制详式审计报告存在多项技术难点,包括如何报告关键审计事项,是否以及如何报告重要性水平和具体审计范围,是否以及如何对管理层编制报表的估计和判断进行评价,如何避免审计报告中出现空话、套话连篇,如何避免不同年度的审计报告出现简单重复等。毕马威国际会计师事务所为罗尔斯—罗伊斯公司编制的2013年和2014年审计报告较好地解决了上述技术难点,成为审计报告新准则实施的范例,具有很高的参考价值。
【关键词】 审计报告; IAASB; FRC; 毕马威; 罗尔斯—罗伊斯公司
【中图分类号】 F239.44 【文献标识码】 A 【文章编号】 1004-5937(2017)06-0096-05
一、审计报告新准则的改革要点
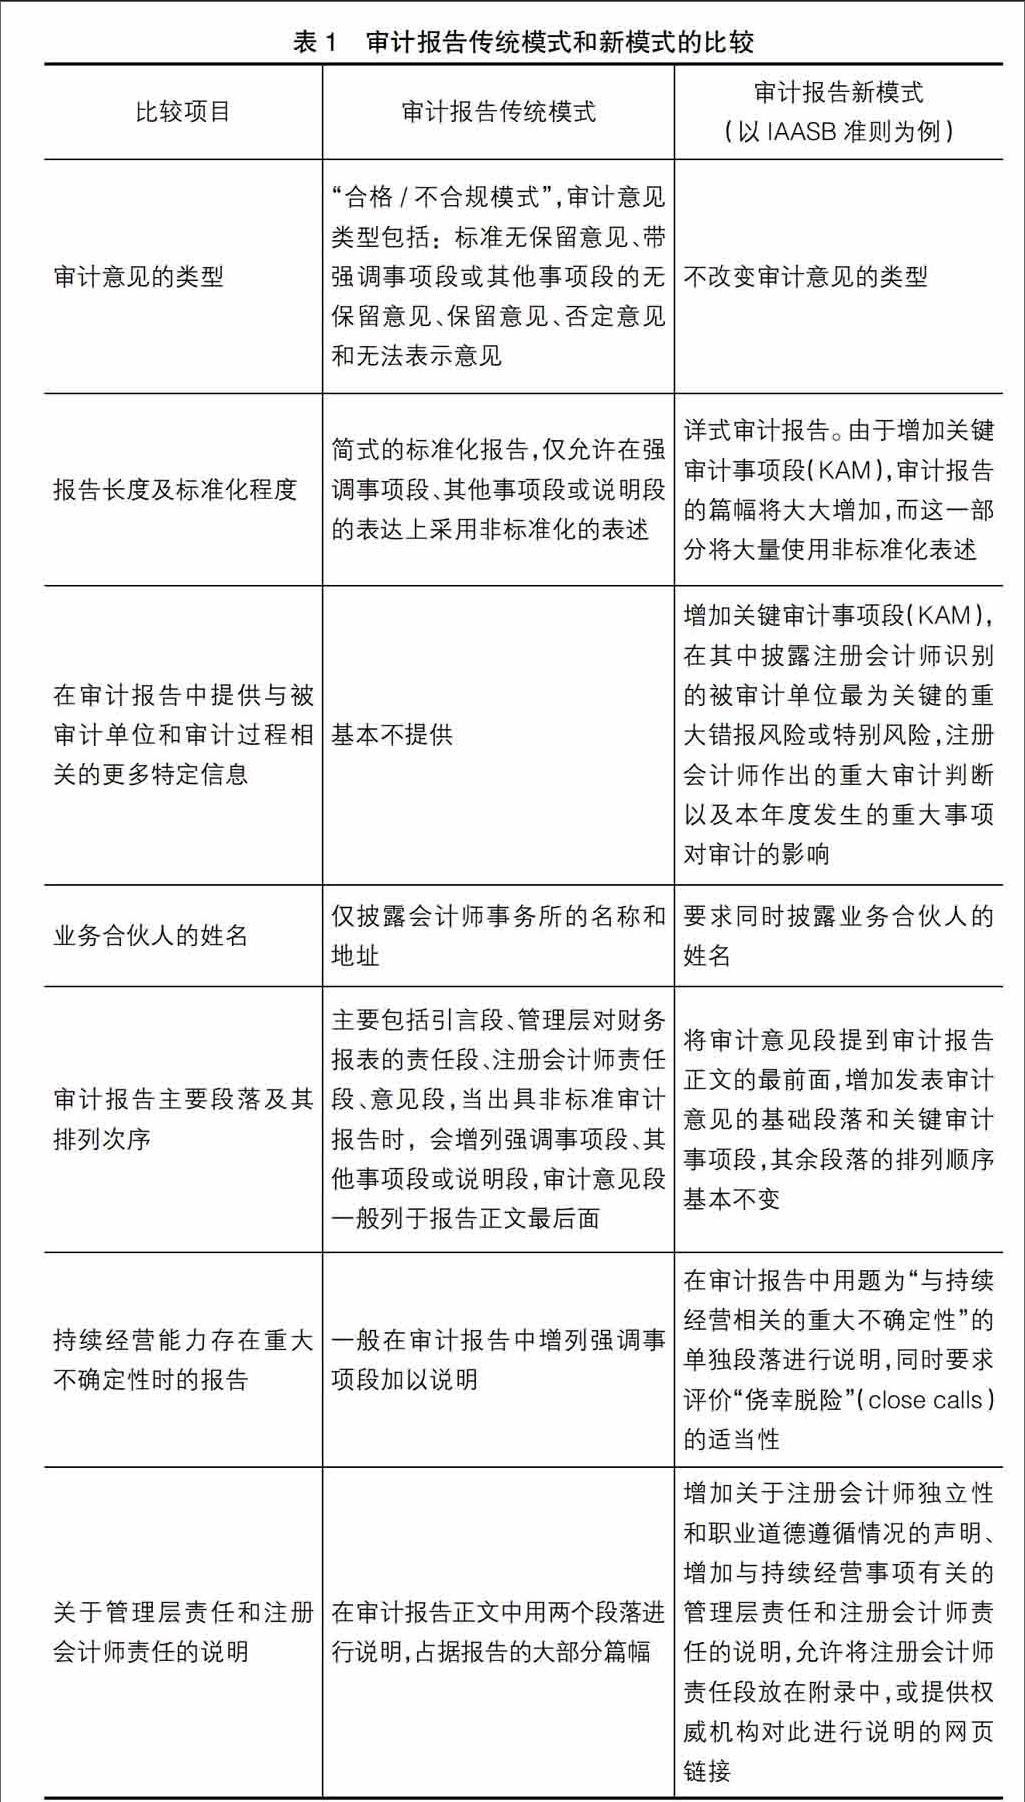
自2006年以后,审计实务界出现了对注册会计师审计报告(以下简称审计报告)进行改革的全球性浪潮。这一浪潮起源于对传统审计报告模式的反思,即传统的标准化简式审计报告是一种简单的“合格/不合格”(pass or fail)模式[ 1-2 ],它几乎不包含与客户公司和审计过程相关的特定信息,因此对于财务报表使用者只有非常有限的信息价值(information value)和沟通价值(communication value)[ 3 ],这直接导致了他们对于审计报告的不感兴趣和不满意。在2013年4月《福布斯》杂志举办的主题为“审计的未来角色”高峰论坛上,有代表甚至认为“当人们逐页阅读年报时,他们从不阅读的一页就是审计报告”。在社会各界的压力下,审计职业界开始探索对于审计报告进行改革的思路和措施,其主要目标是提高审计报告的信息含量和审计过程的透明度。……
登录APP查看全文