农村信用社贷款利率定价模型初探
2017-03-17李海绒
会计之友 2017年5期
关键词:农村信用社
李海绒
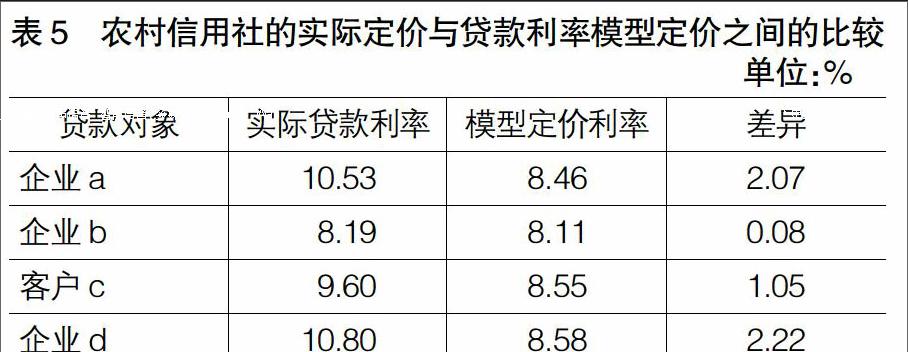
【摘 要】 通过对我国现行金融机构贷款利率定价模型的比较分析,结合我国农村信用社的具體业务特点,提出现阶段我国农村信用社贷款利率应综合运用基准利率加点定价和成本加成定价两种模型。通过对陕西省商洛市一家具有代表性的农村信用社实践经验的总结,验证了综合定价模型的实用价值和可推广性,同时也指出了这种综合定价模型在推广应用过程中应当关注和进一步研究的方面。
【关键词】 农村信用社; 贷款利率; 定价模型
【中图分类号】 F832.46 【文献标识码】 A 【文章编号】 1004-5937(2017)05-0112-03
在我国农村地区,农村信用社在信贷中长期处于垄断地位,对浮动贷款利率的定价基本上都是按基准利率上浮,方法相对单一。随着农村金融改革的不断深入,农村信用社在农村信贷中的垄断地位受到较大冲击,邮储银行、村镇银行等金融机构开始逐步进入农村信贷市场,行业竞争压力开始凸显[1]。现行的贷款利率定价模式成为制约农村信用社持续发展的重要因素。为了提高农村信用社的市场竞争力,必须改变目前传统的贷款利率定价思维,发挥自身区位优势,尽快制定出符合市场需求的灵活主动的定价模式。
一、我国现行金融机构贷款利率定价的一般模型
目前,我国多数金融机构一般采用基准利率加点定价、成本加成定价和客户盈利分析定价等三种基本贷款利率定价模型[2]。
(一)成本加成定价模型
成本加成定价模型是指贷款的价格必须能够补偿银行筹集资金的成本、相关的管理费用和贷款风险,从而确保银行获取一定的利润。……
登录APP查看全文