增值型内部审计:理论框架和例证分析
2017-03-17郑石桥李娴娴
会计之友 2017年5期
关键词:价值链
郑石桥++李娴娴
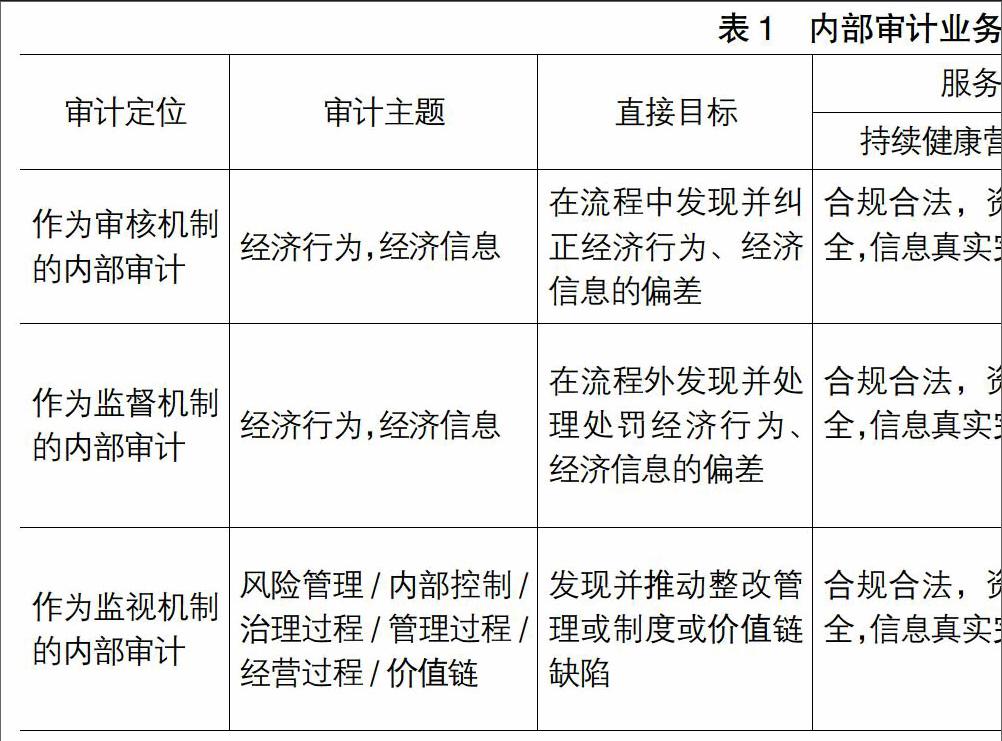
【摘 要】 内部审计业务类型分为审核型内部审计、监督型内部审计和增值型内部审计,增值型内部审计依赖鉴证和咨询功能,以组织价值链为审计主题,以发现并推动整改价值链缺陷为直接目标,以管理审计、经营审计、内部控制审计为主要业务,服务于组织经营目标和战略目标,通过优化组织价值链,促进组织价值创造。
【关键词】 价值链; 增值型内部审计; 管理审计; 经营审计; 内部控制审计
【中图分类号】 F239.44 【文献标识码】 A 【文章编号】 1004-5937(2017)05-0131-07
一、引言
国际内部审计师协会(IIA)于1999年提出的内部审计新概念中明确提出内部审计要增加组织价值和改善组织营运,这就产生了增值型内部审计。王光远[1]认为,随着社会经济环境的变化,20世纪以来,内部审计目标经历了消极防弊、积极兴利、价值增值三个阶段。看来,增值型内部审计已经成为当代内部审计的主流模式。然而,究竟什么是增值型内部审计?内部审计如何为组织增值?从理论上搞清楚这些问题,是建构增值型内部审计制度的前提。
增值型内部审计有大量的研究文献,涉及什么是增值型内部审计及内部审计如何为组织增值,然而,还有些关键问题尚未解释清楚,本文在现有研究的基础上,厘清这些问题,提出一个关于增值型内部审计的理论框架。
二、文献综述
增值型内部审计有不少的研究文献,围绕本文的主题,文献综述关注两个方面的内容:什么是增值型内部审计?内部审计如何为组织增值?……
登录APP查看全文