基于BOT方式下的PPP项目对社会资本方所得税的影响
2017-02-09谭红明
财会学习 2017年1期
谭红明

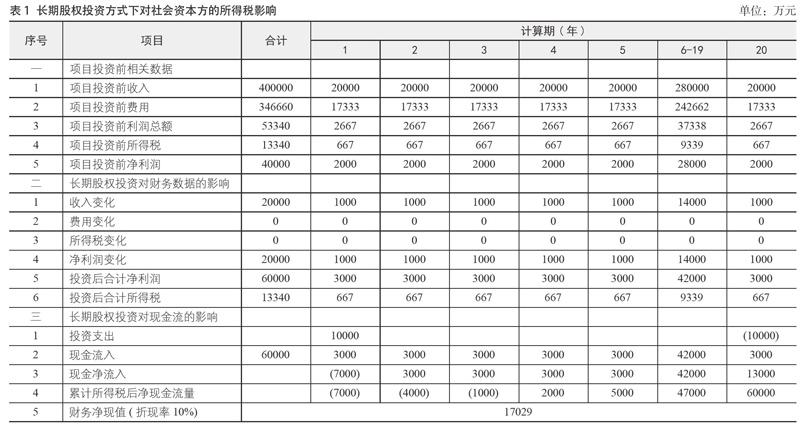
政府和社会资本方合作模式(以下简称PPP),是增加政府公共产品/服务供给,改进政府管理方式的重要手段。现在学界对项目公司的财务研究相对较多,但对社会资本方的影响研究较少。本文拟从社会资本方的角度,探讨基于BOT方式下的PPP项目对其企业所得税的相关影响,这一影响包括:基于BOT方式下的PPP项目对社会资本方的抵税效果分析、同等投资机会下的社会资本方累计所得税后净现金流量分析及财务净现值分析等。
一、基于BOT方式下的社會资本方投资和所得处理的相关规定
(一)在BOT方式下,社会资本方由于对项目公司的剩余资产没有追索权,就该投资的实质来看,是购买了一项特许经营权。根据《企业会计准则解释第2号》第五条的相关条款规定,该投资应确认为无形资产。
(二)关于投资所得处理相关规定。《中华人民共和国企业所得税法》第26条规定:符合条件的居民企业之间权益性投资收益为免税收入。本项目从实质上来看虽然不属于权益性投资,但社会资本方的投资所得主要来源于项目公司的红利,而该红利是项目公司在缴纳了企业所得税后的可供分配利润。因此,社会资本方从项目公司获得的投资收益属于免税收入。
二、基于BOT方式下的PPP项目对社会资本方所得税的影响
(一)几点假设
1.社会资本方在股权投资方式和特许权投资方式下,期满后项目公司的净资产相等。
2.不考虑特定项目或特定行业的具体税收优惠政策,所得税税率相同。……
登录APP查看全文