管理会计工具及应用案例
2016-08-12温素彬李萌
会计之友 2016年16期
关键词:均衡发展
温素彬+李萌
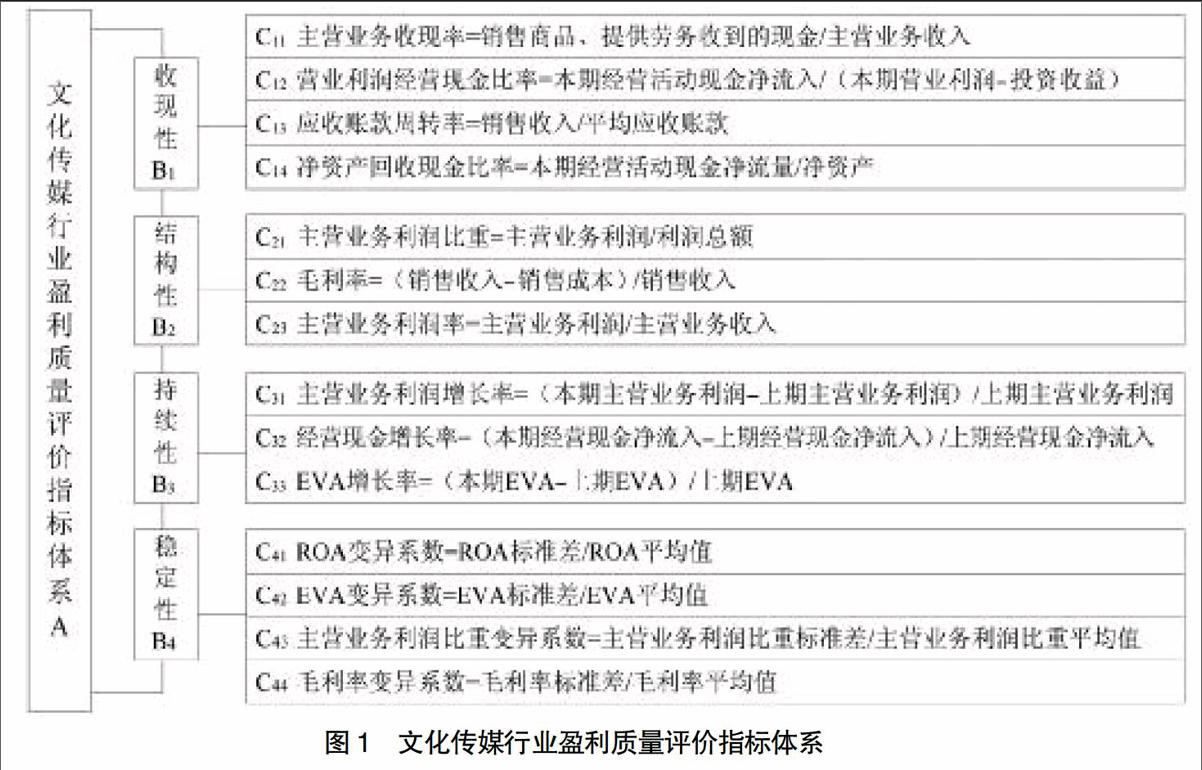

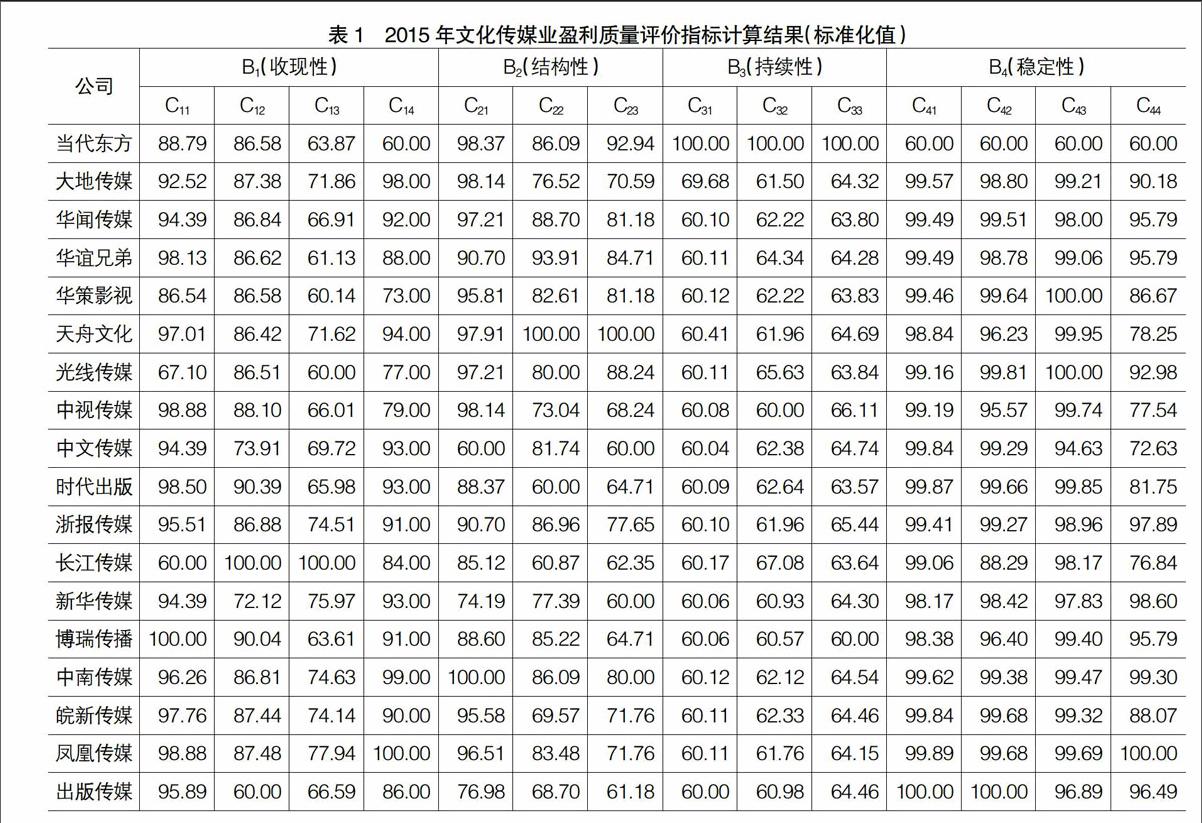
【摘 要】 传媒业是一类特殊的行业,利益相关者对传媒业盈利性极为关注。盈利质量评价模型从收现性、结构性、持续性、稳定性四个方面动态地反映公司经营现状、增值结构、发展机遇与增值能力。文章运用该模型对传媒业上市公司的盈利质量进行综合评价,帮助各企业诊断当前经营资产管理、增值结构管理、发展能力管理与经营风险管理方面存在的不足与缺陷,促进文化传媒业盈利质量四维度的协调与均衡发展。
【关键词】 传媒行业; 价值增值; 盈利质量; 均衡发展
【中图分类号】 F275 【文献标识码】 A 【文章编号】 1004-5937(2016)16-0133-04
一、序言
作为我国优先发展的战略性产业,文化传媒行业成为当前资本市场上热门的投资领域之一,其市场化进程不断加快,行业内公司之间竞争加剧。公司的发展状况及财务绩效也因此受到内部管理者及利益相关者的重点关注。管理会计的核心是利益相关者管理与公司价值增值管理;而管理的依据与前提是对公司的经营现状、增值结构、发展机遇及增值风险的正确识别与客观评估,继而作出科学合理的决策进行优化与提升。但囿于财务会计记账基础的固有缺陷及记账人员职业判断的主观性,仅仅依赖于会计账面数据的利润分析或财务能力分析也不免局限性。温素彬和李文思[1]构建的四维盈利质量评价模型充分考虑了盈利的形成过程及企业经营行为的影响,更有利于形成对企业盈利的全面认识。……
登录APP查看全文