西部地区税收优惠效果评价及完善对策
2016-04-21胡耘通孙小童
会计之友 2016年7期
胡耘通 孙小童


【摘 要】 为缩小东、中、西部地区之间的发展差距,我国专门针对西部地区制定了税收优惠政策。通过实证分析西部地区税收优惠政策实施前后税收负担、资本形成总额、产业结构、人均GDP,发现优惠政策在取得一定效果的同时,仍存在税收优惠效果弱化、范围狭窄、时效滞后、措施欠妥等诸多问题。因此,亟需在加大税收优惠力度、调整税收优惠形式、拓宽优惠税种范围、规范税收优惠措施、赋予地方税收立法权等层面予以完善,从而提升西部地区税收优惠的政策效果。
【关键词】 西部地区; 税收优惠; 比较
中图分类号:F810.42 文献标识码:A 文章编号:1004-5937(2016)07-0093-05
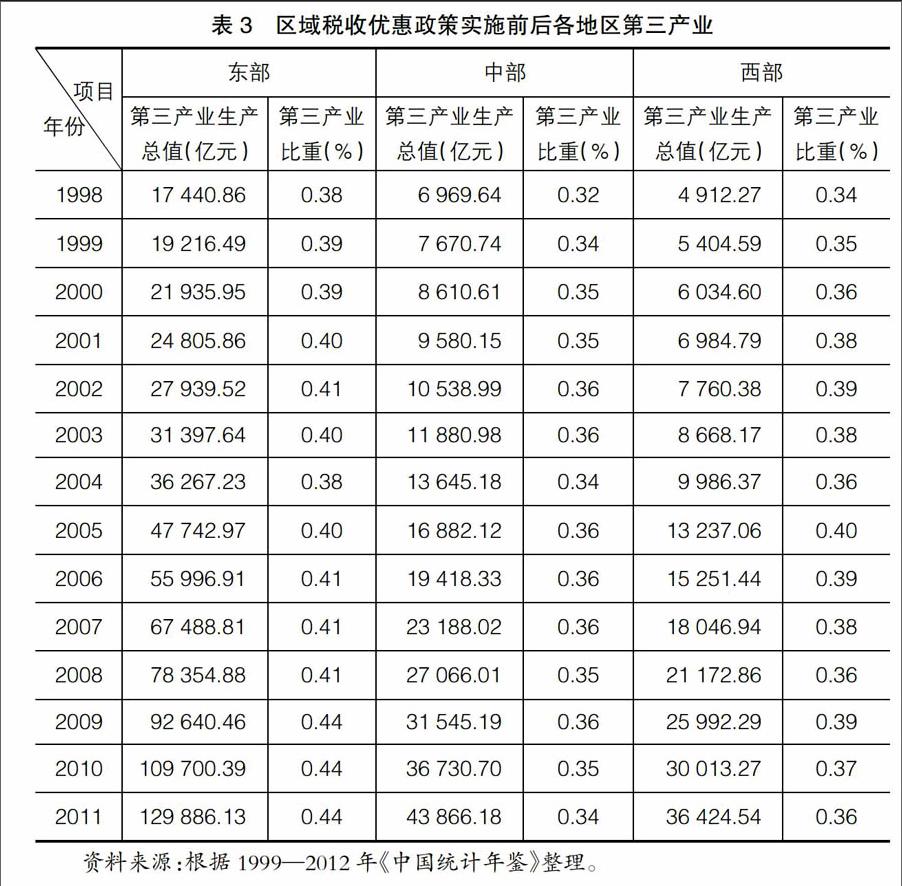
国务院《关于税收等优惠政策相关事项的通知》(国发〔2015〕25号)要求“各地区、各部门已经出台的优惠政策,有规定期限的,按规定期限执行”。可见,税收优惠乃促进区域经济发展的必要手段。但自改革开放以来,由于东部地区率先发展,中、西部地区长期落后,造成了我国经济发展不平衡、区域间差距巨大的局面。为了改善这种状况,我国针对西部先后实施了两轮大开发政策①,同时配套实施相应的税收政策②,目的在于通过降低西部地区税收负担,优化西部产业结构,促进西部地区经济,缩小区域间差距。本文通过对西部地区政策实施前后的税收负担、资本形成总额、产业结构、人均GDP四个方面数据进行分析来评价其效果,进而考量西部税收优惠政策的合理性。
一、东、中、西部地区税收优惠政策梳理
(一)东……
登录APP查看全文