C企业标准成本案例研究
2016-04-21刘俊勇任秋实
会计之友 2016年7期
关键词:管理创新
刘俊勇 任秋实
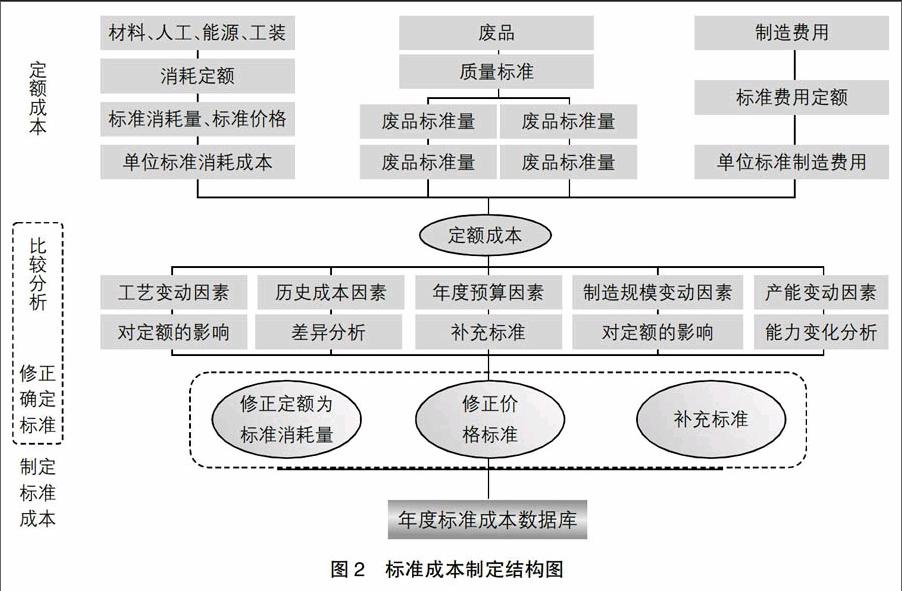
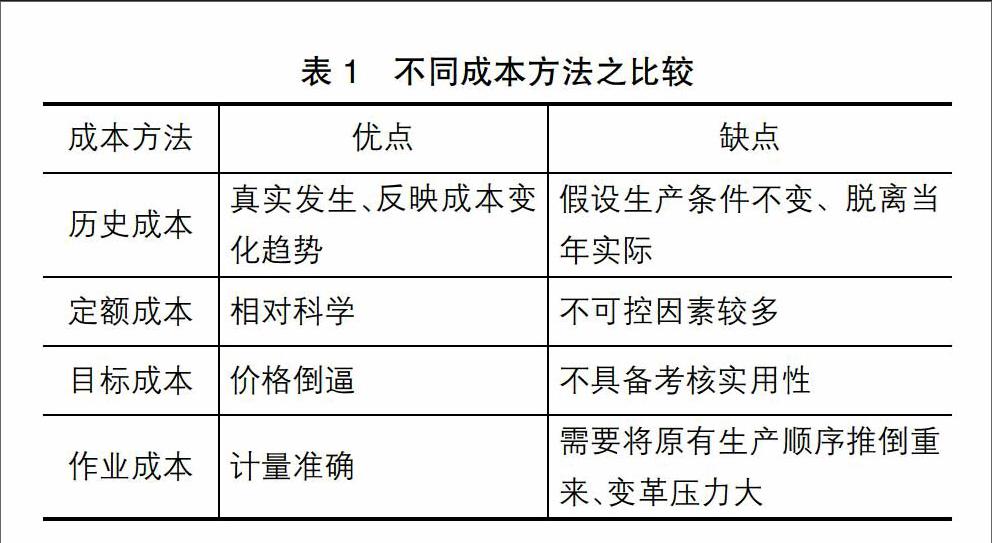

【摘 要】 近年来我国企业纷纷兴起引入和应用西方管理会计工具的热潮,实践表明绝大部分企业的实施效果并不成功。标准成本是我国企业引入管理会计工具的基础,鉴于此,文章以我国某大型制造企业C为对象,采用实地调研和案例研究方法,详细剖析其构建标准成本体系的动因和过程,并对其“五因素”法编制要点加以概括,力图揭示C企业在管理工具的引入和应用等方面的特色创新以及对管理实践的示范效应,为我国其他企业提供经验借鉴和实践指导。
【关键词】 标准成本; 管理创新; 管理会计工具
中图分类号:F234.3 文献标识码:A 文章编号:1004-5937(2016)07-0060-07
一、引言
标准成本是我国企业引入管理会计工具的基础。孟焰(2001)[ 1 ]进行的一项调查结果证明,尽管我国引进管理会计理论和工具的时间较长,但管理会计并未真正在我国企业得到重视,管理会计工具也并未得到良性运用。原因在于目前我国企业的管理会计应用仍在起步阶段,成功的管理实践经验较少,缺乏管理会计人才,财务数据基础薄弱,无法支撑管理会计工具的应用。在管理会计基础不牢的情况下,如果一味追随所谓国际先进的管理会计理论,盲从地引进最先进的管理会计工具,如作业成本法、EVA(经济增加值)和平衡计分卡等,无异于拔苗助长。“标准”是企业进行管理的基础,没有“标准”就无法判断实际情况的正确性,管理更加无从下手。标准成本制度作为管理控制系统的服务支撑体系,是大部分管理会计工具发挥功能的基础。……
登录APP查看全文