企业内部控制环境研究文献综述
2016-02-18马锦乔鹏程
商业会计 2016年2期
马锦+乔鹏程
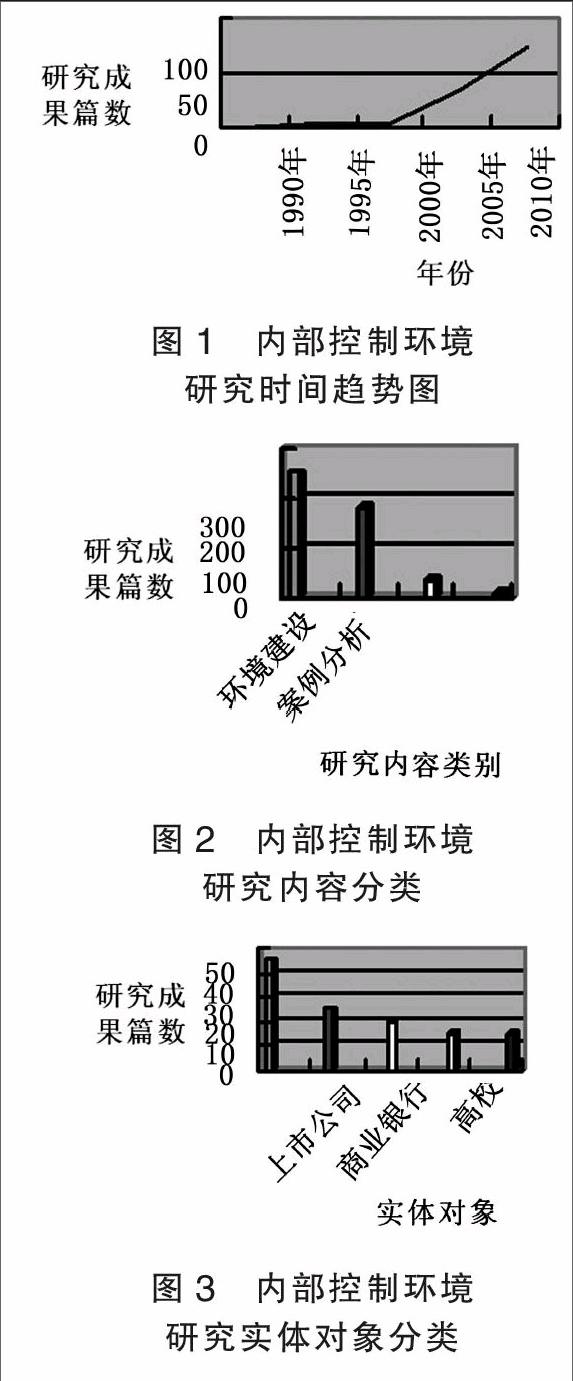
摘要:本文对国内外内部控制环境相关研究进行梳理,发现国内研究从2000年后呈快速递增趋势;内部控制环境研究主题集中在基础理论构建、控制环境建设、案例分析、控制环境评价等方面;研究上市公司、商业银行、民营企业、国有企业和高校内部控制环境的学者居多。我国今后需从合理划分控制环境要素和构建相关基础理论、结合企业实际情况提出具体优化措施、扩大案例研究比重、建立科学评价体系等方面作深入的研究。
关键词:内部控制 内部控制环境 文献研究
一、国外研究文献回顾
20世纪80年代,西方学者开始认识到内部控制必须考虑控制环境问题,1988年美国AICPA发布《审计准则公告第55号》指出控制环境与控制政策、会计系统并称为内部控制的“三要素”,自此控制环境理论开始进入广大学者研究的视野,并逐渐为人们所熟知。
最早对控制环境深入研究的是美国COSO 委员会,其在1992年提出的报告《内部控制——整体框架》指出内部控制环境是内部控制的五个要素之一,强调了控制环境是其他内部控制要素的基础。2004年COSO委员会发布的新《企业风险管理框架》,将“控制环境”定义为内部环境,认为内部环境是其他所有风险管理要素的基础,影响到企业控制活动的设计和执行。2006年COSO颁布《财务报告内部控制:小型公众公司指南》规定内部控制环境的七条原则:诚信与道德观、董事会、管理层经营风格、组织结构、权利与责任、人力资源、财务报告。……
登录APP查看全文
