央企薪酬改革:不可忽略的绩效年薪调节系数
2015-09-10温璐
人力资源 2015年11期
温璐
今年9月13日,中共中央、国务院公布了《关于深化国有企业改革的指导意见》,提出:将国有企业分为商业类和公益类,并实行分类改革、分类发展、分类监管、分类定责、分类考核,未来国企高管的薪酬将“实施差异化”,强调“与经营业绩相挂钩”。
本次央企负责人薪酬改革结果目前尚难定论,而社会舆论也普遍集中在央企负责人的收入上限问题上。笔者站在人力资源工作者的角度分析认为,在央企负责人基本年薪“一刀切”已成定局、年度考核评价延续以往做法的情况下,拉开企业负责人年薪的重要影响因素应为“绩效年薪调节系数”,在此次央企负责人薪酬改革实施过程中,这一指标可能成为行业、企业与主管部门博弈的新焦点,而其恰恰被广大媒体和社会大众所忽略。
解析:《方案》的执行办法及标准
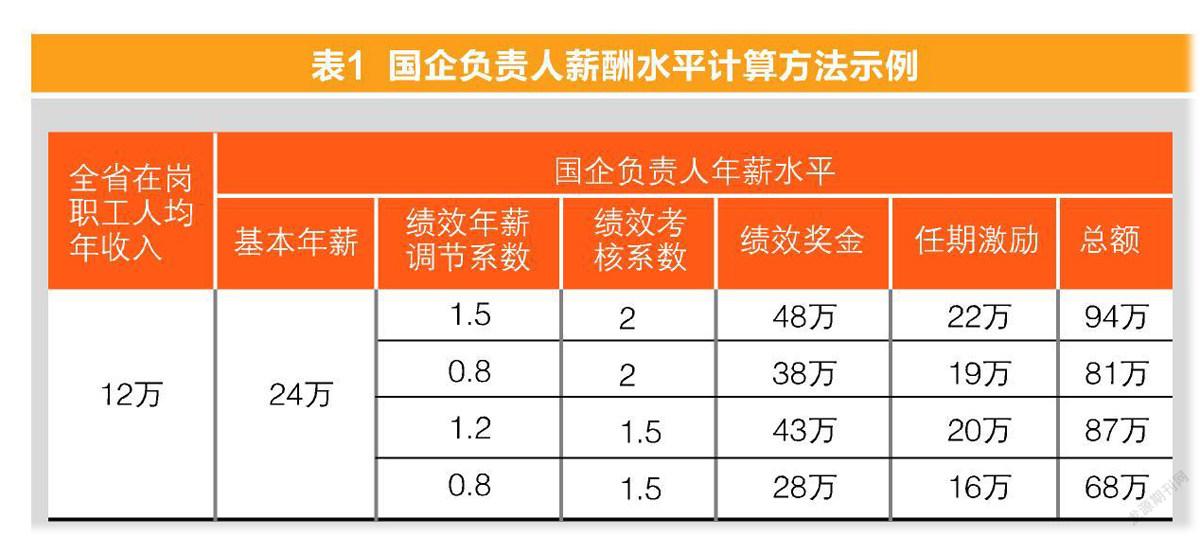
在今年初实施的《中央管理企业负责人薪酬制度改革方案》(以下简称《方案》)中,对央企负责人薪酬做出了新的规定和分类,对于行政任命的高管,其薪酬结构由此前的基本年薪加绩效年薪,改为基本年薪、绩效年薪加任期激励收入;而市场化选聘的高管,其薪酬与市场看齐。截止目前,湖北、山东、浙江、广东等多省改革方案已经出台并沿用了这种模式。《方案》规定的薪酬结构为:央企负责人薪酬=基本年薪+绩效年薪+任期激励收入。
在执行标准上:
基本年薪,根据上年度央企在岗职工平均工资的2倍确定,副职管理者基本年薪根据岗位职责及风险,按负责人年薪的0.6-0.9倍确定,按月支付。……
登录APP查看全文