一类双险种复合Poisson-Geometric过程风险模型
2011-09-26彭朝晖晏小兵
统计与决策 2011年15期
关键词:模型
彭朝晖,甘 柳,晏小兵
0 引言
在风险理论中,古典风险模型经过较长时间的完善和补充,已经成为最完美的风险理论。而古典风险模型中,索赔来到过程是一个Poisson过程,Poisson过程的一个重要性质是均值等于方差,但在保险公司的实际运作中是难以具备这样的性质的。为了使模型更加符合实际,不少人对索赔来到过程进行了推广,其中文献[1]提出了一类称为复合Poisson-Geometric过程的计数过程,建立了如下模型:
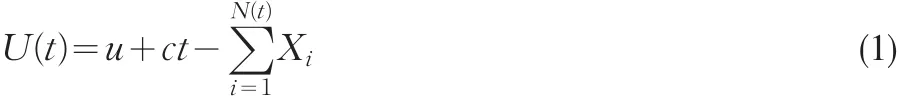
其中,U(t)为保险公司在t时刻的盈余量,c为单位时间内收取的保费,u≥0为公司的初始盈余,{N(t);t≥0}是参数为λ、ρ的复合Poisson-Geometric过程,Xi表示第i次索赔额。针对模型(1),文献[1]给出了其破产概率所满足的更新方程,并在索赔额Xi服从指数分布时,得到了破产概率的显示表达式;文献[2]在索赔分布Xi为相位分布的情况下,得到了破产概率的显示表达式,并进行了数值计算;文献[3]得到了Gerber-Shiu折现罚金函数。
随着保险公司经营规模的不断扩大,险种日益呈现多元化,近年来也有不少研究了多险种的风险模型,例如:文献[4]对两个险种的索赔到达过程均为齐次Poisson过程的风险模型进行了研究,得到了破产概率的近似表达;文献[5]和[6]在此基础上对将各个险种的保费收入过程{ct;t≥0}推广为Poisson过程或复合Poisson过程;在此基础上文献[7]将保费收入过程推广为两个独立复合Poisson过程之和;文献[8]则将文献[5]~[7]纳入一个框架之下,即它们都可以表示成为两个独立的谱正Lévy过程的差,并研究了这一类模型的首达时的性质和生存概率的Pollaczek-Khinchin公式。……
登录APP查看全文