去杠杆政策、企业金融化与违约风险
2024-06-07李程王丹
上海经济 2024年2期
关键词:集团企业
李程 王丹
[收稿日期] 2023-11-15
[基金项目]教育部哲社后期资助项目,资产负债表关联与风险溢出双重视角下的政府杠杆率结构性优化研究(批准号:21JHQ068)。
[作者简介]李程,天津工业大学经济与管理学院教授,研究方向:宏观金融。王丹,天津工业大学硕士研究生,研究方向:金融工程。
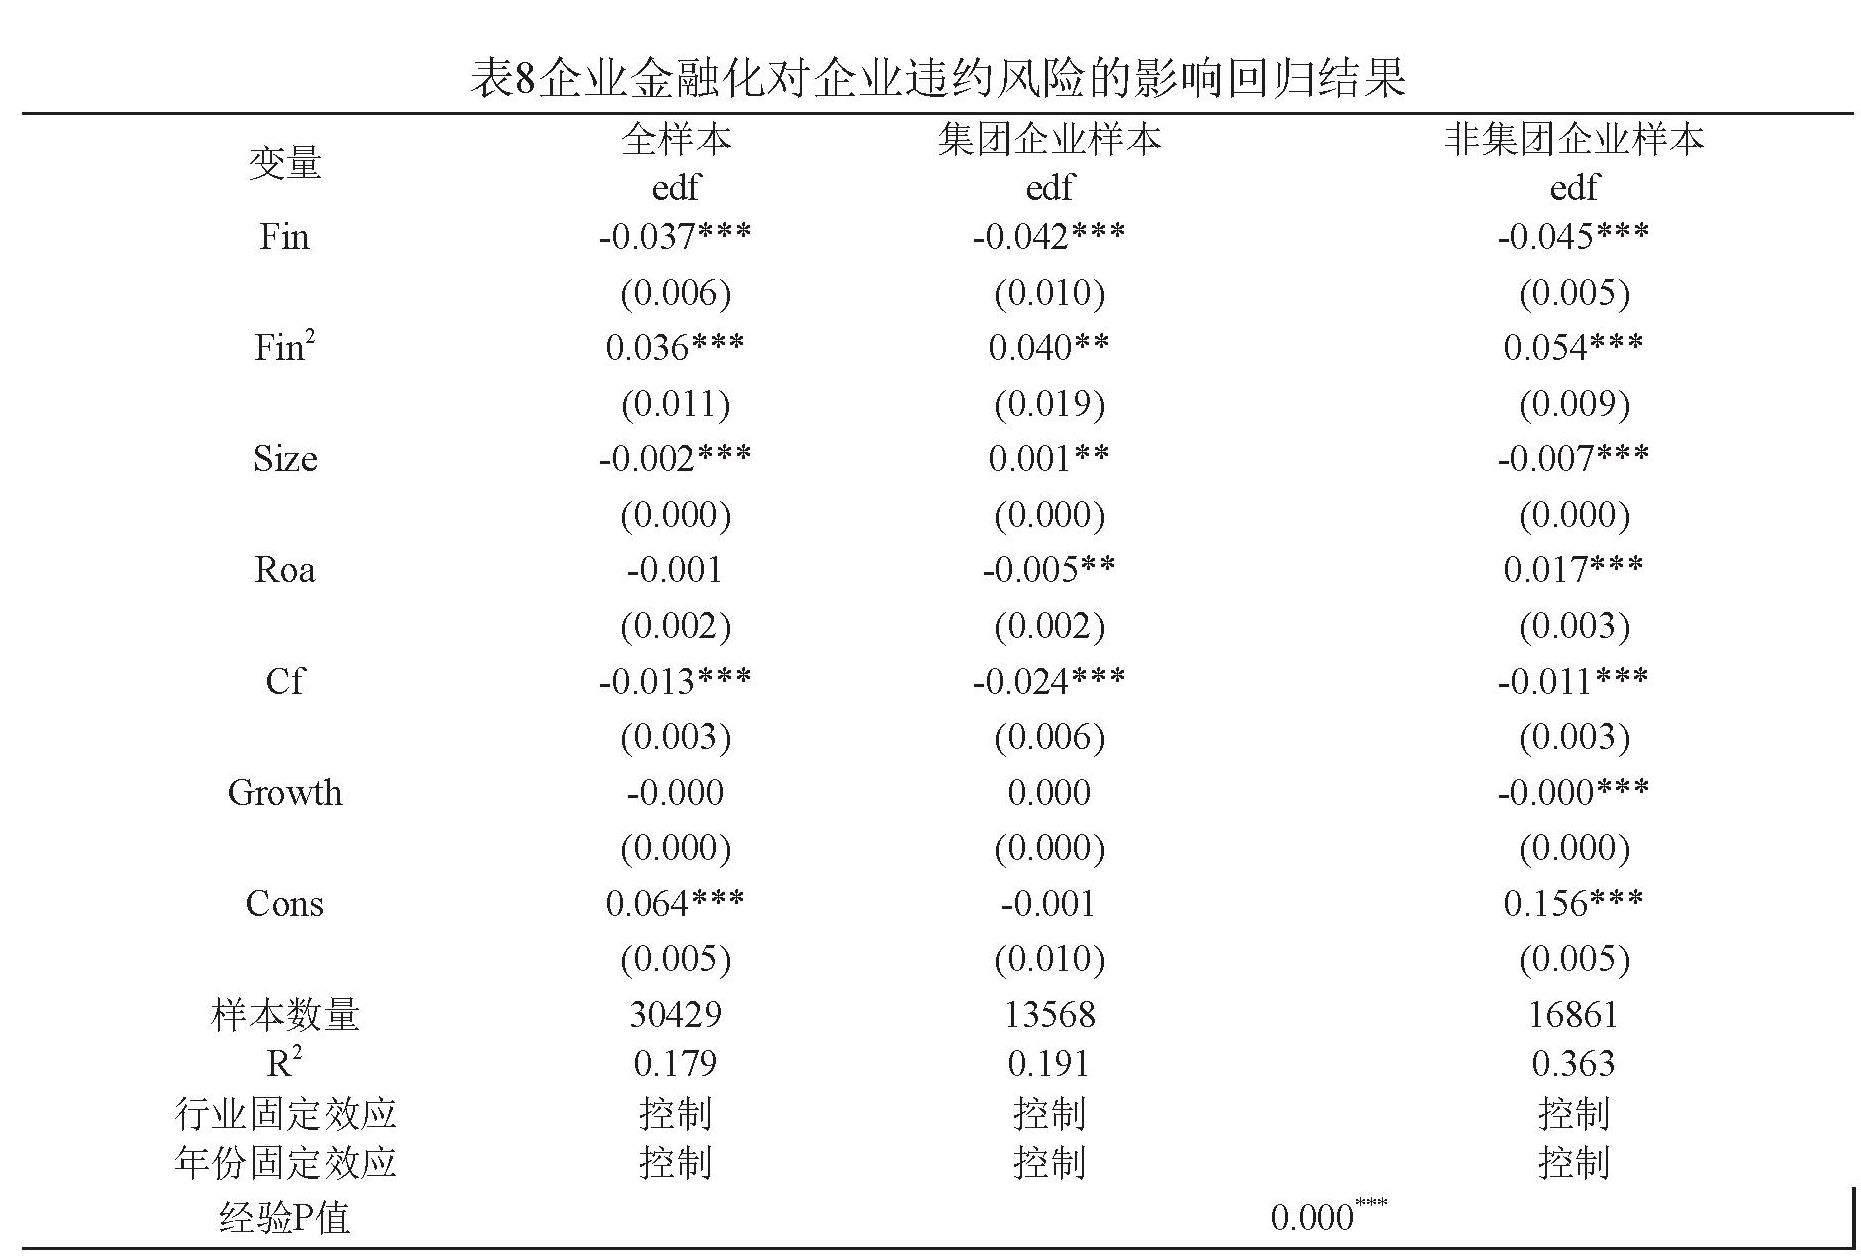
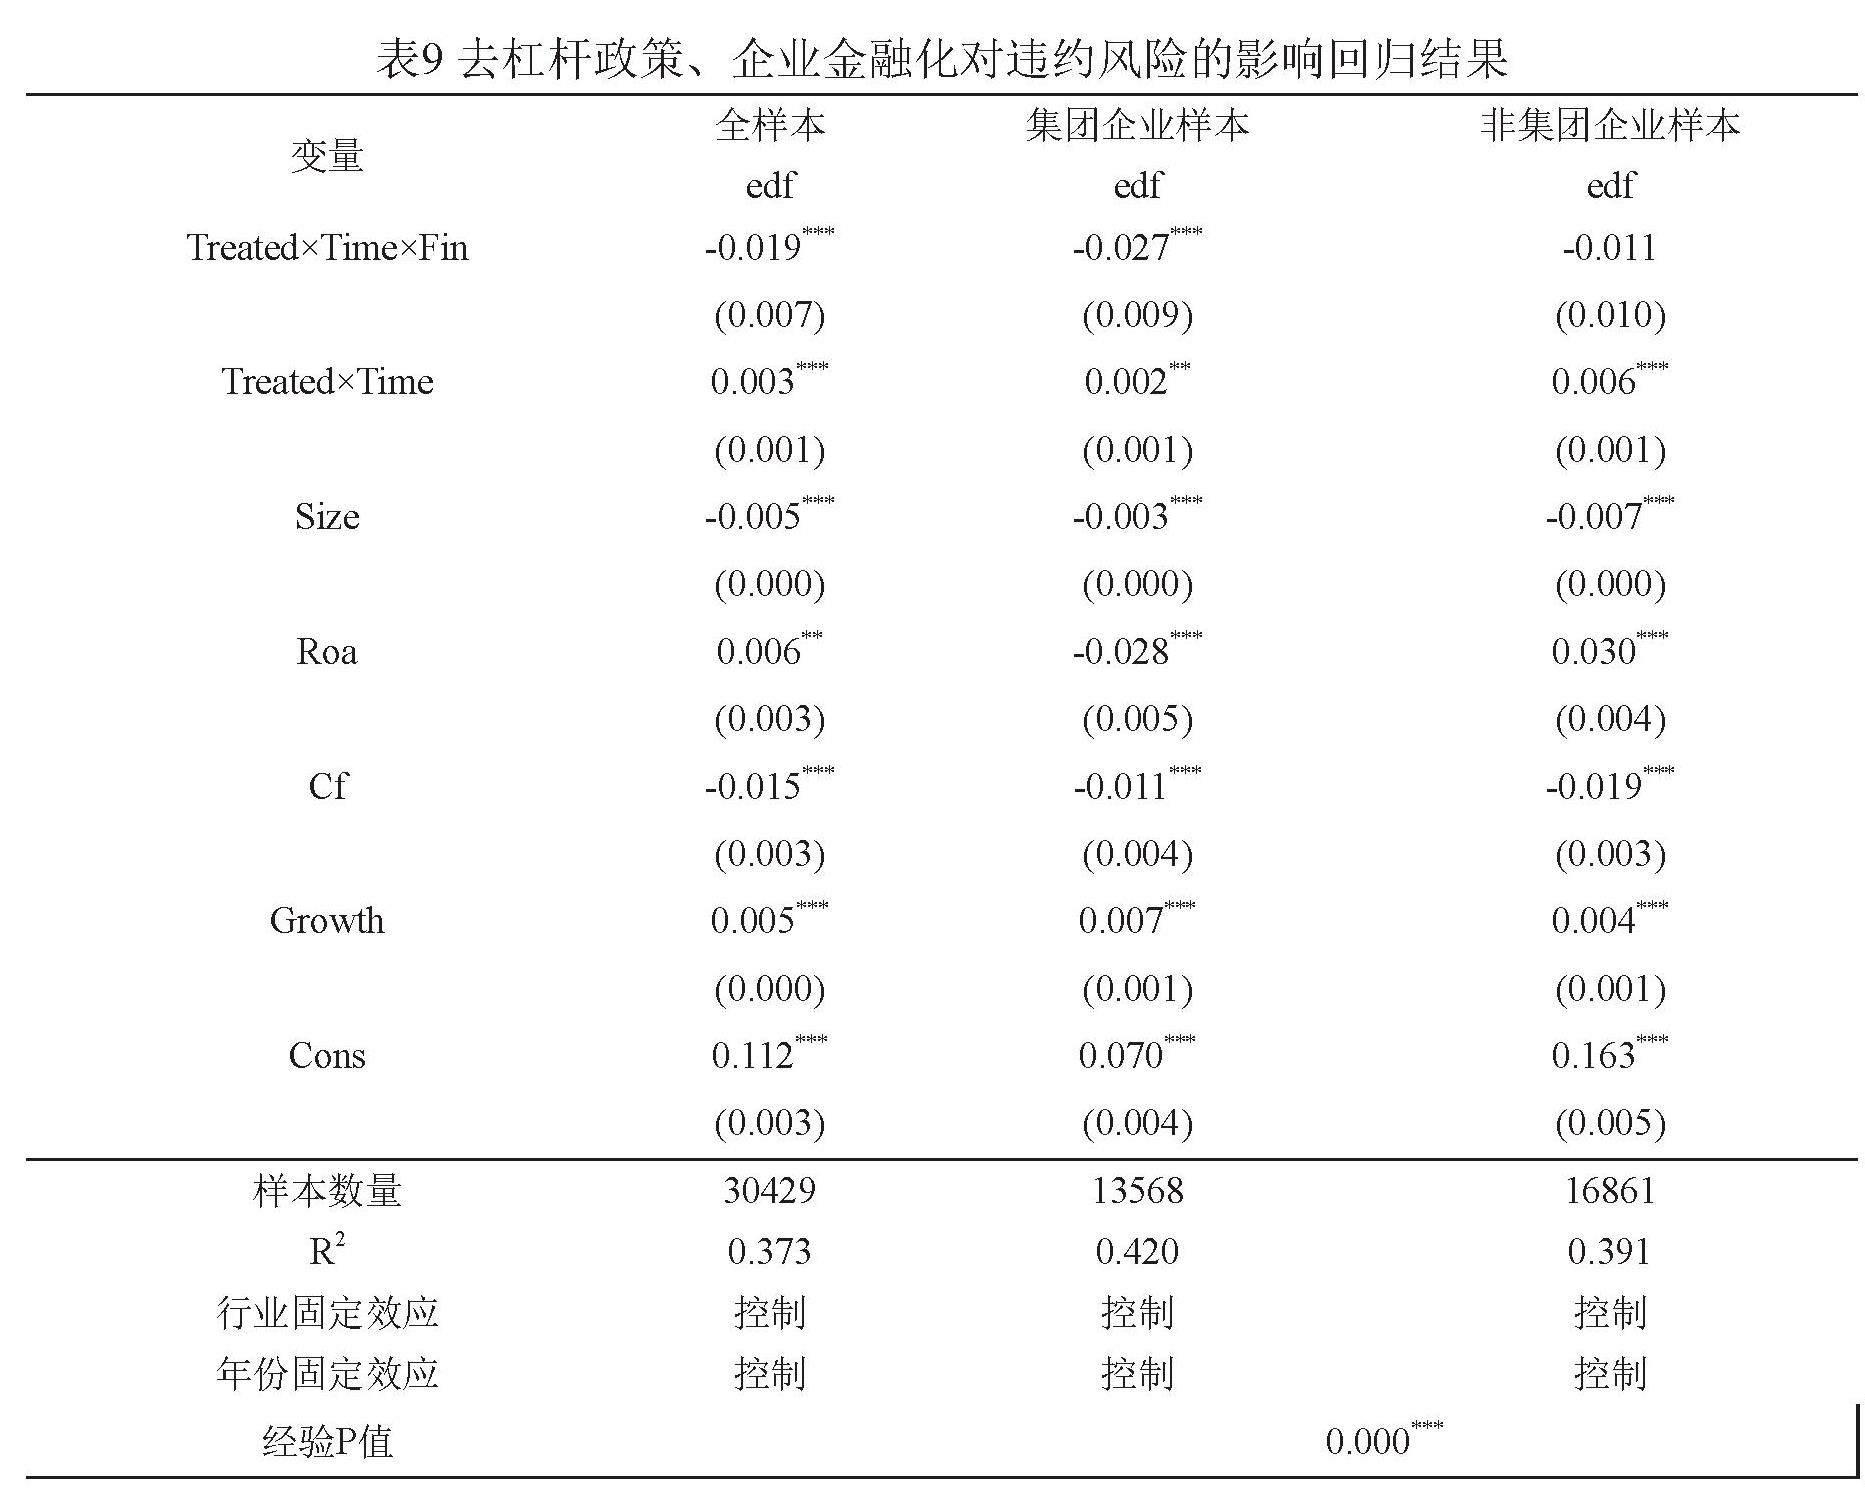
[摘要]选取我国2010—2021年A股的上市企业作为研究对象,并根据企业股权结构区分集团企业与非集团企业,使用KMV模型测算企业违约概率,利用双重差分模型研究去杠杆政策对违约风险的影响,主要的研究结论是:与非集团企业相比,去杠杆政策对集团企业的违约风险的降低效果更为显著;金融化與企业违约风险呈U型关系,适度金融化有助于去杠杆政策对集团企业违约风险抑制作用的有效发挥;货币政策紧缩强化了去杠杆政策和金融化对集团企业债务违约风险的抑制作用。政策上应该在坚持去杠杆同时,注意金融化的适度性,并促进企业集团建设,发挥内部资本市场能够有效配置金融资产的优势。
[关键词] 去杠杆;企业金融化;违约风险;双重差分;集团企业
[中图分类号] F062.9 [文献标识码]A [文章编号]1000-4211(2024)02-0050-21
一、引言
2008年金融危机以来,我国在短期内刺激了经济,从长远来看对我国杠杆率产生一定影响,具体表现为我国杠杆率总量高、增速快、结构性失衡。2015年11月召开的中央财经领导小组会议中首次提出了供给侧结构性改革,其中去杠杆政策作为其重点内容之一被提出。企业负债具有一定的杠杆作用,可以使企业获取更高的收益,但是过高的负债偿付利息多,将会为企业带来较大的违约风险,不利于企业现金流稳定,增加企业债务违约的可能性。……
登录APP查看全文