数字普惠金融与企业盈余管理
2022-12-21薛龙刘家诺黄琦
会计之友 2022年23期
薛龙 刘家诺 黄琦
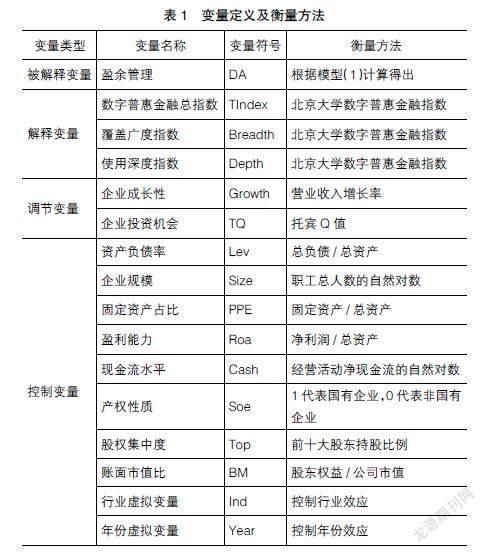
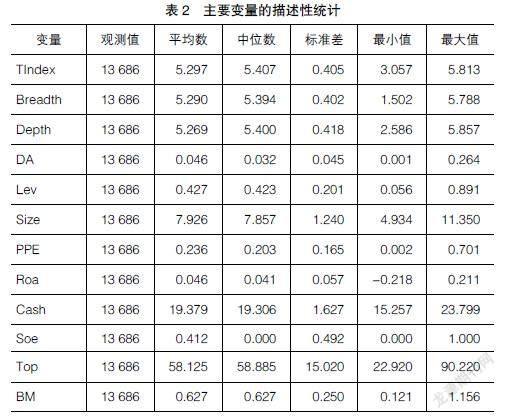
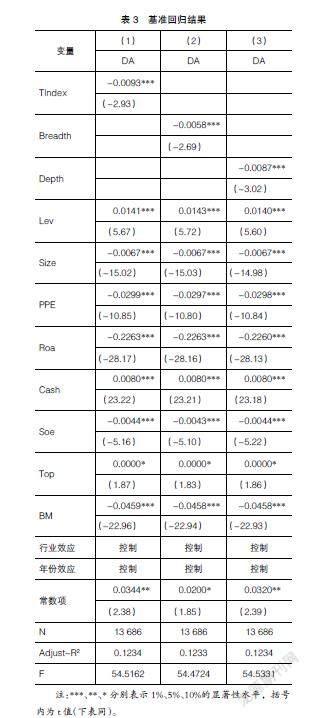
【摘 要】 盈余管理行为在企业经营中普遍存在,并影响企业的财务信息质量。为了探究抑制企业盈余管理的有效路径,文章基于北京大学数字普惠金融指数及2011—2020年沪深A股上市公司的数据构建面板数据模型,实证检验数字普惠金融发展对企业盈余管理的影响及其作用机制。研究发现,数字普惠金融可以显著降低企业盈余管理水平,进一步,企业的成长性越好、面临的投资机会越多,数字普惠金融对企业盈余管理程度的缓解效应越显著。机制分析表明,数字普惠金融发展可以通过降低企业面临的融资约束进而抑制其盈余管理动机,降低盈余管理程度。从资源配置效率的角度探究企业盈余管理的抑制途径,有助于全方位缓解企业融资难题,提升企业盈余质量,促进经濟高质量发展。
【关键词】 数字普惠金融; 盈余管理; 融资约束; 资源配置; 资本市场
【中图分类号】 F832.51;F275 【文献标识码】 A 【文章编号】 1004-5937(2022)23-0046-10
一、引言
企业的财务信息是投资者的主要信息来源,其披露质量是维持资本市场健康发展的关键要素。然而由于市场中信息不对称的存在,企业利用虚假财务信息骗取金融资源已成为常见的手段。与财务造假、会计欺诈相比,盈余管理的隐蔽性更强,法律成本更低,因此资本市场中的盈余管理现象也更为普遍。盈余管理行为不仅发生在企业财务报告的对外披露中,而且隐匿在企业真实的交易活动中,并且针对不同程度的融资需求,企业实施盈余管理的方式和程度也有所差异。……
登录APP查看全文