自然资源资产离任审计的污染减排效应研究
2022-12-21张亚连
会计之友 2022年23期
张亚连

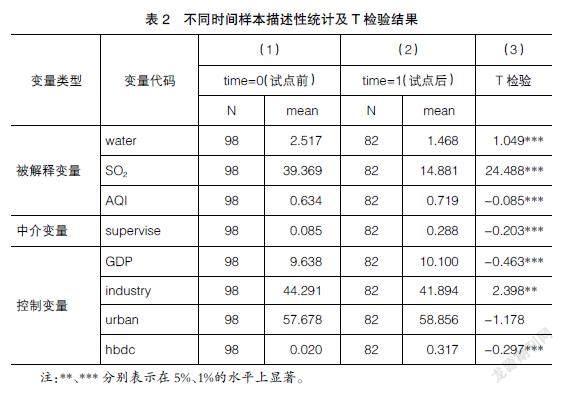

【摘 要】 自然资源资产离任审计作为一种命令型环境规制,将污染减排等环境因素纳入领导干部晋升考核体系中,是一项基于中国国情的制度创新。文章选取2012—2017年30个省、自治区、直辖市的数据,采用双重差分模型,实证检验了自然资源资产离任审计对污染减排的作用以及对空气质量的改善效果。研究结果表明,自然资源资产离任审计能在长期内显著减少工业废水和二氧化硫的排放量,改善空气质量;地方政府环境监管行为在自然资源资产离任审计与污染减排中起部分中介作用。为了进一步提高自然资源资产离任审计对生态环境的改善作用,应采取规范审计程序、利用大数据审计技术、培养交叉学科人才等措施。
【关键词】 自然资源资产离任审计; 污染减排; 地方政府环境监管行为; 环境改善; 双重差分模型(DID)
【中图分类号】 F239;F234 【文献标识码】 A 【文章编号】 1004-5937(2022)23-0002-11
一、引言
改革开放以来我国经济社会发展日新月异,但也带来自然资源过度消耗与环境污染的后果。据统计,2020年全国工业废水中化学需氧量的排放量达到2 564.76万吨,二氧化硫的排放量达到318.22万吨,环境污染造成的经济代价占全国GDP总量的14%左右。在党的十九大之后,高质量发展成为中国经济发展的明确主题。党的二十大报告指出,推动经济社会发展绿色化、低碳化是实现高质量发展的关键环节。现阶段,全面推进节能减排、打好污染防治攻坚战、实现绿色发展,是建设高质量现代化经济体系的重中之重。……
登录APP查看全文