随机波动率下障碍期权的Monte Carlo模拟定价
2022-09-26卞金萍
价值工程 2022年26期
关键词:模型
0 引言
Black-Scholes(BS)期权定价模型[1]以无风险利率、资产波动率是常数为假设基础,这一假设基础常常与实际市场价格不符。而随机波动模型,将波动率看成一个随机过程,可以更好地模拟实际市场的价格,应用较多的有Hull-White[2],Heston[3]等随机波动模型。郁瑞澜,商豪[4]用Heston随机波动模型讨论了沪深300ETF期权定价。梁艳[5]用了Hull-White随机波动模型对亚式期权进行模拟定价。
障碍期权(Barrier Options),指的是期权生效或失效取决于期权到期前是否达到障碍值。障碍期权由达到障碍值后的期权状态,可分为两种:敲出期权与敲入期权。敲出、敲入期权各可以分为四类,其名称和收益函数如表1所示。

表1 敲出、敲入期权的收益函数
张素梅[6]用有限差分法讨论了随机波动模型下的障碍期权定价。霍海峰等[7]在分数次布朗运动下探索了欧式障碍期权的定价。薛广明[8]研究了带跳随机波动率模型的美式障碍期权的定价。本文研究了随机波动模型下障碍期权[9]的定价,给出了股价波动率和标的资产的价格路径,用蒙特卡罗法(Monte Carlo)和对偶变量法[10]得出了下降敲出欧式看跌期权在不同条件下的期权价格,并利用对偶变量法,计算出了随机波动模型下下降敲出看涨期权的价格。
1 随机波动基本模型
在风险中性下,资产和波动率满足如下微分方程(1):
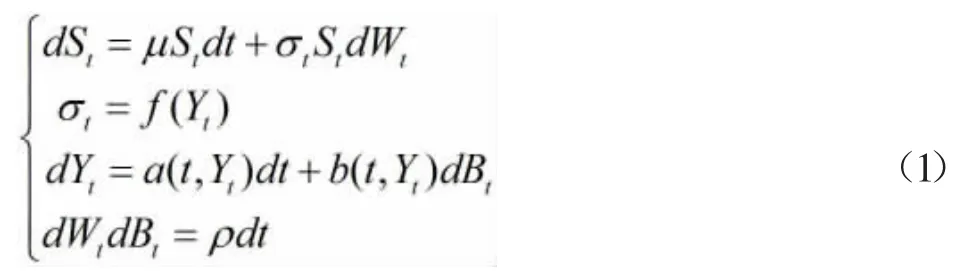
μ:股票期望收益率,σt:股票波动率与Bt是标准的Brownan运动,Hull-White随机波动模型下的各个参数如下:

本文的障碍期权定价,是在Hull-White随机波动模型下来研究的,则方程组(1)可简化为:

2 Monte Carlo模拟定价
2.1 Monte Carlo模拟的基本原理
大数定律和中心极限定理是Monte Carlo模拟的理论基础。……
登录APP查看全文
