高管特征与真实盈余管理
2022-06-07朱卫东苏剑武子豪
会计之友 2022年12期
朱卫东 苏剑 武子豪
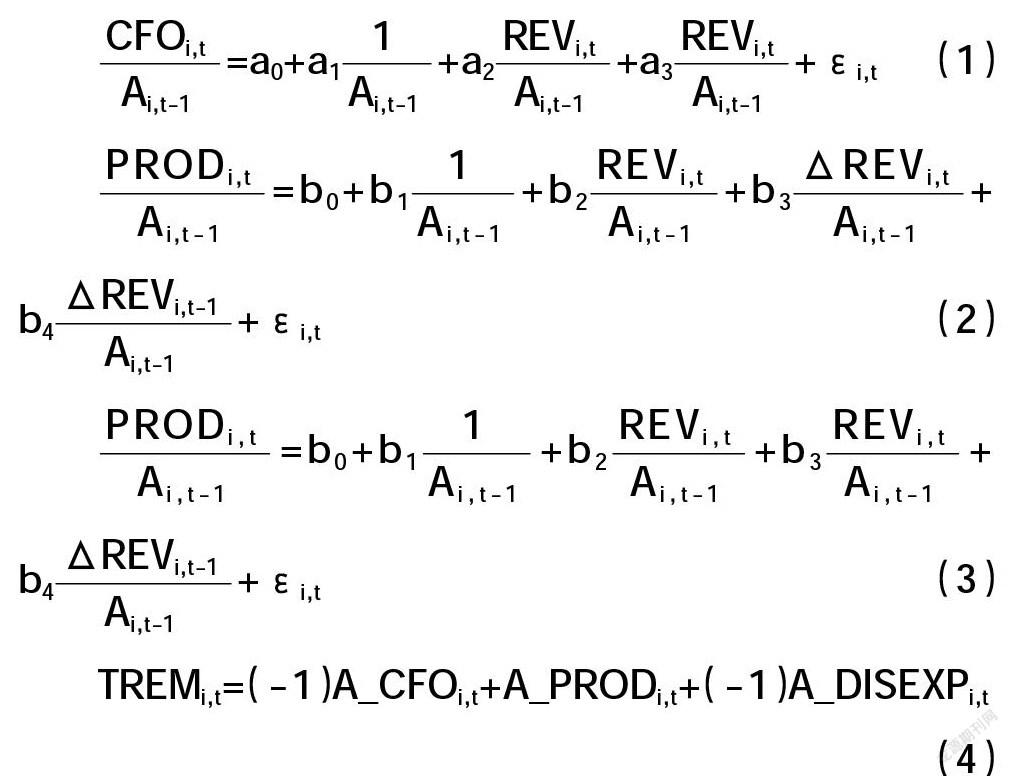


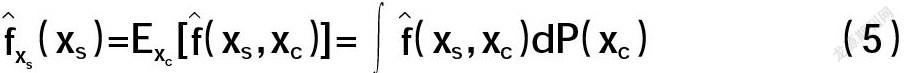


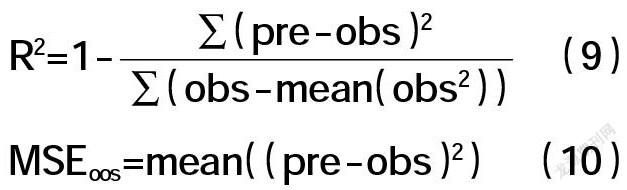

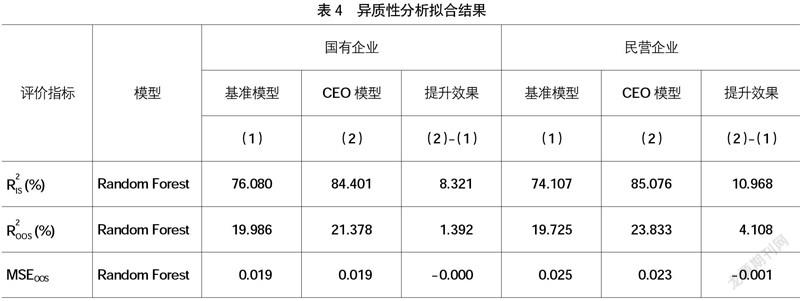
【摘 要】 当前关于高管特征与真实盈余管理的研究大部分聚焦于高管某一特征与真实盈余管理的关联,缺乏对高管特征全面的研究;此外,当前主要是基于因果关系的推断式研究,鲜有从预测角度进行定量研究。文章以2010—2020年A股上市公司为样本,用随机森林以更加全面的视角研究高管特征对真实盈余管理的预测作用,并进一步分析对真实盈余管理预测能力影响较强的高管特征及其预测模式。研究发现:高管特征对真实盈余管理有预测作用,但其作用弱于公司自身特征;分企业性质看,民营企业高管特征比国有企业高管特征预测真实盈余管理的能力更强;在众多高管特征中,高管薪酬对真实盈余管理预测能力的影响最强,且与真实盈余管理呈现负相关关系。文章研究结论对监管真实盈余管理行为具有一定的实践意义。
【关键词】 高管特征; 真实盈余管理; 随机森林
【中图分类号】 F275 【文献标识码】 A 【文章编号】 1004-5937(2022)12-0100-08
一、引言
“高管特征与真实盈余管理”一直是金融学和管理学研究的重点问题,目前多数研究主要从假设性理论出发,基于线性回归建立解释性模型来验证高管特征与真实盈余管理间存在的因果关系,缺乏从预测角度进行的定量研究。线性回归模型需要假定高管特征与真实盈余管理间具有简单的线性关系,这就难以清晰、准确地剖析高管特征和真实盈余管理间复杂的非线性关系,而机器学习的模型能分析变量间复杂的非线性关系和交互关系[1]。……
登录APP查看全文
