内部控制质量对盈余管理的影响
2021-12-15葛格肖翔廖添土
财会月刊·上半月 2021年12期
葛格 肖翔 廖添土
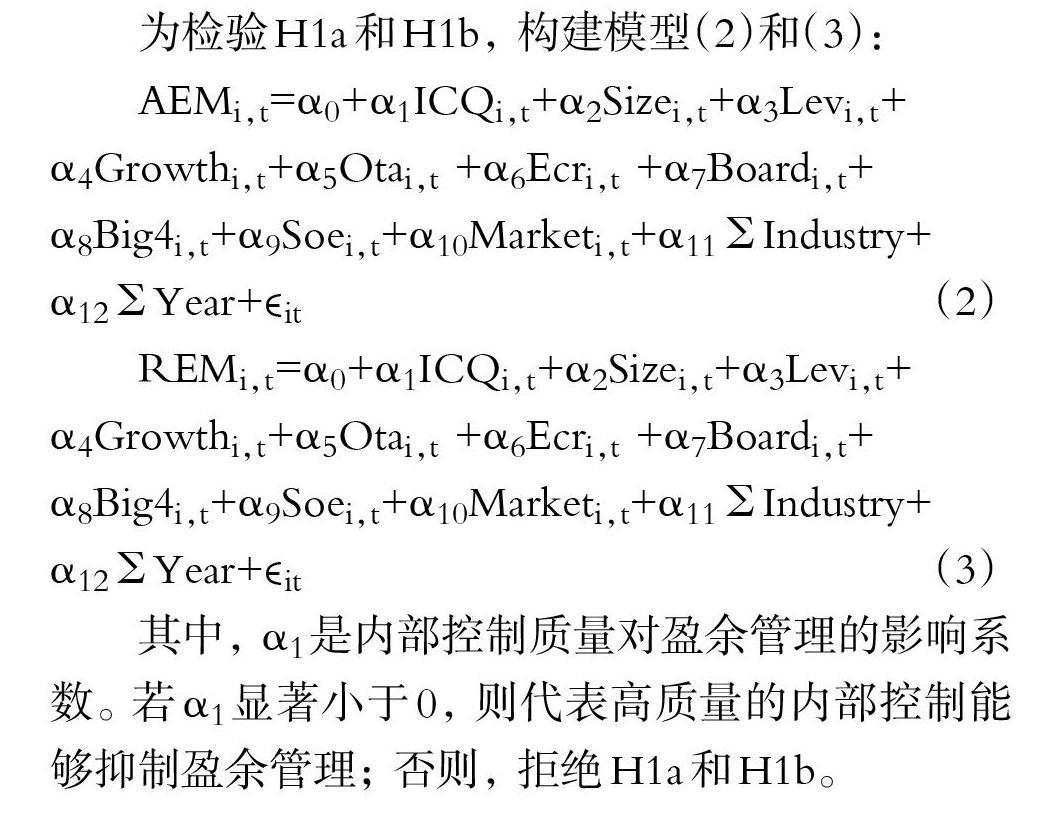
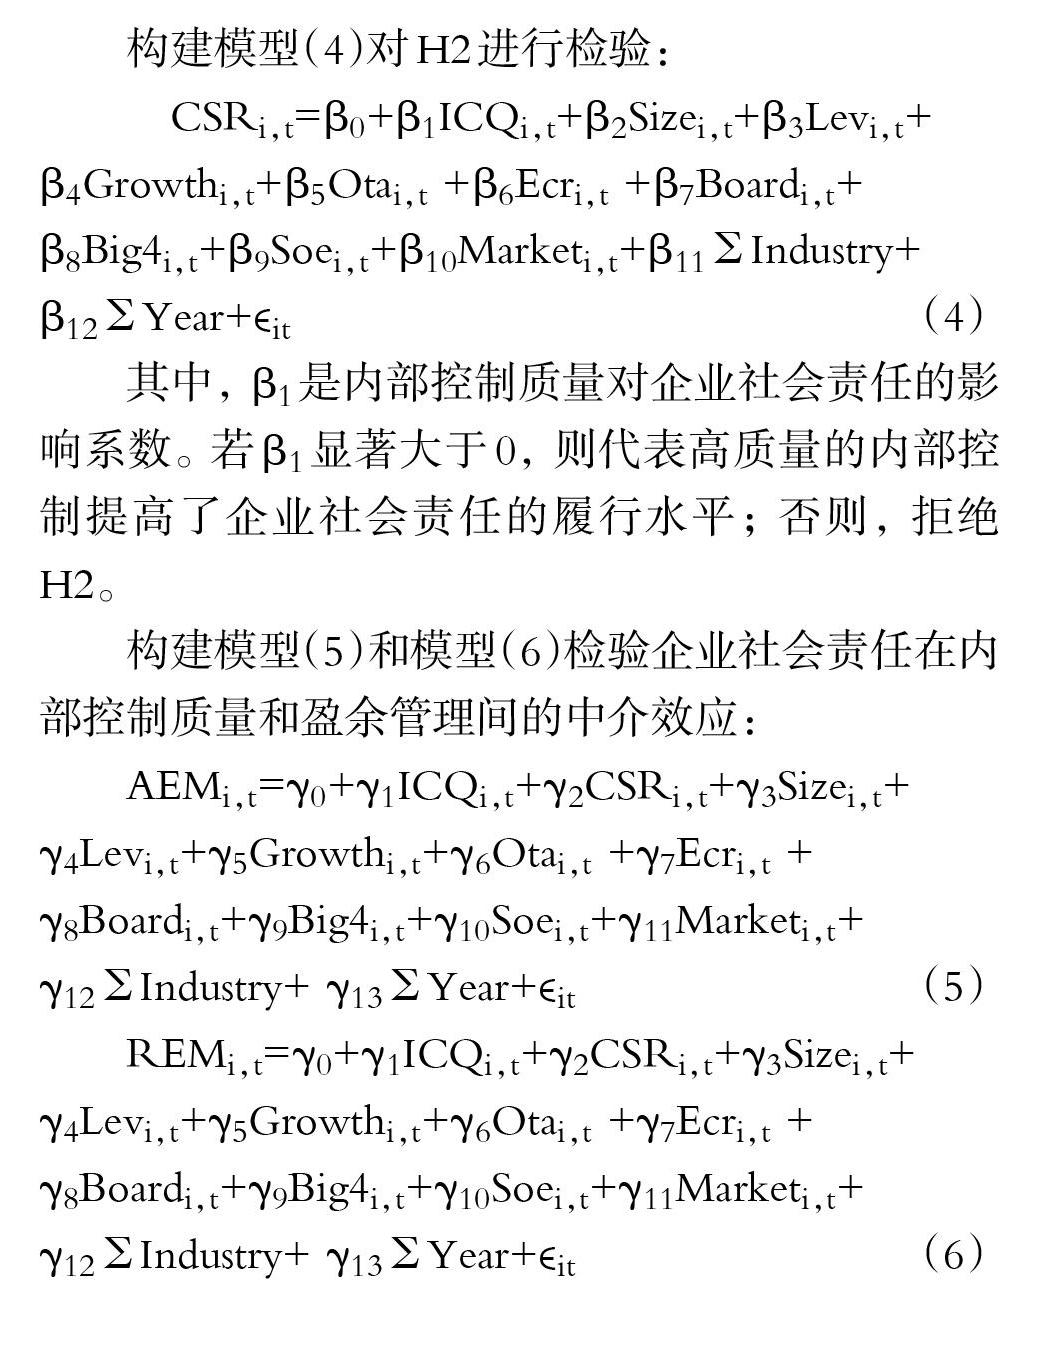
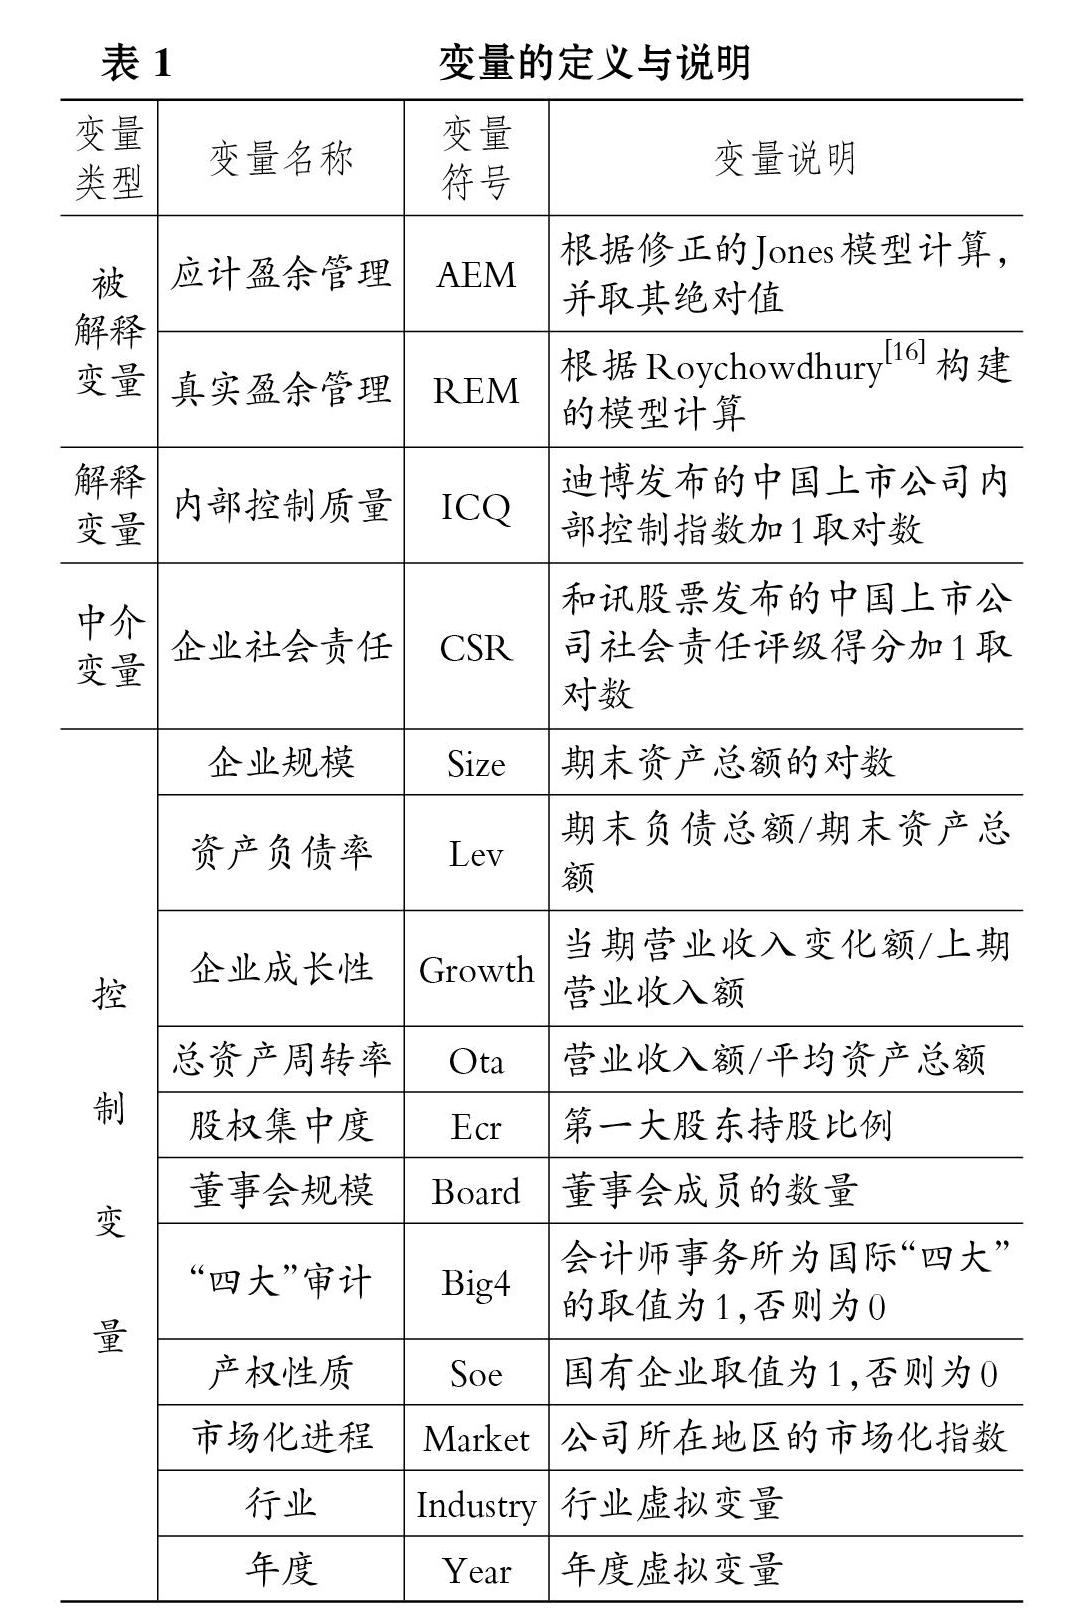
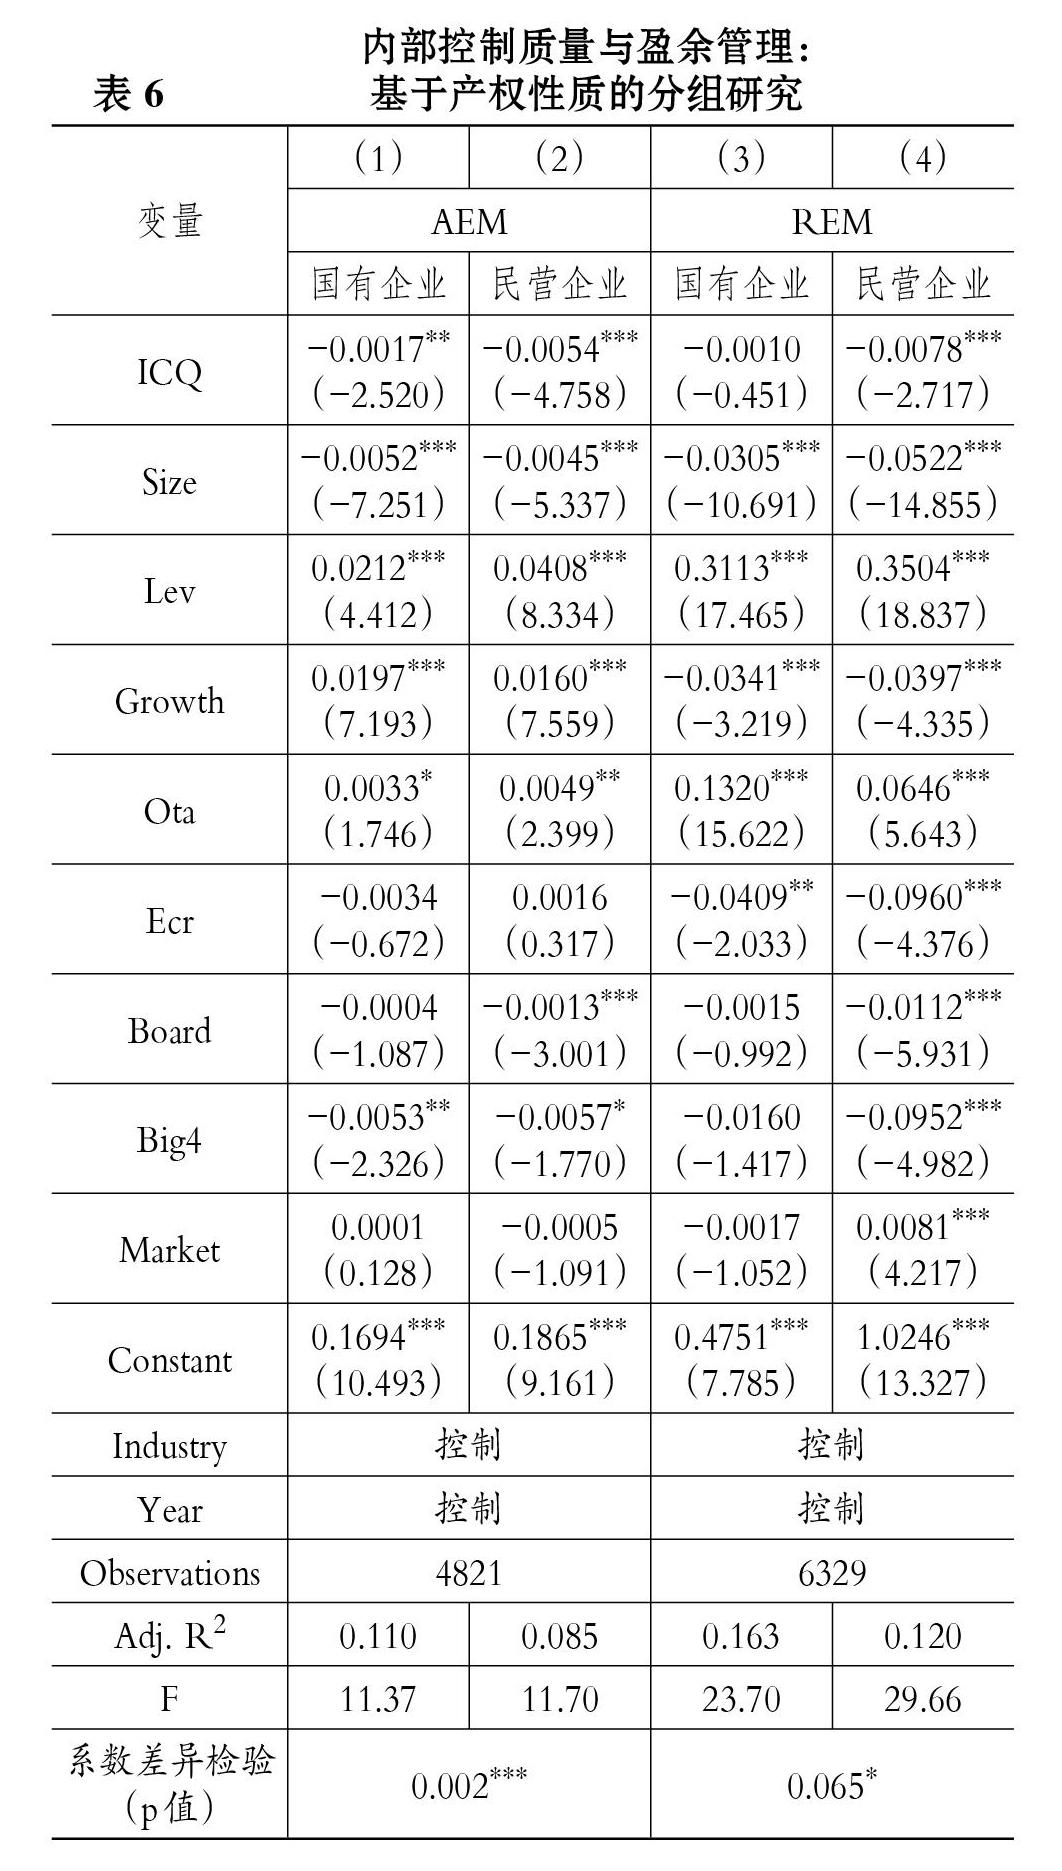
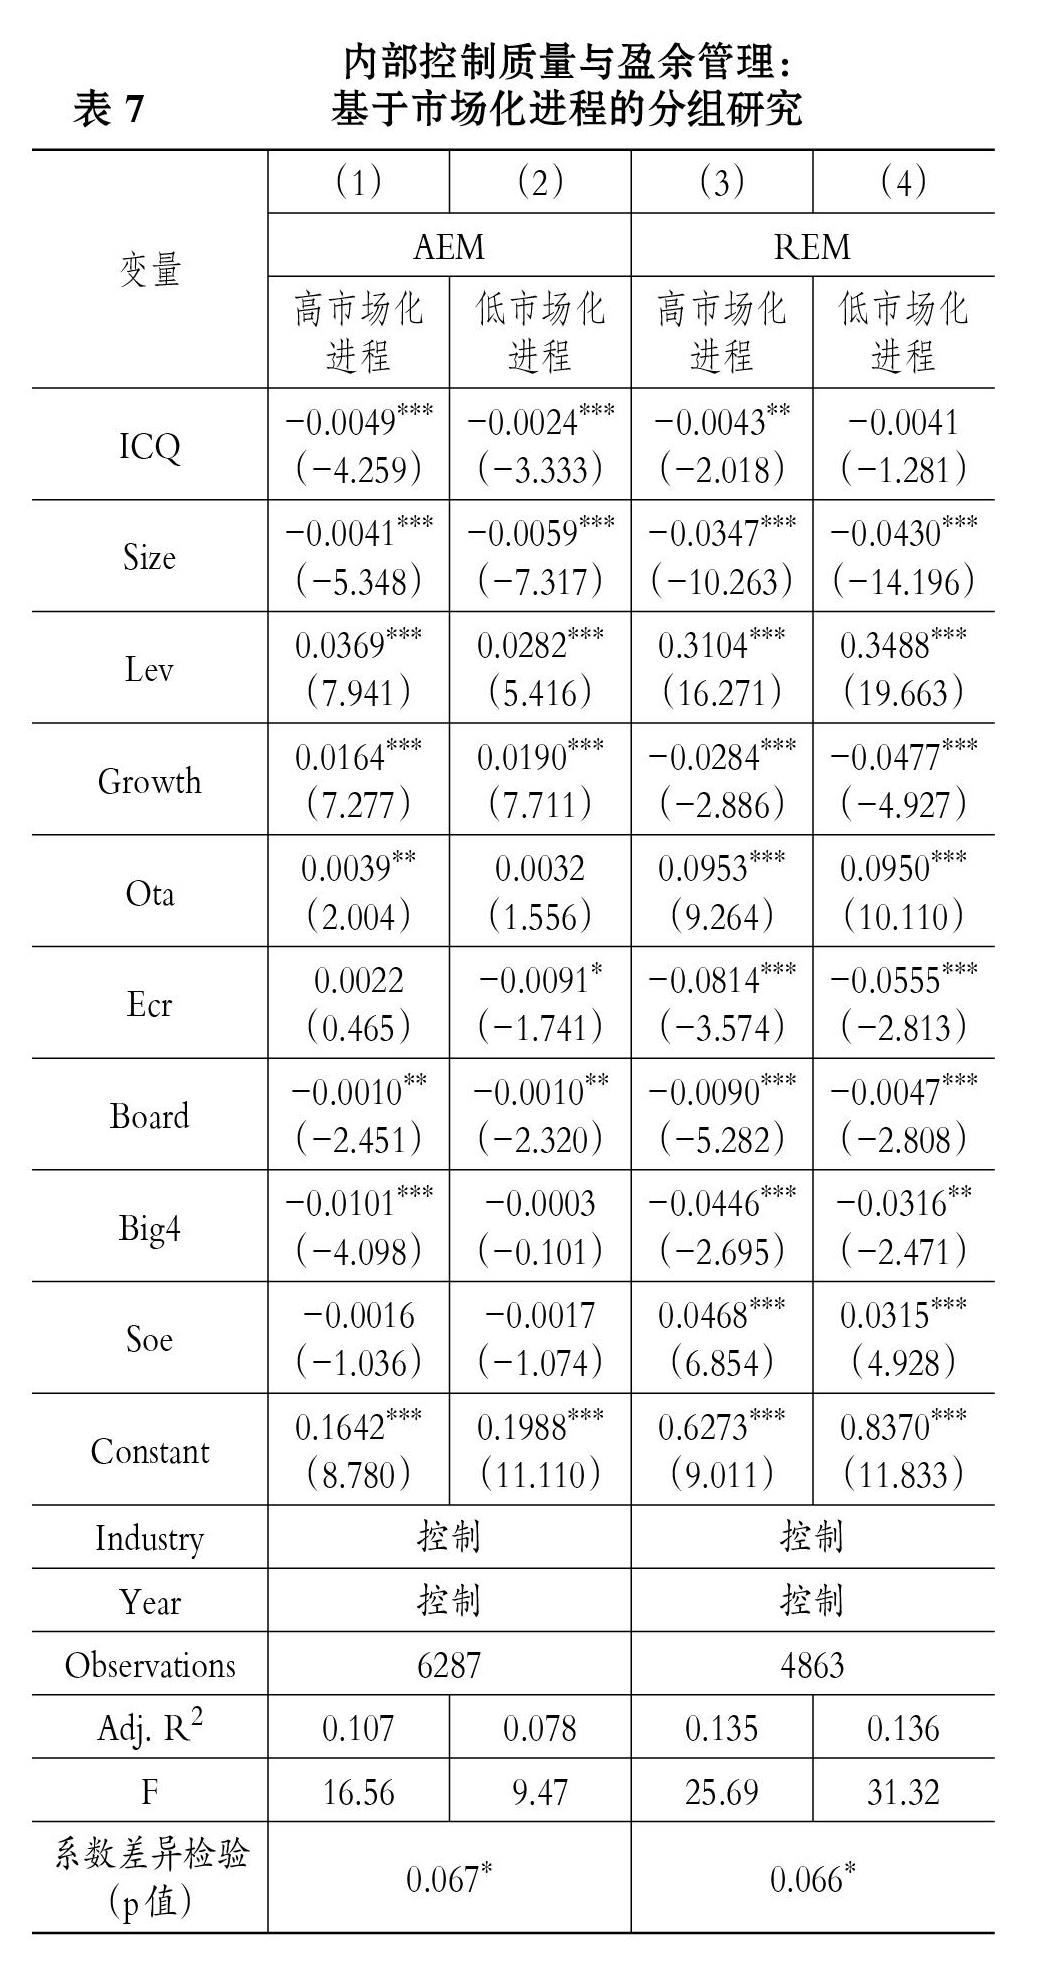
【摘要】以2013 ~ 2019年我国沪深A股上市公司为样本, 对内部控制质量对应计和真实盈余管理的影响效果和作用路径进行研究, 结果发现: 高质量的内部控制能够抑制应计和真实盈余管理, 且对应计盈余管理的抑制作用更强; 完善内部控制能够助推企业对社会责任的履行; 企业社会责任在内部控制质量与应计和真实盈余管理之间发挥中介效应, 且对真实盈余管理的中介效应更强。 拓展性研究结果显示, 内部控制对盈余管理的抑制作用在民营企业和高市场化进程地区的企业中更为明显。
【关键词】内部控制质量;盈余管理;企业社会责任;市场化进程
【中图分类号】F272 【文献标识码】A 【文章编号】1004-0994(2021)23-0050-8
一、引言
财务会计报告是企业管理者与其他信息使用者沟通的桥梁, 尤其是盈余信息受到各利益相关者的重点关注。 当会计盈余没有达到管理者的期望时, 他们会在会计准则的框架下借助职业判断对会计政策或会计估计进行选择, 人为地将利润调整至期望范围。 在会计准则日益完善的背景下, 企业实施应计盈余管理的空间不断缩小, 常会通过构造真实活动来调整盈余。 虽然这种方式需要付出一定的成本, 但它足够隐蔽, 从而更容易获得公司青睐[1] 。 尽管适度的盈余管理可帮助企业赢得投资资金, 但滥用盈余管理极易引发财务舞弊和盈余造假[2] 。 理论上规范内部控制体系有利于提升财报信息质量, 但在会计盈余信息质量方面, 内部控制能否有效发挥其合理保证的作用呢?……
登录APP查看全文