数据资产会计:概念解析与财务报表列报
2021-12-15张俊瑞危雁麟
财会月刊·上半月 2021年12期
张俊瑞 危雁麟
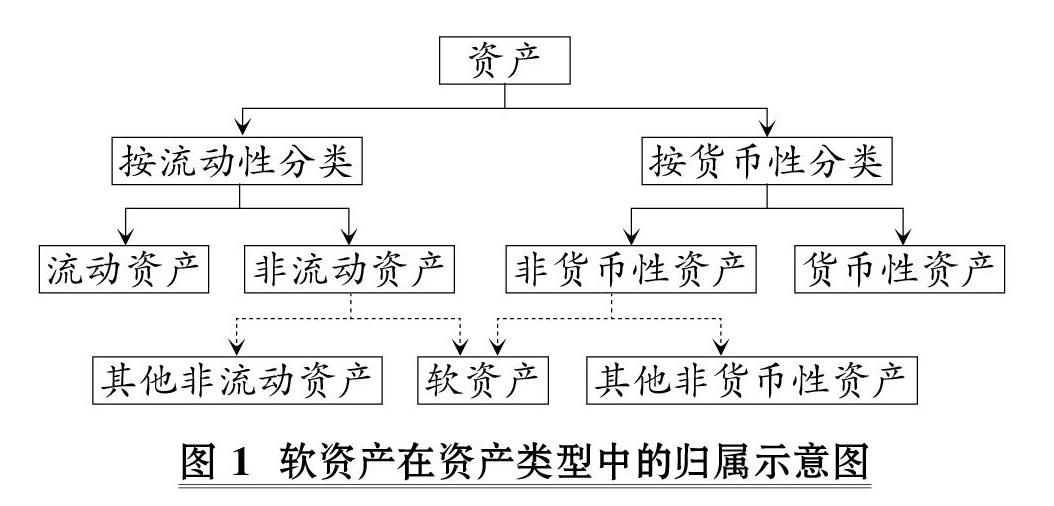
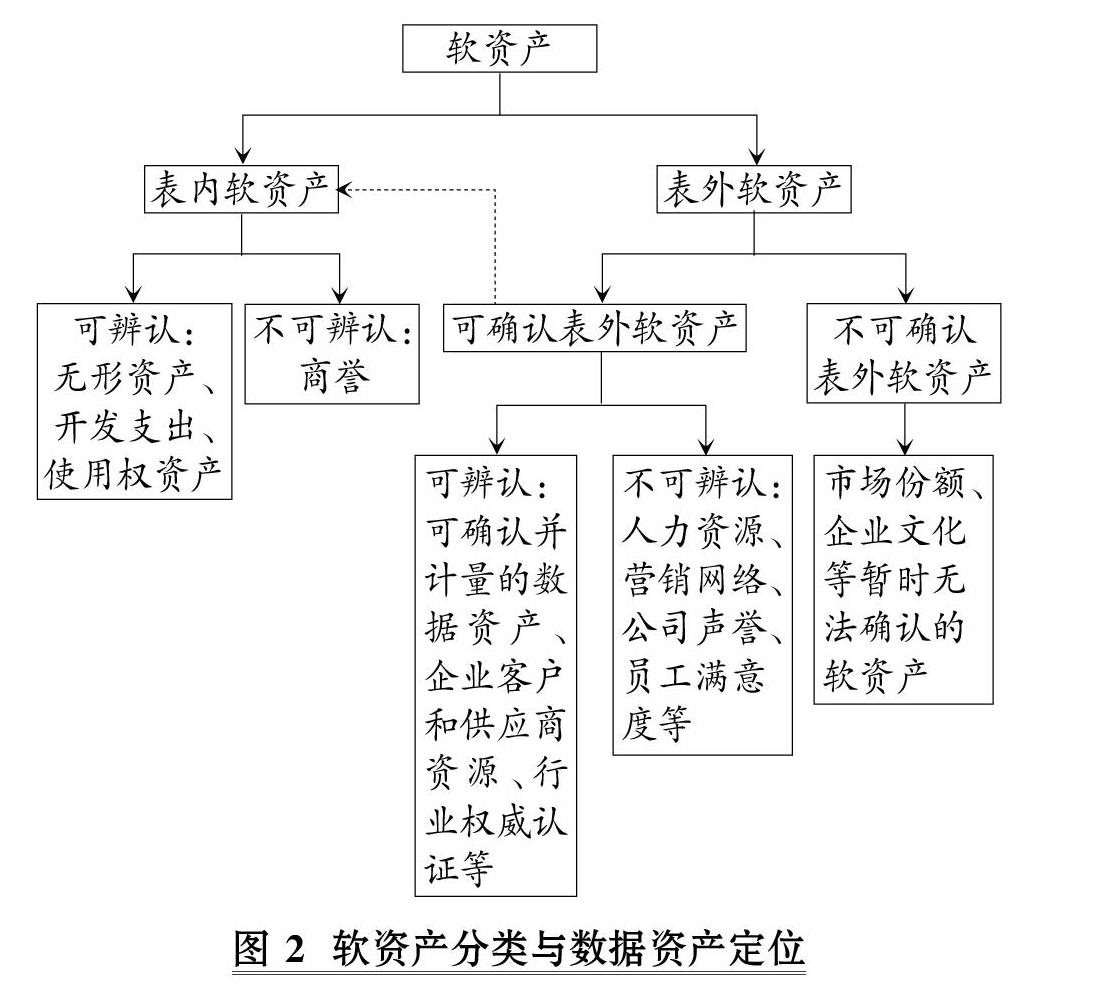
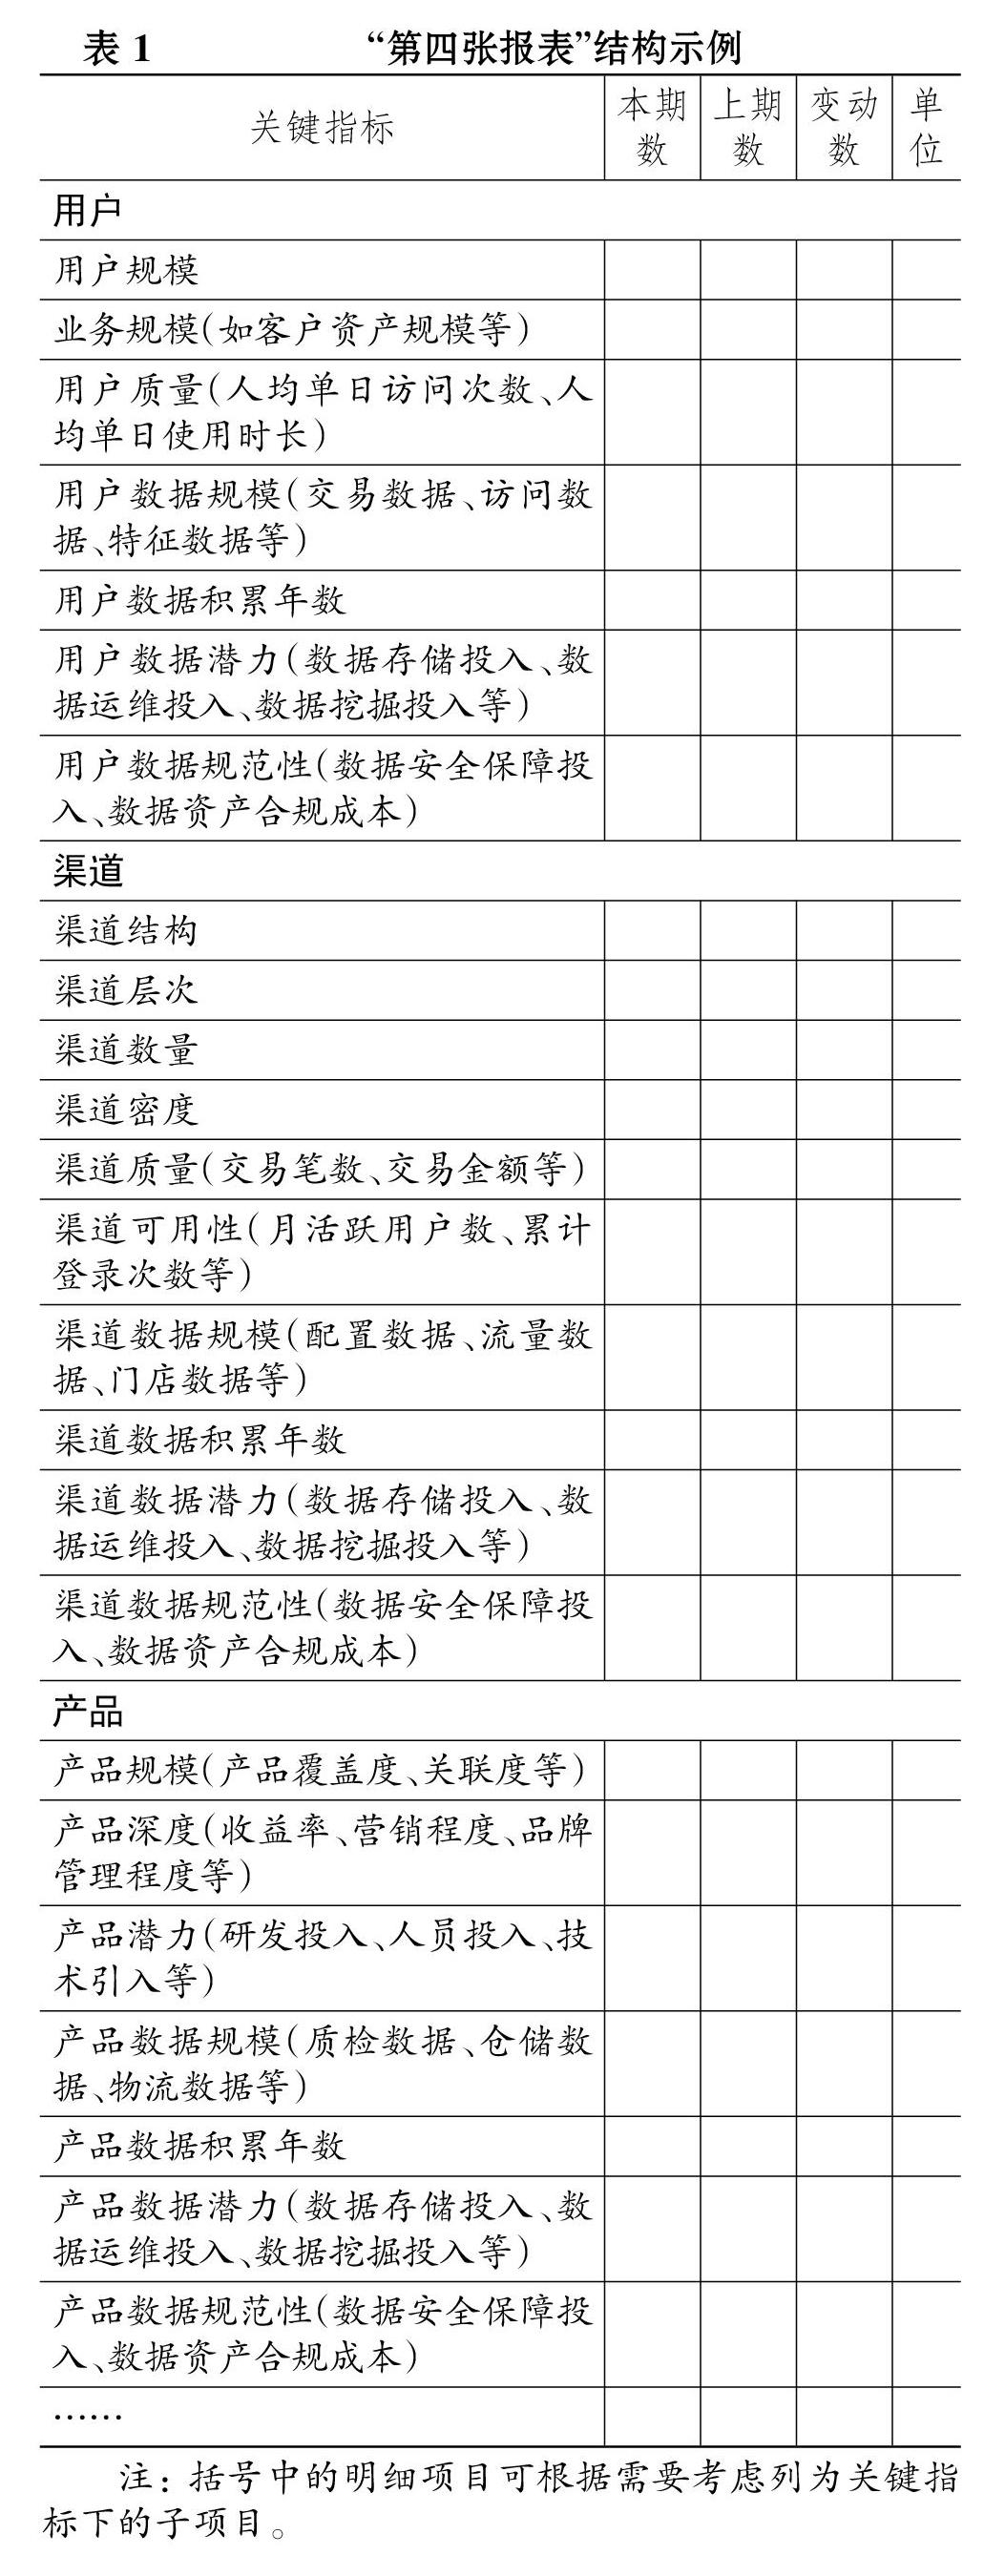
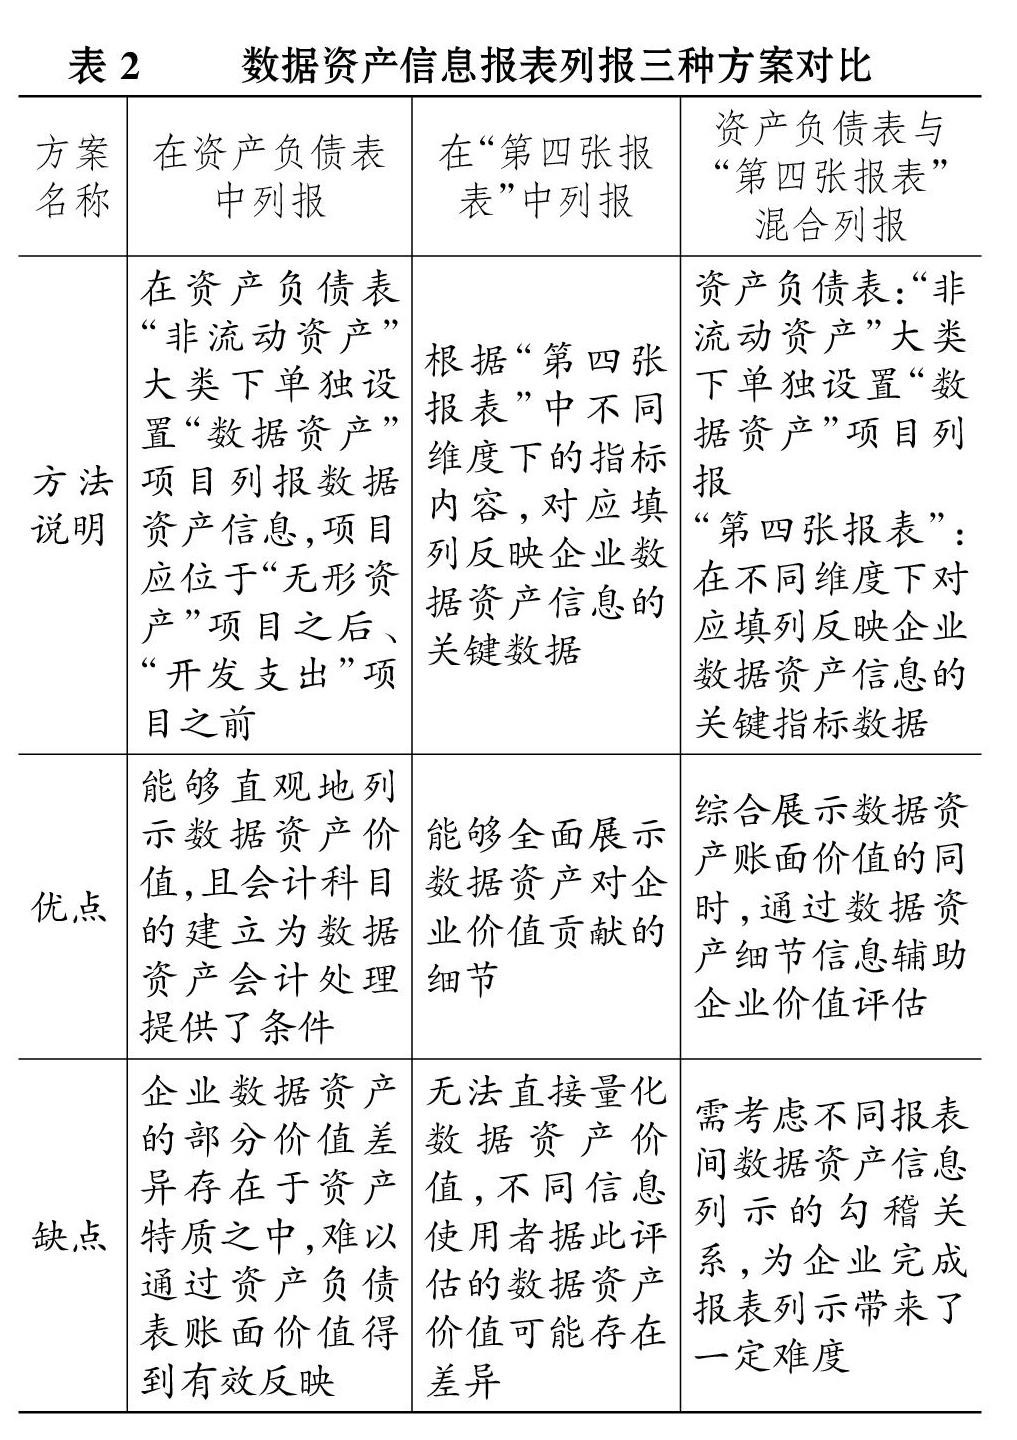
【摘要】随着数字经济的不断发展, 数据资源日益成为企业重要的生产要素。 企业对数据资源的需求日甚, 数据资产越来越具备确认为资产的条件。 数据要素已经成为一项资产, 就软资产、无形资产与数据资产的关系而言, 无形资产与数据资产皆为软资产的构成部分, 但无形资产是表内可辨认软资产, 数据资产则是表外可辨认软资产。 基于会计核算的相关性和重要性原则, 在考虑将数据资产转为表内软资产的同时, 提出数据资产在传统资产负债表中单独列报、引入“第四张报表”列报、通过资产负债表与“第四张报表”混合列报三种列报方案, 力推数据资产信息列报的规范化, 提高会计信息的价值相关性。
【关键词】数据资产;软资产;无形资产;财务报表列报;“第四张报表”
【中图分类号】F230 【文献标识码】A 【文章编号】1004-0994(2021)23-0013-8
一、引言
“第四次工业革命”的出现, 得益于现代科学技术的不断进步与人类社会日新月异的发展。 企业经营理念和模式发生了重大变革, 导致企业关键资产构成显著改变, 主要表现为相比实物资产, 无形资产对企业价值创造发挥着越来越大的作用。 不仅如此, 无形资产对企业的价值创造已不单单依靠专利权、商标权等表内无形资产, 人力资源、企业客户和供应商资源、营销网络、市场份额、公司声誉、行业权威认证、员工满意度、企业文化、数据资源等诸多表外无形资产也对企业成长发挥着重要作用[1-5] 。 因此, 相关研究提出应增强对无形资产的认识和关注, 且不应拘泥于《企业会计准则》规定核算的无形资产类型, 而应当从宏观视角出发, 建立更广泛的无形资产范畴[6] 。……
登录APP查看全文