问责型自然资源资产负债表及考评应用
2021-11-18王立彦
财会月刊·上半月 2021年11期
关键词:绩效评价
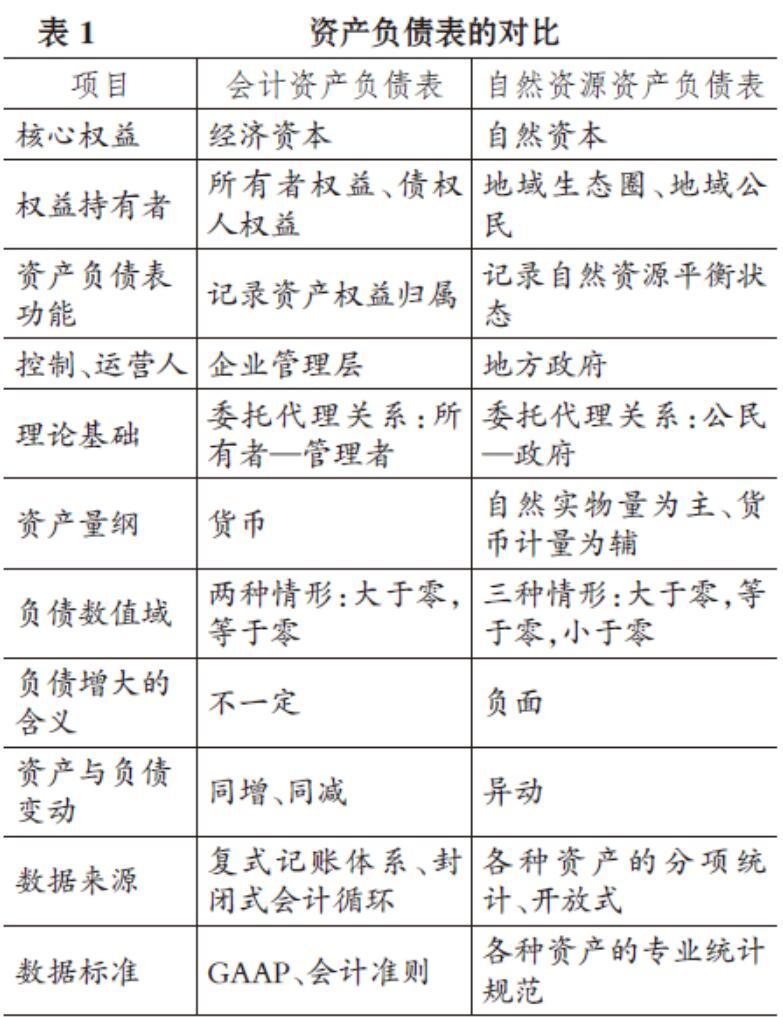


【摘要】并非只有一种编制自然资源资产负债表的思路、逻辑、框架、设计和格式, 取决于报表编制目标。 对领导干部实行自然资源资产责任审计, 是具有中国特色的全新课题。 本文以资产负债表原理为方法论基础, 在对多地区进行现场调研的基础上, 明确提出以自然资源资产的“目标责任基准值”作为数量目标, 设计问责型自然资源资产负债表作为标准化工具, 并应用于地方领导干部的责任审计和评价问责, 探索生态文明问责机制的方法论。
【关键词】自然资源资产负债表;责任审计;评价问责;绩效评价
【中图分类号】F231.1 【文献标识码】A 【文章编号】1004-0994(2021)21-0015-7
2021年10月23日, 十三届全国人大常委会第三十一次会议表决通过修正后的《审计法》, 进一步完善审计监督职责、规范审计监督行为, 提升审计监督效能。 新《审计法》扩展了审计监督范围, 增加并明确了领导干部自然资源资产离任审计的法律地位。 在此背景下, 探索和研究自然资源资产负债表相关问题, 迫切性愈显。 本文以资产负债表原理为方法论基础, 提出将“目标责任基准值”作为自然资源资产和负债计量评价的数量目标, 设计问责型自然资源资产负债表作为标准化工具, 应用于领导干部的责任审计和评价问责。
一、专题背景、实务与研究
(一)相关政策背景
2013年11月, 党的十八届三中全会通过的《中共中央关于全面深化改革若干重大问题的决定》提出: “……加快建立国家统一的经济核算制度, 编制全国和
登录APP查看全文